Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- A Briga do Nubank x Mercado Pago — E Por Que Isso Importa Para o Seu Bolso
- Como Funciona a Caixinha Turbo do Nubank: Quem Tem Direito a Quê
- Cofrinho do Mercado Pago: Rendimento e Condições em 2025
- Nubank x Mercado Pago: A Estratégia de Usar os Dois ao Mesmo Tempo
- Dividir o Dinheiro Afeta seu Rating Bancário? A Verdade
A Caixinha Turbo do Nubank e o Cofrinho do Mercado Pago estão oferecendo 120% do CDI — e a maioria das pessoas ainda perde tempo tentando decidir qual dos dois é melhor. Enquanto o debate se arrasta nas redes sociais, existe uma terceira opção que quase ninguém considera: usar os dois ao mesmo tempo.
Os dois produtos têm condições parecidas, limites diferentes e regras específicas para cada perfil de cliente. Quem entende essa diferença consegue maximizar o rendimento sem abrir mão da liquidez diária — ou seja, sem imobilizar nenhum centavo.
Este artigo explica exatamente como funciona cada produto, quem tem direito a qual taxa e como estruturar o seu dinheiro para capturar o melhor resultado dos dois bancos simultaneamente. Com números reais e passo a passo.
A Briga do Nubank x Mercado Pago — E Por Que Isso Importa Para o Seu Bolso
Por que a disputa entre as fintechs criou uma oportunidade para o consumidor
A competição entre o Nubank e o Mercado Pago se tornou aberta e acirrada nos últimos meses. Bancos digitais monitoram movimentações de mercado de perto. Quando um concorrente ganha espaço, a reação quase sempre vem na forma de melhores condições para reter clientes atuais e atrair novos.
A pressão competitiva entre os dois bancos forçou a elevação dos rendimentos para além do CDI padrão. O consumidor que entende o jogo não precisa tomar partido — ele pode usar as duas plataformas de forma estratégica e colher os frutos da disputa.
A lógica é simples: a briga deles é o lucro de quem age com inteligência. Mas para aproveitar essa oportunidade, você precisa entender exatamente o que cada banco está oferecendo — e as condições que precisa cumprir.
Como Funciona a Caixinha Turbo do Nubank: Quem Tem Direito a Quê
Quem tem direito a 120% do CDI automático
Clientes do Nubank Mais — o plano premium mensal do banco — acessam 120% do CDI na Caixinha Turbo de forma automática. O mesmo vale para quem tem o Cartão Ultravioleta, o cartão premium da bandeira Nubank.
Para esse grupo, não há nenhuma ação especial necessária. Basta usar a Caixinha Turbo normalmente e o rendimento elevado já está ativo.
Como chegar a 115% do CDI sem ser cliente Nubank Mais
Para quem está fora dos planos premium, o Nubank oferece 115% do CDI — ainda bem acima do CDI puro. A condição é uma só: movimentação mínima de R$ 900 por mês na conta.
Essa movimentação não precisa ser um depósito. Ela inclui pagamentos, Pix enviados e recebidos, e uso do cartão ao longo do mês. Não é necessário manter esse saldo parado — o que conta é o volume de transações dentro do período.
⚠️ Essa condição precisa ser cumprida todos os meses para manter o benefício ativo. Se o mês fechar abaixo dos R$ 900 em movimentação, o rendimento cai para a taxa padrão no ciclo seguinte.
Regras que você precisa saber antes de aplicar
Antes de colocar dinheiro na Caixinha Turbo, entenda as regras que definem como o benefício funciona na prática:
- Teto de R$ 5.000: a taxa especial — seja 115% ou 120% do CDI — se aplica apenas sobre os primeiros R$ 5.000 aplicados. Valores acima desse limite rendem à taxa padrão.
- Renovação a cada 31 dias: a oferta não é permanente. Ela precisa ser ativada novamente a cada ciclo. Quem não renova perde o benefício sem perceber.
- Liquidez diária: o dinheiro pode ser resgatado a qualquer momento, sem carência.
- Cobertura do FGC: o investimento é protegido pelo Fundo Garantidor de Créditos, com cobertura de até R$ 250.000 por instituição.
Fique atento especialmente ao teto e à renovação. São os dois pontos que mais passam despercebidos — e os que mais custam rendimento para quem não presta atenção.
Como ativar a Caixinha Turbo no app do Nubank (passo a passo)
A atualização da oferta não chega automaticamente para todos os clientes. É preciso entrar no app e confirmar manualmente. Faça assim:
- Abra o aplicativo do Nubank no seu celular.
- Acesse a seção “Guardar Dinheiro” ou “Caixinha” no menu principal.
- Localize a opção da Caixinha Turbo.
- Verifique qual é a taxa exibida no momento.
- Se aparecer a opção “atualizar oferta” ou uma taxa mais alta disponível, confirme tocando no botão.
Se a taxa exibida for menor do que o anunciado, feche e reabra o aplicativo. Nem todos os clientes recebem a oferta ao mesmo tempo — pode levar algumas horas. Se ainda assim não aparecer, verifique se a movimentação mínima do mês foi cumprida.
Cofrinho do Mercado Pago: Rendimento e Condições em 2025
120% do CDI para assinantes do Meli+
Assinantes do Meli+ — o plano de assinatura do Mercado Livre e Mercado Pago — acessam 120% do CDI no Cofrinho. O Meli+ é um plano pago que já oferece outros benefícios como frete grátis e acesso a serviços de streaming. O rendimento elevado entra como mais um atrativo do pacote.
Para quem já assina o Meli+ por outros motivos, o rendimento de 120% do CDI no Cofrinho é essencialmente um bônus que muita gente ainda não ativou. Vale checar agora.
O rendimento padrão para quem não assina o Meli+
Para clientes sem o Meli+, o Cofrinho do Mercado Pago rende 112% do CDI. Menos do que os 115% que o Nubank oferece para não-premium, mas ainda bem acima do CDI puro — e acima do que a maioria das contas tradicionais paga.
O Cofrinho também tem liquidez diária, o que o coloca na mesma categoria prática que a Caixinha Turbo. Você aplica, o dinheiro rende todo dia, e resgata quando quiser, sem burocracia.
⚠️ Importante: O Cofrinho do Mercado Pago investe em cotas de fundo de renda fixa. Diferente da Caixinha Turbo do Nubank, ele não possui cobertura do FGC (Fundo Garantidor de Créditos). A proteção do fundo ocorre por meio de patrimônio separado, conforme regulamentação da CVM. Considere esse ponto ao decidir onde alocar seu dinheiro.
Nubank x Mercado Pago: A Estratégia de Usar os Dois ao Mesmo Tempo
Por que escolher um único banco pode significar deixar dinheiro na mesa
O detalhe que muda tudo é o teto de R$ 5.000 do Nubank. A taxa especial — seja 115% ou 120% do CDI — vale apenas sobre esse valor. O que passar disso rende à taxa padrão do banco.
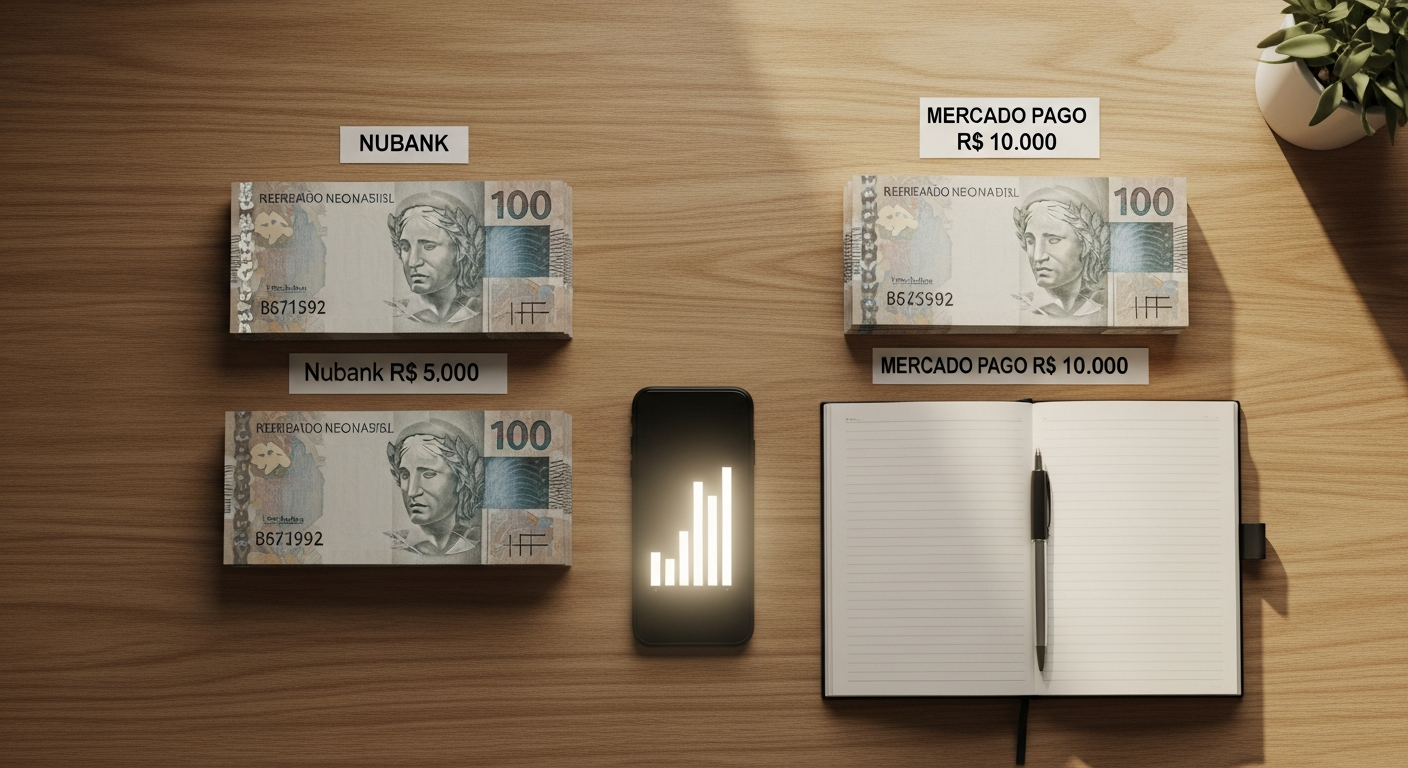
Concentrar R$ 15.000, por exemplo, inteiramente no Nubank significa que R$ 10.000 estão rendendo a uma taxa menor do que você poderia conseguir. Dividir esse dinheiro resolve o problema — e não existe custo ou complicação técnica em ter conta nos dois bancos ao mesmo tempo. Ambos são gratuitos para abrir e manter.
Exemplo prático — como ficaria o rendimento dividido
Imagine um cliente sem plano premium em nenhum dos dois bancos, com R$ 15.000 para aplicar:
Opção A — Tudo no Nubank:
- R$ 5.000 rendem a 115% do CDI (dentro do teto)
- R$ 10.000 rendem à taxa padrão do Nubank (abaixo dos 112% do Mercado Pago)
Opção B — Dividido entre os dois:
- R$ 5.000 no Nubank a 115% do CDI
- R$ 10.000 no Cofrinho do Mercado Pago a 112% do CDI
A Opção B rende mais. Em vez de deixar o excesso rendendo a taxa padrão do Nubank, você manda esse dinheiro para o Mercado Pago e garante 112% do CDI no lugar de uma taxa inferior. Sem planilha, sem complicação — só uma transferência de Pix.
Quanto mais capital você tiver acima do teto de R$ 5.000 do Nubank, maior é o ganho dessa divisão.
Dividir o Dinheiro Afeta seu Rating Bancário? A Verdade
Separar o dinheiro entre Nubank e Mercado Pago prejudica seu rating?
É um ponto que confunde muita gente, então vale deixar claro antes de agir. Existe uma crença popular de que concentrar dinheiro em um único banco “melhora o score” ou o chamado rating bancário naquela instituição — e que dividir o dinheiro entre dois bancos prejudicaria esse rating.
Isso não funciona assim. Rating bancário é um critério interno de cada banco, construído com base no histórico de relacionamento do cliente com aquela instituição específica: uso de produtos, pontualidade em pagamentos e comportamento geral dentro da plataforma.
Ter dinheiro no Nubank e no Mercado Pago ao mesmo tempo não prejudica o rating em nenhum dos dois.
Cada banco avalia você de forma independente
O Nubank não sabe quanto dinheiro você tem no Mercado Pago. O Mercado Pago não sabe o que você faz no Nubank. Cada banco avalia o seu comportamento dentro daquela plataforma: se você usa o cartão, se paga em dia, se mantém o relacionamento ativo com os serviços deles.
A estratégia de dividir o dinheiro entre os dois bancos não tem custo oculto em termos de relacionamento bancário. Você não perde nada em nenhum dos dois lados — e ainda ganha mais rendimento no total.
Leia também
- Nova Caixinha TURBO Nubank: Ative agora e ganhe 110% do CDI
- Cartão Mercado Pago: Faça isso e aprove 18 Mil de limite crédito HOJE!
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
Conclusão
Os dois bancos estão com 120% do CDI na mesa, cada um com suas condições e seus limites. O teto de R$ 5.000 do Nubank é justamente o que torna a divisão mais vantajosa: você maximiza a taxa especial na Caixinha Turbo e ainda garante 112% do CDI no Cofrinho do Mercado Pago para o restante, em vez de aceitar a taxa padrão.
O próximo passo é simples: abra o app do Nubank agora e verifique a oferta da Caixinha Turbo. Se já tiver conta no Mercado Pago, confira as condições do Cofrinho. A Caixinha Turbo tem liquidez diária e cobertura do FGC. O Cofrinho também tem liquidez diária — mas opera como fundo de investimento, sem cobertura do FGC. Avalie o perfil de cada produto antes de decidir quanto alocar em cada um.
A briga entre Nubank e Mercado Pago não tem previsão de acabar. E enquanto ela continua, quem age com inteligência é o consumidor.



