Como Aumentar Limite do Cartão de Crédito: De R$ 600 a R$ 52.000 no Nubank, C6 Bank e Banco Inter
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que os Bancos Digitais Analisam Antes de Liberar o Seu Limite
- Passo 1 — Destrave o Seu Nome
- Passo 2 — Atualize Seus Dados Cadastrais
- Passo 3 — Ative a Conta Global
- Passo 4 — Use o Canal Correto Para o Atendente Humano
- Passo 5 — Peça Atualização de Renda, Não Aumento de Limite
- Resultado na Prática: De R$ 600 para R$ 52.000
- Recapitulando os 5 Passos
Se o seu limite de cartão de crédito está travado há meses — ou nasceu em R$ 50 e nunca saiu disso — este artigo é para você. Vou mostrar exatamente como aumentar o limite do cartão de crédito saindo de R$ 600 para R$ 52.000 no C6 Bank. São 5 passos, todos replicáveis. E o mais importante: o erro que impede a maioria das pessoas está no Passo 5 — e é o mais simples de corrigir.
Isso não é sorte. Não é ter um gerente amigo. É um processo replicável que funciona no Nubank, no C6 Bank e no Banco Inter. Você vai entender cada etapa antes de sair daqui.
O Que os Bancos Digitais Analisam Antes de Liberar (ou Bloquear) o Seu Limite
Antes de qualquer passo prático, você precisa entender como a decisão de limite é tomada. Sem esse entendimento, qualquer tentativa vira tentativa no escuro.
O Que é o Rating Bancário e Por Que Ele Define Tudo
O rating bancário é uma pontuação interna do banco — diferente do Score do Serasa ou do SPC. Enquanto o Score mede seu comportamento geral no mercado de crédito, o rating mede especificamente o seu relacionamento com aquele banco. Ele considera: histórico de pagamentos dentro da própria instituição, tempo de relacionamento, engajamento com o aplicativo, dados cadastrais atualizados e ausência de restrições no CPF.
Os bancos digitais usam tecnologia mais pesada nesse filtro do que bancos tradicionais. Há menos atendente humano no processo e mais algoritmo. Isso significa que, antes de qualquer pessoa ver a sua solicitação, o sistema já decidiu se você é um bom candidato ou não. É por isso que o rating bancário travado é o principal motivo pelo qual o limite fica estagnado — mesmo quando a renda da pessoa aumenta.
Leia também:
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
- Como Aumentar o Limite do Cartão de Crédito em 17 Dias — 5 Técnicas Que os Bancos Não Contam
- Como Aumentar o Limite no Banco Inter: O Passo a Passo que Quase Ninguém Conhece
Passo 1 — Destrave o Seu Nome: O Pré-Requisito Que Ninguém te Conta
Este é o ponto de partida inegociável. Sem ele, os outros quatro passos não funcionam.
Por Que o Nome Travado Bloqueia Até o Acesso ao Atendente Humano
“Destravar o nome” não é só limpar o CPF no Serasa. É garantir que o banco identifique você como um cliente sem restrições ativas no momento da solicitação. Com o CPF negativado, o algoritmo do banco digital classifica o usuário como inapropriado para receber atendimento especializado. O sistema filtra antes de qualquer humano ver a solicitação. Isso explica por que pessoas com nome sujo ficam em loop no chat automático: o algoritmo impede a escalada para um atendente real.
O que fazer na prática:
- Verifique a situação do seu CPF no Serasa Consumidor (gratuito pelo app ou site)
- Consulte também o registrato.bcb.gov.br, plataforma do Banco Central
- Verifique dentro do próprio aplicativo do banco — muitos mostram alertas de restrição no perfil
Se houver dívidas, negocie antes de qualquer outra ação. Não adianta seguir os próximos passos com CPF restrito. Se o nome já estiver limpo, confirme que o banco registrou a atualização. Após o pagamento de uma dívida, pode levar algum tempo para o dado aparecer nos bureaus de crédito e ser captado pelo sistema do banco.
Passo 2 — Atualize Seus Dados Cadastrais com Precisão
Com o CPF limpo, o próximo passo é garantir que os seus dados cadastrais estejam impecáveis. Parece simples — e é. Mas a maioria das pessoas ignora esse ponto.
Nome, Endereço e Contato: Por Que Cada Detalhe Importa para o Rating Bancário
O banco precisa confirmar a sua identidade antes de qualquer concessão de limite. O nome cadastrado deve ser idêntico ao que aparece no RG ou CNH — qualquer divergência gera uma sinalização negativa no sistema. Atualize também o número de telefone e o e-mail para os dados reais em uso. O banco usa esses canais para verificação de identidade em tempo real. Um contato desatualizado interrompe esse processo. Mantenha a renda declarada compatível com a realidade — nem inflada, nem subestimada.
O Erro do Endereço: Por Que Não Usar o Endereço do Trabalho ou de Terceiros
O endereço cadastrado deve ser o endereço de entrega real — onde o cartão físico será entregue e onde o banco pode verificar a residência, se necessário. Usar o endereço do trabalho ou da casa de um parente cria uma inconsistência cadastral. O banco pode tentar verificar e não encontrar o cliente. Essa inconsistência sinaliza risco e baixa o rating.
Como atualizar: dentro do aplicativo de cada banco, na seção de perfil ou dados pessoais. O processo é feito 100% pelo app.
Passo 3 — Ative a Conta Global (Em Dólar) e Sinalize Engajamento ao Banco
Este passo surpreende muita gente — e é justamente por isso que faz diferença.
Por Que os Bancos Digitais Estão Se Tornando Bancos Globais
Nubank, C6 Bank e Banco Inter estão em expansão internacional e não querem clientes que usam só o cartão de crédito numa emergência. Eles querem clientes engajados com toda a plataforma. Um cliente que ativa a conta global demonstra que usa o banco como ferramenta financeira completa — e esse engajamento é captado pelo algoritmo e influencia positivamente o rating bancário.
Como Ativar a Conta Global no C6 Bank, Nubank e Banco Inter
O volume convertido não precisa ser alto. O sinal para o algoritmo é a ativação e o uso, não o montante. Converta um valor mínimo para dólar — mesmo que seja R$ 10 ou R$ 20.
- C6 Bank: procure por “Conta Global” ou “Câmbio” na tela de produtos
- Banco Inter: acesse a Inter Global na seção de serviços financeiros
- Nubank: utilize o Nubank Global ou a opção de Câmbio no app
Passo 4 — Use o Canal Correto Para Chegar ao Atendente Humano
Chegar ao atendente certo é tão importante quanto o que você vai pedir. O caminho que você usa dentro do app define com qual tipo de atendente você vai falar — e se ele tem autoridade para analisar limite.
Por Que Você Não Deve Clicar em “Especialista” Direto
O erro mais comum: abrir o chat e digitar “quero falar com um atendente” — ou clicar em “Especialista” diretamente pela tela inicial de suporte. Quando você faz isso, o algoritmo entende que você está pulando o fluxo padrão. O resultado é redirecionamento para respostas automáticas ou para um atendente sem acesso ao módulo de limite. O algoritmo de atendimento precisa ser navegado pela sequência correta para liberar o acesso a um atendente com autoridade real para analisar crédito.
O Caminho Correto: Aba Cartão → Especialista → Atendente Humano
- Abra o aplicativo do banco (C6, Nubank ou Inter)
- Vá para a aba Cartão — não para “Ajuda” ou “Suporte” direto
- Dentro da seção do cartão, localize a opção relacionada a limite ou atendimento especializado
- Selecione “Especialista” ou equivalente dentro desse fluxo específico
- Aguarde o atendente humano se apresentar — não envie mensagem antes disso
Ao navegar pela aba de Cartão, você é classificado como alguém com uma dúvida específica sobre crédito. O algoritmo escala para um atendente com acesso ao módulo de limite — que é exatamente quem você precisa.
Os apps são atualizados com frequência. Se o caminho mudar, siga a lógica: vá pela área do cartão antes de qualquer atalho de suporte geral.
Passo 5 — Peça Atualização de Renda, Não Aumento de Limite
Este é o passo que mais muda o resultado. E é o mais simples de executar — quando você sabe o que está fazendo.
O Erro Clássico: Por Que “Quero Aumentar Meu Limite” Não Funciona
Quando o cliente pede diretamente o aumento de limite, o atendente segue um script padrão: “analisamos seu perfil e no momento não é possível.” Isso não é uma análise real. É uma resposta automática vinculada a esse tipo de solicitação. O atendente de chat geralmente não tem autonomia para aprovar aumento de limite. Ele apenas registra a solicitação e o sistema decide. O resultado quase sempre é negativo.
A solicitação de atualização de renda, por outro lado, abre um processo diferente. É uma atualização cadastral — não uma concessão de crédito. O atendente tem o fluxo para iniciar esse processo. E após o registro, o sistema do banco revisa automaticamente o limite compatível com a nova renda declarada.
Quais Documentos Enviar ao Atendente Para Comprovar a Renda
Envie um destes documentos, em ordem de preferência:
- Contracheque dos últimos 3 meses — para quem tem emprego formal (CLT)
- Extrato bancário dos últimos 3 meses — para autônomos, MEIs e profissionais liberais
- Declaração de Imposto de Renda (última entregue) — aceita por todos os bancos digitais
- Pró-labore — para sócios de empresas
Faça o upload diretamente no chat, em JPG ou PDF. O documento precisa ser legível, sem cortes e sem nenhuma edição. Documentos adulterados invalidam a solicitação — e podem encerrar a conta. Após enviar, aguarde a confirmação do atendente de que o documento foi recebido e registrado. Peça um número de protocolo. O prazo de análise varia entre 24 horas e 7 dias úteis, dependendo do banco.
Resultado na Prática: De R$ 600 para R$ 52.000 no C6 Bank
O ponto de partida era um limite de R$ 600 — o tipo de limite que mal cobre uma conta de supermercado. Os 5 passos foram aplicados na sequência correta:
- ✅ CPF verificado e sem restrições
- ✅ Dados cadastrais atualizados
- ✅ Conta global ativada com conversão mínima em dólar
- ✅ Atendimento acessado pela aba do cartão
- ✅ Solicitação feita como atualização de renda, com comprovante enviado no chat
O resultado foi R$ 52.000 de limite. O processo não foi instantâneo — cada etapa tem seu tempo de processamento. O diferencial não foi o banco. Foi saber o que pedir e como pedir. A mesma lógica funciona no Nubank e no Banco Inter. Os aplicativos têm nomenclaturas diferentes, mas o mecanismo é o mesmo: rating bancário, canal correto, atualização de renda.
Atenção: resultados variam conforme o perfil de cada pessoa. O processo é replicável — mas o número final depende do seu histórico real de crédito e da renda que você consegue comprovar.
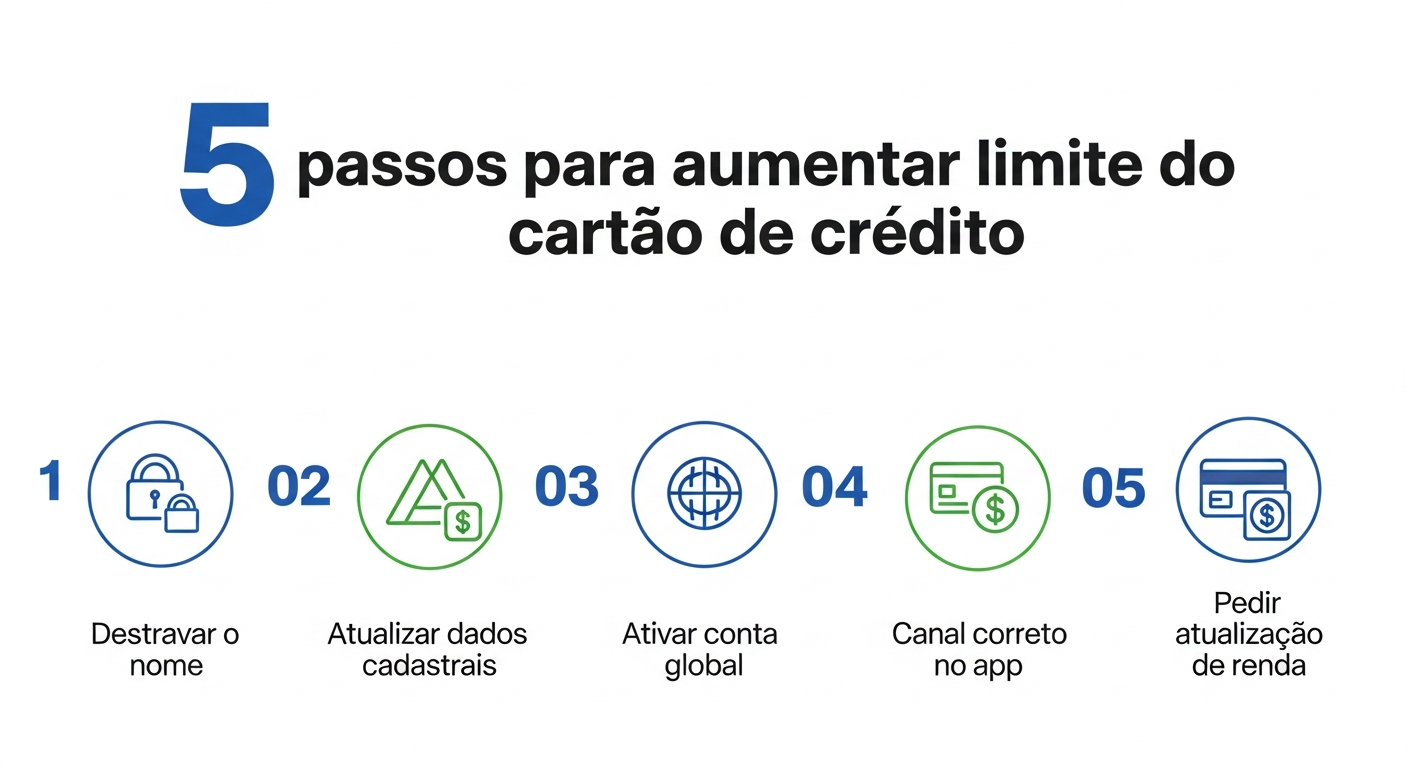
Como Aumentar o Limite do Cartão de Crédito: Recapitulando os 5 Passos
O limite não aumenta por acaso. Aumenta por processo. Aqui está o caminho completo:
- Destrave o nome — verifique o CPF no Serasa, no registrato e no app do banco. Resolva qualquer pendência antes de qualquer outra ação.
- Atualize os dados cadastrais — nome idêntico ao documento, endereço real, telefone e e-mail em uso.
- Ative a conta global — converta um valor mínimo para dólar. O sinal de engajamento importa mais do que o volume.
- Use o caminho correto no app — vá pela aba Cartão, depois Especialista. Não comece pelo suporte geral.
- Peça atualização de renda, não aumento de limite — envie o comprovante, pegue o protocolo e aguarde a análise.
Comece hoje pelo Passo 1 — verifique agora a situação do seu CPF. Esse é o único pré-requisito que, se ignorado, invalida todos os outros.



