Crédito 13º Salário: O Recurso de Final de Ano que Seu Gerente Não Te Oferece
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste Artigo
- Por que Dezembro Exige um Crédito Diferente para Empresas?
- O que É o Crédito Rápido de Final de Ano?
- Usar Crédito Bancário É Estratégia, Não Dívida
- Por que Seu Crédito 13º Salário Não Foi Aprovado?
- Passo a Passo para Conseguir o Crédito Antes do Natal
Dezembro chegou. O crédito para pagar 13 salário dos funcionários vence em dias, o estoque de Natal precisa ser reposto e o caixa — como sempre nessa época — não dá conta de tudo ao mesmo tempo. Se você está nessa situação, saiba: você não está sozinho, e o problema não é fraqueza do seu negócio.
O que a maioria dos pequenos empresários não sabe é que existe uma linha de crédito criada especificamente para esse momento. O problema é que o gerente do banco raramente a oferece de forma proativa — e quem não sabe pedir acaba levando o produto errado, ou saindo da agência de mãos vazias.
Este artigo vai te mostrar o que é o crédito rápido de final de ano, como ele funciona, por que a aprovação falha na maioria das vezes — e o passo a passo para conseguir antes do Natal.
Por que Dezembro Exige um Crédito Diferente para Empresas?
As duas necessidades urgentes do final de ano: 13º salário e estoque de Natal
O 13º salário não é opcional. É uma obrigação trabalhista com data definida em lei: a primeira parcela vence até 30 de novembro, a segunda até 20 de dezembro. Verifique também a convenção coletiva da sua categoria, pois os prazos podem variar. Não pagar é multa, é ação trabalhista, é desgaste com a equipe.
Ao mesmo tempo, quem trabalha com varejo sabe que dezembro é a janela mais lucrativa do ano — mas para aproveitar, é preciso ter estoque sazonal na prateleira. E os fornecedores não esperam: exigem pagamento antecipado ou à vista para garantir a mercadoria.
Dois eventos financeiros pesados, no mesmo mês. Veja os cenários mais comuns:
- Empresa com funcionários CLT: precisa de capital para cobrir a segunda parcela do 13º até o dia 20 — uma saída de caixa previsível, mas concentrada
- Empresa de varejo: precisa de capital de giro para dezembro para comprar mercadoria antes do pico de vendas, com retorno previsto nas semanas seguintes
Esses dois cenários criam uma pressão de fluxo de caixa que a maioria dos negócios não consegue absorver só com receita própria. Isso não é má gestão — é a natureza do calendário comercial brasileiro.
Por que o crédito tradicional (36 a 48 parcelas) é a escolha errada para este momento
O crédito tradicional — com prazo de 36 a 48 meses e período de carência — foi desenhado para investimentos de longo prazo: reforma de loja, compra de equipamento, expansão da estrutura.
Quando um empresário usa esse tipo de crédito para pagar o 13º salário, ele está financiando uma despesa de curto prazo com um instrumento de longo prazo. O resultado prático: a empresa termina de pagar o crédito em 2027 por uma obrigação que foi liquidada em dezembro deste ano.
Outro ponto crítico: a carência cria uma falsa sensação de folga financeira. Mas atenção — carência não significa “sem custo”. Significa “sem prestação”. Os juros continuam correndo, sendo incorporados ao saldo devedor. O custo efetivo total do crédito cresce silenciosamente durante esse período.
Usar o instrumento errado para resolver um problema sazonal é o que leva ao descasamento financeiro — e ele custa caro.
O que É o Crédito Rápido de Final de Ano? Como Funciona o Crédito 13º Salário para Empresas
Características da linha: sem carência e prazo máximo de 12 meses
A linha conhecida como crédito rápido de final de ano — ou crédito 13º salário, dependendo da instituição — tem características bem definidas que a tornam adequada para esse momento:
- Prazo máximo de 12 meses, alinhado ao ciclo de receita gerado pela ação financiada
- Sem carência — o pagamento começa no mês seguinte à contratação
- Aprovação mais ágil do que linhas convencionais
- Finalidade específica: pagamento de 13º/gratificações ou linha de crédito para estoque de Natal
Veja a diferença na prática:
| Critério | Crédito Tradicional | Crédito Rápido de Final de Ano |
|---|---|---|
| Prazo | 36 a 48 meses | Até 12 meses |
| Carência | Sim (juros correm) | Não |
| Finalidade | Investimento de longo prazo | 13º salário / estoque sazonal |
| Impacto no fluxo de caixa | Comprometimento prolongado | Quitação dentro do ciclo de receita |
O prazo curto não é uma desvantagem — é uma proteção. Ele obriga a empresa a quitar a dívida dentro do ciclo de receita gerado pela própria ação financiada.
Como ele é chamado nos bancos e cooperativas de crédito
O nome do produto varia de uma instituição para outra. É importante chegar à agência já sabendo o que pedir:
- Bancos comerciais: pode aparecer como “crédito 13º salário”, “linha de apoio ao 13º” ou “crédito folha de final de ano”
- Cooperativas de crédito (Sicoob, Sicredi e similares): frequentemente chamado de “crédito rápido de final de ano” ou “adiantamento de gratificação”
Se você não usar o nome certo, o gerente vai te oferecer o que ele tem mais à mão — que provavelmente não é o produto mais adequado para sua situação.
Use este script ao chegar na agência ou ligar para o banco: “Quero saber sobre a linha de crédito para pagamento de 13º salário ou crédito rápido de final de ano.” Simples, direto, sem margem para confusão.
Por que o prazo curto protege o fluxo de caixa da sua empresa
Parece contraintuitivo: parcelas menores em mais meses parecem mais fáceis de administrar. Mas o prazo longo significa que o custo do crédito fica embutido no fluxo de caixa da empresa por anos — ocupando espaço que poderia ser usado para o próximo investimento ou para uma emergência real.
A lógica do crédito sazonal é direta: se o crédito foi contratado para financiar o Natal, ele deve ser quitado com a receita do Natal — não em 2027. Usar o prazo curto é uma forma de disciplina financeira automática. O ciclo de receita financia o custo. O negócio segue limpo para o próximo movimento.
Usar Crédito Bancário É Estratégia, Não Dívida
O ciclo “espiral” versus o “jogo de gato e rato”
Existe uma crença muito comum entre pequenos empresários brasileiros: crédito é dívida, dívida é perigo, então o ideal é operar só com capital próprio. É uma cautela compreensível — mas que, na prática, aprisiona o negócio em um ciclo limitante.
O empresário que opera apenas com capital próprio enfrenta o que se pode chamar de “jogo de gato e rato”: espera acumular dinheiro → investe → espera gerar retorno → recomeça do zero. Muito esforço. Pouco avanço.
Já o empresário que usa capital de terceiros para pequenas empresas de forma estratégica consegue crescer em espiral: usa crédito no momento certo → gera receita → quita o crédito → sobra mais capital próprio para o próximo ciclo → acessa crédito em condições cada vez melhores.
As grandes empresas — sem exceção — operam com capital de terceiros. Do capital de giro bancário até a emissão de debêntures e o IPO na bolsa. A diferença não é usar ou não usar crédito. É usar o crédito certo, no momento certo, com análise do retorno.
Como analisar o retorno antes de contratar
Antes de assinar qualquer contrato, responda duas perguntas:
- O que esse dinheiro vai gerar de retorno?
- O custo do crédito é menor do que o retorno esperado?
A lógica é simples: se a sua margem de lucro prevista cobre os juros com folga, o crédito funciona como acelerador de crescimento. Se o crédito for usado para cobrir prejuízo sem perspectiva de retorno, aí sim o alerta é real. O crédito vira dívida quando não há receita prevista para quitá-lo.
Verifique sempre o Custo Efetivo Total (CET), não só a taxa nominal — é ele que revela o custo real da operação. Faça esse cálculo antes de qualquer contratação.
Por que Seu Crédito 13º Salário Não Foi Aprovado? Entenda o Rating Bancário
O que é o rating bancário e como ele funciona (escala de A a E)
Se o seu pedido de crédito foi negado — ou se você desconfia que vai ser — há um motivo técnico quase sempre por trás: o rating bancário.
Rating é o sistema de classificação de risco de crédito usado pelos bancos. Funciona como uma nota representada por letras de A a E:
- A: Excelente histórico de pagamentos, baixo risco — melhores taxas e maiores limites
- B: Bom histórico, risco controlado — acesso à maioria das linhas disponíveis
- C: Histórico regular, risco moderado — condições menos favoráveis, aprovação possível
- D: Alto risco de inadimplência — crédito raramente aprovado nas condições padrão
- E: Risco muito alto — crédito praticamente indisponível no mercado convencional
O rating é calculado com base em histórico de crédito, relacionamento com o banco, movimentação financeira, dívidas ativas e dados dos birôs de crédito.
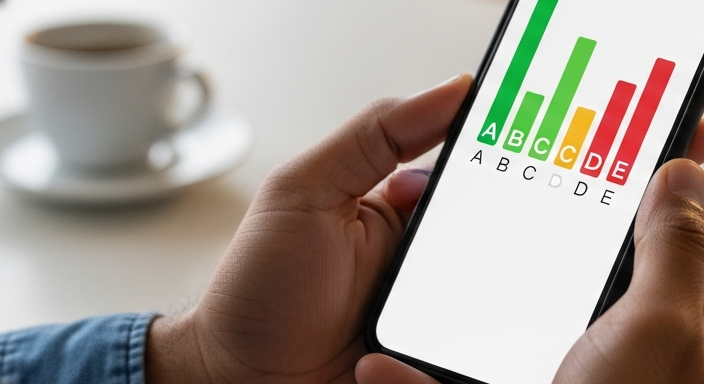
Atenção: A letra D é a mais comum entre pequenos empresários. Não é uma sentença — é um diagnóstico que pode ser revertido. Mas sem destravar o rating, nenhuma tentativa de crédito vai funcionar.
Por que a letra D bloqueia a aprovação da maioria dos empresários
Um empresário com rating D representa, para o banco, alto risco de não pagar — independentemente da saúde real do negócio. Mesmo que o CNPJ esteja ativo, com faturamento saudável e sem dívidas abertas, um CPF com rating D trava a aprovação.
O banco não vai te explicar espontaneamente por que o crédito foi recusado. Você precisa perguntar diretamente pelo seu rating — e isso é um direito seu como correntista.
A relação entre o CPF do sócio e o CNPJ da empresa
No Brasil, para micro e pequenas empresas, toda análise de crédito empresarial começa pelo CPF dos sócios — não pelo CNPJ. O banco entende que, em uma pequena empresa, empresário e negócio são financeiramente inseparáveis na prática.
Um CPF do sócio com rating baixo contamina a análise do CNPJ, mesmo que a empresa seja lucrativa e bem gerida. Essa é uma das razões pelas quais muitos empresários ficam sem entender por que o crédito foi negado.
A boa notícia: a relação funciona no sentido inverso também. Ao melhorar o rating do CPF, o acesso ao crédito do CNPJ melhora junto. Antes de qualquer pedido de crédito empresarial, o sócio precisa verificar — e, se necessário, destravar — o seu CPF.
Passo a Passo para Conseguir o Crédito para Pagar 13 Salário Antes do Natal
Passo 1 — Verifique o rating do sócio na sua agência
Agende uma conversa com o gerente de relacionamento da sua conta PJ. Não o caixa, não o atendente do guichê — o gerente responsável pela sua conta.
Use este script diretamente: “Qual é o rating do meu CPF aqui no banco?”
O banco é obrigado a fornecer essa informação ao titular — é um direito do correntista. Anote a letra e pergunte o que seria necessário para subir para a letra imediatamente acima. Se ainda não tiver conta PJ, este é o momento de avaliar abrir uma. O relacionamento bancário começa com a conta — e ele é parte do cálculo do rating.
Passo 2 — Desbloqueie o CPF e melhore a classificação
Se o rating for D ou E, o caminho antes de pedir crédito é regularizar. Siga este checklist:
- Quitar ou renegociar dívidas em aberto — use as plataformas de negociação do seu banco ou do Serasa
- Movimentar mais a conta PJ: usar o cartão empresarial, fazer aplicações, pagar fornecedores pela conta
- Contratar produtos bancários simples — conta corrente ativa, seguro empresarial — para aumentar o relacionamento bancário
- Solicitar um limite de crédito pequeno e usá-lo com pagamento rigorosamente em dia — isso reconstrói o histórico de pagamentos
- Perguntar ao gerente se o banco oferece serviço de “revisão de rating” mediante solicitação formal
Cada ação isolada parece pequena. Em conjunto, elas movem a agulha do seu rating — e abrem portas que estavam fechadas.
Passo 3 — Solicite especificamente o “crédito rápido de final de ano” ou “crédito 13º salário”
Com o rating verificado — e em processo de melhora, se necessário — é hora de pedir a linha certa.
Ao chegar na agência ou ligar para o banco, use o nome exato: “Quero solicitar o crédito rápido de final de ano” ou “Quero a linha de crédito 13º salário.”
Se o gerente oferecer outra linha, compare usando os critérios que você já aprendeu:
- Prazo máximo de 12 meses?
- Sem carência?
- Finalidade compatível com 13º salário ou estoque de Natal?
Se o banco não tiver a linha, pesquise nas cooperativas de crédito da sua região. Para associados, as condições costumam ser mais vantajosas do que as dos bancos comerciais convencionais.
Leve para a reunião a documentação PJ já organizada:
- CNPJ ativo
- Últimos 3 meses de extrato da conta PJ
- Comprovante de faturamento
- Documentos pessoais dos sócios
Chegar preparado reduz o tempo de análise e demonstra organização — dois fatores que jogam a seu favor.
Leia também
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Capital de Giro para MEI: Como Pedir no Banco e Ter Aprovado
Conclusão
Em dezembro, o empresário não precisa de um empréstimo genérico de longo prazo. Precisa de um crédito rápido, específico, com prazo alinhado ao ciclo de receita do final de ano.
O crédito 13º salário existe, tem condições favoráveis e está disponível em bancos e cooperativas — mas exige que o empresário saiba o nome, saiba pedir e, principalmente, saiba o estado do seu rating bancário antes de entrar na agência.
Verifique o rating do CPF do sócio. Desbloqueie se necessário. Então solicite a linha certa, pelo nome certo. Esse é o caminho mais curto entre o caixa apertado de agora e o Natal pago em dia.
Aproveite para explorar outros conteúdos do Segredo das Empresas sobre crédito empresarial e saúde financeira do seu negócio — há muito mais que seu gerente provavelmente ainda não te contou.



