Consórcio de Imóvel: Vale Mais a Pena do que Financiar?
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Como Funciona o Consórcio de Imóvel na Prática
- O Que Você Pode Comprar com um Consórcio Imobiliário
- Como Funciona a Contemplação no Consórcio de Imóvel
- Consórcio x Financiamento: A Comparação que Poucos Fazem
- Como Usar o FGTS no Consórcio Imobiliário em Banco Público
- Vale a Pena Fazer Consórcio de Imóvel? A Resposta Definitiva
Todo mundo quer a casa própria. Mas quando chega a hora de descobrir como chegar lá, o que a maioria encontra é uma conta que não fecha — parcelas que sufocam, juros que nunca terminam e a sensação de que o imóvel vai sempre estar um passo à frente.
É nesse momento que aparece o conselho mais famoso do pedaço: “Hoje em dia é melhor viver de aluguel do que comprar.” Mas vale perguntar: quem dá esse conselho? Quase sempre é alguém que já tem patrimônio consolidado, que já passou da fase de construir. Para quem ainda está no começo, essa frase é um luxo que não se aplica.
O consórcio de imóvel existe há décadas no Brasil e continua sendo uma das alternativas menos compreendidas — e mais poderosas — para quem quer comprar um imóvel pagando muito menos. Neste artigo, você vai entender como funciona o consórcio imobiliário na prática, quanto custa de verdade, e por que, para quem está disposto a planejar, ele bate o financiamento bancário com folga.
Como Funciona o Consórcio de Imóvel na Prática
A definição mais direta possível: um consórcio de imóvel é um grupo de pessoas que se reúne com um objetivo em comum — comprar um imóvel — e contribui mensalmente para um fundo coletivo. Não há banco emprestando dinheiro. O recurso que financia cada compra vem do próprio grupo.
Para visualizar como funciona o consórcio imobiliário na prática, pense neste exemplo: 50 pessoas querem comprar um imóvel de R$ 300.000. Cada uma contribui mensalmente com sua parcela para o fundo coletivo. Todo mês, um participante é contemplado e recebe a carta de crédito — o equivalente a R$ 300.000 disponíveis para comprar o imóvel à vista. O grupo segue funcionando até que todos os 50 participantes tenham sido contemplados.
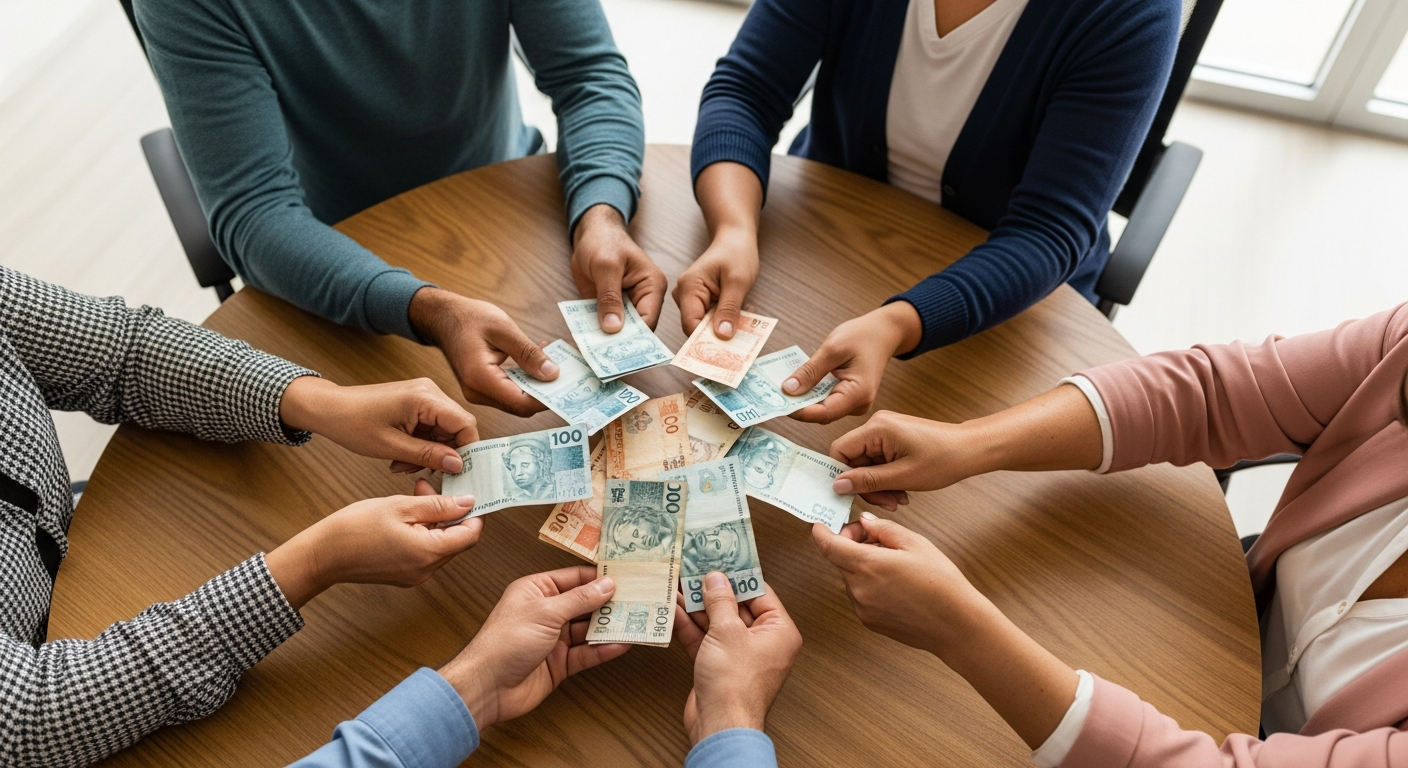
O ponto central que faz o consórcio ser tão diferente do financiamento é simples: não existem juros mensais. Você não está tomando dinheiro emprestado de ninguém. Está participando de um sistema de compra coletiva administrado por uma administradora de consórcio, regulamentada pelo Banco Central.
O Que É a Carta de Crédito no Consórcio
A carta de crédito é o “voucher” que você recebe quando é contemplado. Ela representa o valor total do bem contratado no momento em que você entrou no grupo — neste exemplo, R$ 300.000.
Com ela em mãos, você pode comprar imóvel novo, imóvel usado, terreno ou até financiar uma construção ou reforma. A carta tem poder de compra à vista, o que coloca você em posição de negociar descontos direto com o vendedor — algo que quem financia raramente consegue fazer.
Se o imóvel escolhido custar menos do que o valor da carta, a diferença pode ser usada para quitar parcelas futuras ou ser devolvida a você, dependendo das regras da administradora. Vale sempre verificar essas condições antes de assinar.
O Que Você Pode Comprar com um Consórcio Imobiliário
Antes de ir fundo nas comparações, é importante ampliar o que você entende por consórcio. Ele não serve só para comprar apartamento. As principais modalidades de consórcio disponíveis no mercado são:
- Imóveis: apartamentos, casas, terrenos, imóveis comerciais, construção e reforma
- Veículos: carros novos, usados, motos, caminhões, ônibus
- Serviços: viagens, cirurgias, festas, educação (varia conforme a administradora)
O foco deste artigo é o consórcio imobiliário — e há uma razão estratégica para isso. De todas as modalidades, é a que oferece o maior impacto para quem está construindo patrimônio do zero. Um imóvel é um ativo real, que valoriza ao longo do tempo e ainda resolve o problema do aluguel. Por isso, entender como funciona a contemplação nesse tipo de consórcio é o próximo passo essencial.
Como Funciona a Contemplação no Consórcio de Imóvel
A contemplação é o momento em que você recebe sua carta de crédito e pode finalmente comprar o imóvel. É também a principal dúvida de quem considera entrar em um consórcio: “Quando vou ser contemplado?”
Existem dois caminhos para isso acontecer, e você precisa entender os dois.
Contemplação por Sorteio
Todo mês, durante a assembleia do grupo, um ou mais participantes são sorteados entre todos os que ainda não foram contemplados. O processo é aleatório — qualquer pessoa do grupo pode ser sorteada, independentemente de há quanto tempo está pagando.
A maioria das administradoras utiliza os números da Loteria Federal como base para os sorteios, garantindo transparência e imparcialidade. Essa modalidade é ideal para quem não tem recurso extra disponível no momento e está disposto a aguardar.
Contemplação por Lance
O lance é a forma de antecipar a contemplação. O participante oferece um valor adicional — além da parcela mensal — e quem oferecer o maior percentual de lance em relação ao valor total da carta de crédito naquele mês leva a contemplação.
Se a carta é de R$ 300.000 e três pessoas oferecem lance na mesma assembleia, vence quem oferecer o maior valor proporcional. Existem três tipos principais:
- Lance livre: o participante oferece qualquer valor que quiser
- Lance fixo: a administradora define um percentual específico; se vários participantes oferecerem o mesmo valor, há sorteio entre eles
- Lance embutido: o participante usa parte do próprio valor da carta de crédito como lance — útil para quem não tem recursos externos, mas reduz o valor final disponível para compra
Dica estratégica: quem tem saldo de FGTS pode utilizá-lo como lance em consórcios de bancos públicos. Isso muda completamente o jogo — e vamos detalhar exatamente como funciona mais adiante.
Consórcio x Financiamento: A Comparação que Poucos Fazem
Quando alguém compara consórcio x financiamento, a primeira observação costuma ser: “No financiamento eu já tenho o imóvel no dia seguinte. No consórcio tenho que esperar.” Essa afirmação está correta — mas ela ignora completamente o fator que mais importa no longo prazo: o custo total.
Taxa de Administração vs. Taxa de Juros — A Diferença Real
No financiamento bancário tradicional, você paga juros mensais sobre o saldo devedor. Esses juros incidem todo mês sobre o que ainda deve, e ao longo de 20 ou 30 anos, o valor pago em juros pode superar o valor original do imóvel.
No consórcio de imóvel, não há juros. O que você paga é a taxa de administração, que remunera a administradora pelo gerenciamento do grupo, diluída ao longo de todo o prazo. Quando traduzimos isso em custo anual equivalente, os números ficam claros:
- Financiamento bancário: custo equivalente a aproximadamente 9% ao ano
- Consórcio de imóvel: custo equivalente a aproximadamente 2,83% ao ano
O consórcio é mais de três vezes mais barato em termos de custo anual. Para um imóvel de R$ 300.000, essa diferença representa dezenas de milhares de reais ao longo do prazo.
| Critério | Consórcio de Imóvel | Financiamento Bancário |
|---|---|---|
| Juros mensais | ❌ Não há | ✅ Sim (aprox. 9% a.a.) |
| Taxa de administração | ✅ Sim (aprox. 2,83% a.a.) | ❌ Não se aplica |
| Imóvel imediato | ❌ Depende da contemplação | ✅ Sim |
| Uso do FGTS | ✅ Como lance (banco público) | ✅ Como entrada |
| Fundo de reserva | ✅ Pode ser devolvido | ❌ Não existe |
| Custo total ao longo do prazo | ✅ Significativamente menor | ❌ Mais elevado |
A desvantagem real do consórcio merece ser reconhecida com honestidade: se você precisa do imóvel imediatamente — para morar, para evitar um aluguel que está sufocando o orçamento agora — o financiamento resolve no curto prazo. O consórcio de imóvel exige planejamento e tolerância ao tempo de espera até a contemplação.
O Fundo de Reserva — O Que É e Se Pode Voltar Para Você
Além da taxa de administração, o consórcio costuma cobrar uma taxa de fundo de reserva. Essa taxa existe para proteger o grupo contra eventuais inadimplências — se alguém parar de pagar, o fundo cobre o buraco para que os demais participantes não sejam prejudicados.
O que pouca gente sabe: se a inadimplência do grupo se mantiver baixa ao longo do prazo, parte ou todo o fundo de reserva pode ser devolvido ao participante ao final do contrato. Isso significa que o custo real do consórcio pode ser ainda menor do que o anunciado. A devolução não é garantida — depende do comportamento do grupo ao longo do tempo. Mas é um diferencial concreto em relação ao financiamento, onde cada real pago em juros vai embora para sempre, sem retorno de nenhum tipo.
Leia também:
- Renda de até R$ 2.500: O guia definitivo para você sair do aluguel e comprar seu imóvel
- LIBERADO! Compre seu carro sem juros: O segredo da Compra Planejada
- Consórcio de Carro CCOB: A Menor Taxa do Mercado Vale a Pena?
Como Usar o FGTS no Consórcio Imobiliário em Banco Público
Chegamos ao ponto que a maioria dos artigos sobre consórcio não menciona. A pergunta que provavelmente está na sua cabeça agora é: “Mas e se eu não tiver dinheiro para dar um lance competitivo?”
A resposta pode estar na sua conta da Caixa, acumulando pó há anos. Em consórcios contratados em bancos públicos — como a Caixa Econômica Federal ou o Banco do Brasil — é possível utilizar o saldo do FGTS como lance. O Fundo de Garantia por Tempo de Serviço é o valor que todo trabalhador com carteira assinada acumula ao longo dos anos, depositado mensalmente pelo empregador. Esse dinheiro fica guardado na Caixa rendendo muito abaixo da inflação — e a maioria das pessoas nunca o usa.
A estratégia é direta: em vez de deixar esse saldo parado, você o utiliza como lance no consórcio de imóvel. Isso aumenta drasticamente suas chances de ser contemplado mais rápido e ainda pode reduzir o valor das parcelas restantes após a contemplação. Para trabalhadores com carteira assinada que acumularam anos de FGTS sem nunca ter sacado, esse pode ser o recurso que transforma o tempo de espera do consórcio em uma contemplação muito mais rápida do que qualquer pessoa imaginaria.
Passo a Passo Para Usar o FGTS no Consórcio Imobiliário
- Contrate um consórcio imobiliário em um banco público autorizado (ex: Caixa Econômica Federal, Banco do Brasil)
- Consulte seu saldo de FGTS pelo aplicativo FGTS, disponível para iOS e Android
- Verifique se você cumpre os requisitos: não ter imóvel no mesmo município onde deseja comprar, não ter financiamento ativo pelo SFH (Sistema Financeiro de Habitação), entre outros
- Registre seu lance utilizando o saldo do FGTS como recurso na assembleia de contemplação
- Acompanhe o processo junto à administradora: se contemplado, o valor é transferido entre a Caixa e a administradora do consórcio — consulte as condições específicas do seu contrato para entender o fluxo operacional exato
Atenção: as regras específicas variam entre administradoras e estão sujeitas a atualização. Consulte sempre as condições vigentes antes de assinar qualquer contrato.
Vale a Pena Fazer Consórcio de Imóvel? A Resposta Definitiva
O discurso de que “não precisa ter imóvel próprio” é um luxo de quem já chegou lá. Para quem ainda está construindo patrimônio do zero — seja o trabalhador CLT, seja o pequeno empresário que reinveste tudo no negócio — a casa própria não é capricho: é o primeiro degrau. É o ativo que para de consumir renda em aluguel e começa a trabalhar a seu favor.
O consórcio de imóvel custa menos, exige planejamento, e quem usa o FGTS de forma estratégica pode ser contemplado muito mais rápido do que imagina. A diferença de custo anual — 9% no financiamento contra 2,83% no consórcio — não é um detalhe: é a soma de anos de trabalho que ficam no seu bolso em vez de ir para o banco.
O consórcio não é para todo mundo. Mas para quem se encaixa neste perfil, é difícil encontrar caminho mais eficiente:
- ✅ Tem disciplina para manter os pagamentos mensais
- ✅ Não precisa do imóvel imediatamente
- ✅ Tem saldo de FGTS acumulado
- ✅ Quer pagar significativamente menos do que pagaria num financiamento
- ✅ É pequeno empresário ou trabalhador CLT querendo construir patrimônio sólido
O próximo passo é simples: pesquise as opções de consórcio de imóvel disponíveis, consulte seu saldo de FGTS pelo aplicativo e, antes de assinar qualquer contrato, converse com um especialista de confiança. O planejamento financeiro começa com informação — e você já tem a principal.