Rating Bancário: A Pontuação Que Decide Seu Crédito
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo
- O Mito do Amigo do Gerente
- A Linguagem Que Você Usa no Banco Muda a Sua Taxa de Juros
- O Que É o Rating Bancário e Por Que Ele Controla Seu Acesso a Crédito
- Rating Bancário vs. Score Serasa — Você Está Medindo a Coisa Errada
- As Operações de Crédito Que as Grandes Empresas Usam — e Que Estão Disponíveis Para Você
- Como Melhorar o Rating Bancário e Conseguir Crédito com Taxas Menores
Você tem empresa aberta, conta em dia, score alto no Serasa — e o banco nega crédito ou oferece uma taxa que faz a conta não fechar. O gerente sorri, explica que “a política mudou” ou que “o momento está difícil”, e você sai da agência sem entender o que aconteceu de errado. A sensação é de que existe um critério invisível que ninguém te contou.
Existe. Ele se chama rating bancário — e é ele, não o Serasa, não o tamanho da sua empresa e não a simpatia do seu gerente, quem decide se o banco libera crédito para você e em que condições.
Este artigo vai te explicar o que é esse rating bancário, como ele funciona na prática, como ele se traduz diretamente na sua taxa de juros para empresa e, mais importante, o que você pode fazer para melhorá-lo — a partir de hoje.
O Mito do Amigo do Gerente
Existe uma crença muito difundida entre empresários de que crédito no banco é uma questão de relacionamento pessoal. Que quem conhece o gerente de longa data consegue taxa melhor. Que o segredo é “ter um contato dentro do banco”.
Essa crença causa um estrago silencioso: faz o empresário investir energia no lugar errado e nunca descobrir a variável que realmente importa.
Por Que o Gerente Não Decide Sozinho
O gerente de banco não tem poder discricionário sobre taxas e liberação de crédito. Quando você senta na frente dele e pede capital de giro para empresa, ele não abre uma gaveta e escolhe uma taxa baseado em quanto gosta de você. Ele consulta o sistema — e o sistema responde com o seu perfil de risco, as condições disponíveis e os produtos que podem ser oferecidos para o seu perfil.
O que o sistema mostra para ele é o seu rating bancário. A resposta é praticamente automática. Um gerente “amigo” pode acelerar o atendimento, te ligar antes, marcar uma reunião mais rápido — mas ele não muda o número que o sistema mostra.
O gerente é o atendente; o sistema é o dono do negócio. Quem decide é o dono.
Banco É Atendimento, Não Relacionamento
O conceito que transforma a forma como o empresário se relaciona com o banco é este: banco é atendimento, não relacionamento. O que define o acesso a crédito empresarial com boas condições é o comportamento do empresário — a linguagem que usa, os documentos que apresenta, o histórico que construiu naquela instituição.
Dois empresários com o mesmo faturamento, na mesma agência, com o mesmo gerente, podem receber taxas completamente diferentes — porque um chegou preparado e o outro não. Isso é, na verdade, libertador: o resultado está na mão do empresário, não do banco.
A Linguagem Que Você Usa no Banco Muda a Sua Taxa de Juros
Poucos empresários percebem que as palavras que escolhem no atendimento bancário já fazem parte da avaliação. A forma como você descreve a necessidade de crédito sinaliza imediatamente o seu perfil.
A Diferença Entre Pedir um Empréstimo e Pedir um Capital de Giro
Veja como a escolha das palavras muda tudo:
- \”Quero um empréstimo\” → o gerente interpreta: perfil desorganizado, sem planejamento. Produto mais caro da prateleira.
- \”Preciso de capital de giro para financiar meu ciclo operacional dos próximos 90 dias\” → o gerente interpreta: perfil estruturado, com controle financeiro. Menu de produtos completamente diferente.
- \”Financiamento de máquina\” abre um caminho; \”empréstimo para comprar um equipamento\” abre outro.
A palavra certa não mente — ela revela um empresário que entende de negócio. E banco oferece juros menores para quem oferece menos risco percebido.
O Que o Gerente Está Avaliando Quando Você Fala
Na análise de crédito, existem os chamados C’s do crédito — critérios que os bancos usam para avaliar a qualidade do tomador. Dois deles são centrais nessa conversa:
- Caráter: avaliação de se o empresário honra compromissos — histórico de pagamentos, comportamento ao longo do tempo, pontualidade com obrigações.
- Capacidade de pagamento: avaliação de se o negócio gera caixa suficiente para honrar a dívida — faturamento, fluxo de caixa, sazonalidade do setor.
A linguagem usada no atendimento é um sinal indireto de caráter e capacidade: o empresário que conhece os termos certos demonstra que gerencia bem o negócio, que planeja, que entende de finanças. Isso não é manipulação — é comunicação competente.
O Que É o Rating Bancário e Por Que Ele Controla Seu Acesso a Crédito
O rating bancário é a nota interna que o banco atribui a cada cliente — pessoa física ou jurídica — com base no comportamento financeiro desse cliente dentro da instituição. Ele não é divulgado amplamente, não aparece no extrato e a maioria dos empresários nunca ouviu falar dele. Mas ele está sendo consultado o tempo todo.
A Escala de A a F — O Que Cada Letra Significa Para o Seu Bolso
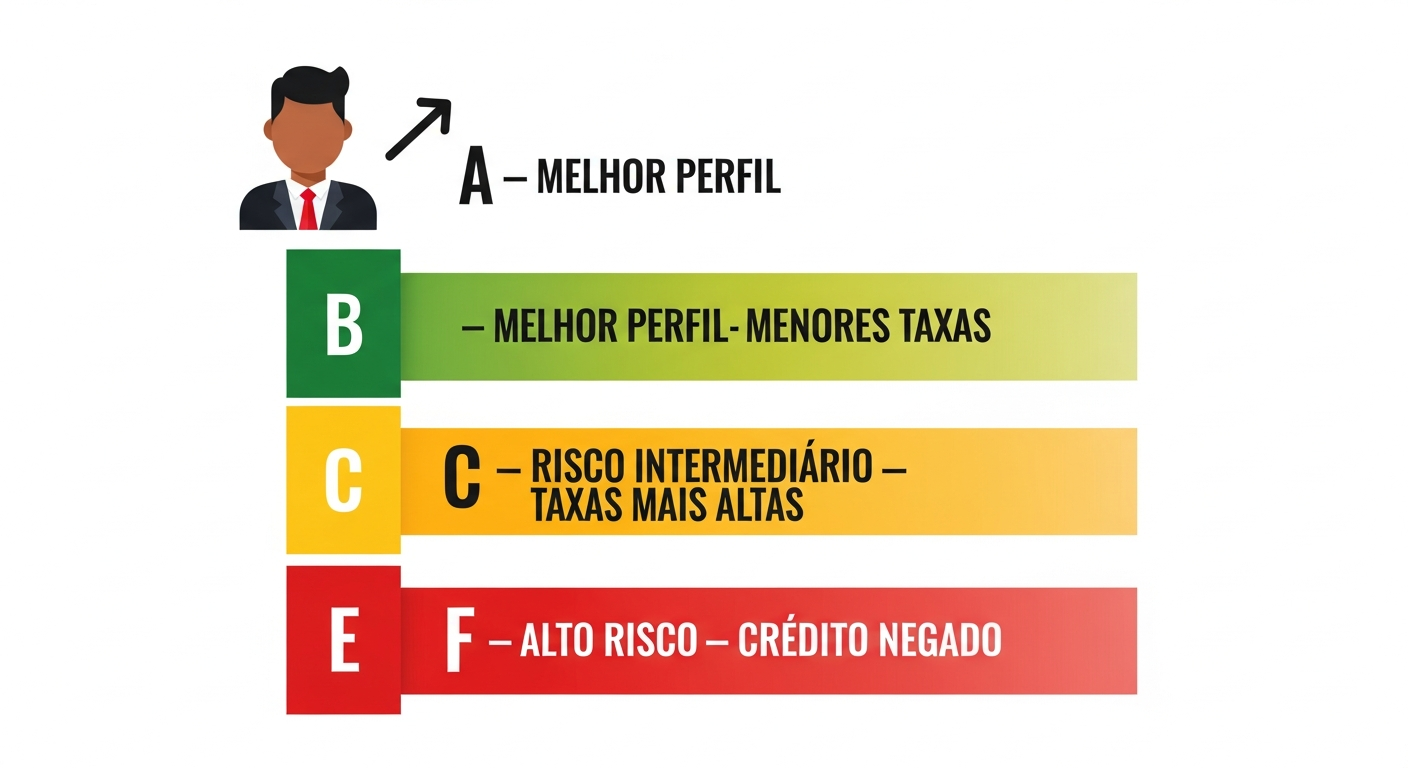
A escala mais comum vai da letra A (melhor perfil) até a letra F (maior risco percebido). Cada banco tem sua metodologia própria de cálculo, mas a lógica é universal: quanto melhor a letra, menor o risco, menor a taxa de juros.
| Rating | Perfil | Condições de crédito |
|---|---|---|
| A ou B | Baixo risco | Melhores produtos, menores taxas, maiores limites |
| C ou D | Risco intermediário | Acesso restrito, taxas mais altas, produtos limitados |
| E ou F | Alto risco | Crédito negado ou condições proibitivas |
A distância entre um rating bancário A e um rating D pode significar uma diferença expressiva na taxa mensal cobrada — na mesma agência, no mesmo banco, para o mesmo produto. Essa diferença, acumulada ao longo de um ano, representa um custo financeiro real e evitável para a empresa.
Quando o Banco Está Consultando o Seu Rating (Sem Você Saber)
O score bancário não é consultado apenas quando você pede crédito. Ele é acessado em qualquer interação relevante com o banco: quando você pede um extrato, quando o gerente visita a sua empresa, quando você liga para tirar uma dúvida, quando você acessa o internet banking e abre o chat de atendimento.
Isso significa que cada interação com o banco é um momento de construção ou destruição de rating. Não existe neutralidade — cada comportamento está sendo lido.
- Comportamentos que prejudicam a nota: atrasar pagamentos, usar limite de forma irregular, ter cheques devolvidos, manter saldo negativo de forma recorrente.
- Comportamentos que constroem: movimentar bem a conta PJ, pagar obrigações em dia, manter relacionamento ativo com a instituição.
Como o Rating Bancário Se Traduz em Taxa de Juros na Prática
A lógica econômica é simples. O banco capta dinheiro a um custo e empresta a outro — a margem entre os dois cobre os riscos da operação. Quanto maior o risco percebido (rating baixo), maior a margem de segurança que o banco cobra. Quanto menor o risco (rating alto), o banco aceita trabalhar com margem menor para não perder um bom cliente.
O impacto prático é significativo: a diferença de taxa entre um rating A e um rating C pode representar, numa mesma operação de capital de giro, um custo adicional de milhares de reais por ano — pagos apenas por não ter construído um perfil bancário adequado.
Melhorar o rating bancário é um dos atos mais rentáveis que um empresário pode executar.
Rating Bancário vs. Score Serasa — Você Está Medindo a Coisa Errada
Uma das confusões mais prejudiciais ao empresário que busca crédito empresarial é acreditar que ter um score alto no Serasa garante boas condições no banco. Não garante. E entender por quê muda completamente a estratégia.
Para Que Serve o Score do Serasa de Verdade
Na prática, o Serasa Score cumpre a função de ferramenta de varejo. Ele é calculado com base em dados externos — histórico de pagamentos, dívidas em aberto, tempo de CPF ativo, volume de consultas ao CPF — e é útil para empresas que precisam decidir se vendem a prazo para uma pessoa física.
Para um banco que vai liberar um volume expressivo em capital de giro para empresa, o Serasa Score é insuficiente como critério principal. Os bancos têm acesso a dados muito mais completos e atualizados.
Por Que Ter Pontuação Alta no Serasa Não Garante Como Conseguir Crédito no Banco
Bancos veem toda a movimentação da sua conta PJ, o histórico de operações, o comportamento do empresário dentro do sistema financeiro nacional — e especialmente dentro daquela instituição específica. O rating bancário é construído de dentro para fora — a partir do relacionamento real com aquele banco.
- Um empresário pode ter score alto no Serasa e rating D no banco — e vai receber taxas elevadas porque o banco só enxerga o que acontece dentro da sua própria plataforma.
- Da mesma forma, um empresário com score mais baixo no Serasa pode ter rating A no banco e acessar as melhores condições disponíveis.
A conclusão prática é clara: pare de otimizar apenas o Serasa e comece a otimizar o seu relacionamento bancário real.
As Operações de Crédito Que as Grandes Empresas Usam — e Que Estão Disponíveis Para Você
Existe um conjunto de produtos bancários que os pequenos empresários raramente conhecem — não porque sejam exclusivos de grandes empresas, mas porque o acesso depende de rating bancário e de saber que eles existem.
O Que É Conta Garantida e Por Que Ela É Melhor Que o Cheque Especial
Conta garantida é uma linha de crédito pré-aprovada vinculada à conta PJ. Funciona como um limite disponível que o empresário usa quando precisa e paga quando pode — sem burocracia a cada utilização.
| Conta Garantida | Cheque Especial | |
|---|---|---|
| Taxas | Negociadas e planejadas | Entre as maiores do mercado |
| Acesso | Rating A ou B | Qualquer cliente |
| Uso ideal | Gestão de fluxo de caixa | Emergência (evitar) |
Grandes empresas usam a conta garantida como ferramenta de gestão de fluxo de caixa — não como socorro de emergência. Quem não sabe que esse produto existe continua pagando cheque especial toda vez que o caixa aperta.
O Que É uma Operação Personalizada e Como Ela Funciona
Operação personalizada é uma estrutura de crédito montada sob medida para as necessidades específicas da empresa. Prazos, taxas, garantias e forma de pagamento são negociados — não são produtos de prateleira com condições fixas.
Quem tem acesso: empresas com bom rating bancário e histórico sólido. O banco propõe essa modalidade para clientes que considera de baixo risco. O pequeno empresário raramente acessa isso — não por ser pequeno, mas por não ter construído o rating necessário e por não saber que pode simplesmente perguntar ao gerente.
O Cartão BNDES — O Benefício Que Poucos Empresários Conhecem
O Cartão BNDES é um produto de crédito do governo federal, operado pelos bancos, com taxas subsidiadas para compra de máquinas, equipamentos e insumos de fornecedores credenciados. As taxas são significativamente menores do que as do mercado convencional — é um dos créditos mais acessíveis disponíveis no Brasil para micro e pequenas empresas.
Para acessar, a empresa precisa ser aprovada pelo banco operador. Entre os critérios avaliados pelo banco estão o porte da empresa, regularidade fiscal e o perfil de relacionamento com a instituição — incluindo o histórico de comportamento financeiro. Um empresário com rating baixo pode ter o pedido dificultado mesmo que a empresa seja elegível pelo critério de porte (ME ou EPP).
Um dos melhores produtos de fomento do país pode estar fora de alcance para quem não construiu um bom perfil bancário.
Como Melhorar o Rating Bancário e Conseguir Crédito com Taxas Menores
Informação sem ação não muda nada. Então vamos ao que importa: o que o empresário pode fazer, de forma concreta, para melhorar o seu rating bancário e acessar condições de crédito empresarial melhores.
Os Comportamentos Que Constroem Rating Bancário
- Movimentar a conta PJ ativamente: depósitos regulares, pagamentos de fornecedores, recebimentos de clientes — o banco lê o volume e a regularidade dessa movimentação como sinal de saúde do negócio. Uma conta parada não constrói rating.
- Honrar todas as obrigações bancárias no prazo: boletos, parcelas, cobranças automáticas — atraso conta para o rating bancário. A pontualidade é o sinal mais básico de caráter que o banco avalia.
- Manter saldo médio positivo: não exige saldo alto — exige regularidade. Um padrão de saldo positivo e estável sinaliza estabilidade financeira ao sistema.
- Usar e pagar produtos bancários: o empresário que usa um limite pequeno e paga em dia está acumulando histórico positivo. Quem nunca usou nada não tem histórico para ser avaliado favoravelmente.
- Evitar o cheque especial crônico: usá-lo eventualmente é tolerado. Estar sempre no negativo sinaliza desorganização financeira ao sistema.
Como Se Preparar Antes de Ir ao Banco Pedir Crédito
Antes de entrar na agência, saiba exatamente qual produto está pedindo. Não “um empréstimo” — mas “capital de giro de 90 dias para financiar estoque do período de alta temporada”.
Documentos essenciais para levar:
- Balancete atualizado
- Extrato bancário dos últimos seis meses
- Faturamento recente
- Declaração de IR da empresa
Tenha clareza do valor necessário, do prazo e de como pretende pagar. O banco vai perguntar — e o empresário que chega com resposta pronta transmite segurança.
Pergunte diretamente ao gerente: \”Qual é o meu rating atual?\” A maioria responde quando perguntado de forma direta. Se o rating estiver baixo, pergunte também: \”O que posso fazer para melhorar meu perfil nos próximos 60 dias?\” Você vai se surpreender com a clareza da resposta.
Leia também
- Crédito PJ Negado? A Gerente de Banco Revela os 3 Erros Fatais
- Score Alto, Crédito Negado? Conheça o Rating Bancário
- Chega de Empréstimos Caros: Descubra o Poder da Conta Garantida para sua Empresa
Acesso a crédito com boas taxas não é privilégio de grande empresa nem de quem tem o número do gerente salvo no celular. É resultado de informação e de comportamento financeiro consistente.
O rating bancário existe, é consultado em cada interação com o banco e define diretamente as condições que você recebe — e ele pode ser melhorado por qualquer empresário que decida entender como o jogo funciona.
Se este artigo mudou a forma como você enxerga o relacionamento com o seu banco, compartilhe com outro empresário que ainda acredita que o problema é o gerente. Provavelmente, ele precisa dessas informações mais do que imagina.