Lista Negra dos Bancos: O Que É e Como Sair Dela
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- A Lista Negra dos Bancos Realmente Existe?
- Como o Serasa Pode Te Colocar na Lista Negra Sem Você Perceber
- Renegociação ou Quitação com Desconto: Qual a Diferença Real?
- A Lista Negra Se Espalha Para Todos os Bancos?
- O Que É o Rating Bancário — e Por Que Vale Mais que o Score do Serasa
- Como Descobrir Se Você Está na Lista Negra dos Bancos
- Como Sair da Lista Negra dos Bancos e Destravar Seu Crédito
Você foi ao banco solicitar um cartão de crédito, um empréstimo ou até mesmo abrir uma conta. Seu nome estava limpo no Serasa. Seu score estava alto. E mesmo assim: negado. Sem explicação clara, sem motivo aparente. Se isso já aconteceu com você, saiba que provavelmente não foi coincidência — e a culpa não é do Serasa.
Existe um sistema paralelo de avaliação de crédito que funciona nos bastidores do sistema financeiro brasileiro. Ele não aparece no aplicativo do Serasa, não é divulgado pelos bancos e, na maioria das vezes, o consumidor só descobre que está nele quando já foi negado diversas vezes. Esse sistema é o que o mercado chama de lista negra dos bancos — e ele é real, rastreável e vinculado ao Banco Central do Brasil.
Você sabia que quitar uma dívida com desconto pode te colocar em uma lista que bloqueia crédito em todos os bancos do país? Ao longo deste artigo, você vai entender exatamente o que é essa lista, como ela é alimentada, como descobrir se seu nome está nela — e o que fazer para sair.
A Lista Negra dos Bancos Realmente Existe?
A resposta é sim — e não se trata de boato ou teoria da conspiração. A lista negra dos bancos é um cadastro real, com estrutura institucional, alimentado pelas próprias instituições financeiras e rastreável por meio do sistema do Banco Central do Brasil.
O Que É e Onde Fica Registrada
Diferente do Serasa ou do SPC — que são bureaus de crédito privados, controlados por empresas que vendem informações de inadimplência para o mercado —, a lista negra do Banco Central é alimentada diretamente pelas instituições financeiras. Os bancos registram internamente os clientes que geraram o que o sistema chama de prejuízo bancário, e essa informação circula entre as próprias instituições por meio de referências internas ligadas ao Bacen.
Qualquer cliente que causou uma perda financeira ao banco — seja por calote total, seja por quitação com desconto expressivo — pode ter seu registro lançado nesse sistema. O site oficial do Banco Central do Brasil, o bcb.gov.br, é a fonte institucional onde é possível iniciar uma consulta sobre restrições bancárias vinculadas ao CPF.
O ponto mais importante aqui é este: limpar o nome no Serasa não apaga nada nesse sistema. São cadastros diferentes, com lógicas diferentes e consequências diferentes. Enquanto o Serasa avalia inadimplência pública, o sistema bancário avalia o histórico de relacionamento e perda financeira — e guarda essa memória por muito mais tempo.
Como o Serasa Pode Te Colocar na Lista Negra Sem Você Perceber
Este é o mecanismo que mais pega as pessoas de surpresa. Entender como ele funciona pode mudar completamente a forma como você lida com ofertas de renegociação de dívidas.
O E-mail de “Limpa Nome” e o Que Ele Realmente Significa
O cenário é familiar: você recebe um e-mail, uma notificação ou uma mensagem com uma oferta tentadora. “Quite sua dívida com até 90% de desconto.” A plataforma é o Serasa Limpa Nome, a proposta parece boa demais para recusar, e você aceita.
O que acontece nos bastidores, porém, é mais complexo do que parece. O Serasa atua como intermediário entre você e o banco credor. Quando a dívida é quitada por um valor muito inferior ao original, o banco precisa contabilizar essa diferença em algum lugar. E ele contabiliza como prejuízo bancário.
- Seu nome sai do SPC e do Serasa — você fica tecnicamente com o “nome limpo”
- Simultaneamente, você entra nos sistemas internos do banco como cliente que gerou perda financeira
- Essa informação é invisível no Serasa, mas bloqueia crédito em toda a rede bancária
Muitas pessoas comemoraram a quitação com desconto sem perceber que estavam trocando um problema visível por outro invisível — e muito mais difícil de resolver.
O Exemplo Real — Dívida de R$ 10.000 Paga por R$ 200
Para tornar isso concreto, considere o seguinte exemplo: uma dívida de cartão de crédito de R$ 10.000, acumulada ao longo de meses com juros e encargos. O Serasa Limpa Nome oferece a quitação por R$ 200 — um desconto de 98%.
Do ponto de vista do consumidor, parece uma vitória. Do ponto de vista do banco, a operação é registrada assim: recebeu R$ 200, absorveu R$ 9.800 de prejuízo. Para o sistema bancário, esse cliente é alguém que não honrou o compromisso financeiro integralmente — independentemente das circunstâncias que levaram à dívida.
O nome fica limpo no Serasa. Mas nos sistemas internos dos bancos, esse cliente passa a carregar a marca de “prejuízo bancário” — e essa marca circula entre as instituições.
“Então eu errei em aceitar o desconto?” Não necessariamente. Em alguns casos, a quitação com desconto é a única saída viável. Mas é preciso entender as consequências reais antes de tomar essa decisão — e não apenas celebrar o desconto sem considerar o que vem depois.
Leia também
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- O que os bancos não te contam sobre limpar o nome e recuperar o crédito
Renegociação ou Quitação com Desconto: Qual a Diferença Real?
Essa distinção é o núcleo de tudo. É ela que determina se você entra ou não na lista negra dos bancos.
Quando a Renegociação Não Te Coloca na Lista Negra
Renegociação de dívida é o acordo em que o consumidor se compromete a pagar o valor total da dívida, dividido em parcelas que caibam no orçamento — geralmente com ajuste de prazo e, em alguns casos, redução dos juros futuros, mas sem abatimento do principal.
Neste cenário, o banco não absorve prejuízo. Ele recebe o valor integral da dívida, ainda que parcelado e reestruturado. A renegociação pode reduzir temporariamente o rating bancário do cliente, mas não o lança na lista negra como gerador de prejuízo.
Quando a Quitação com Desconto Te Coloca na Lista Negra
Quitação com desconto é quando o consumidor paga um valor menor do que a dívida original — e a diferença é absorvida pelo banco como prejuízo. Isso acontece tanto em negociações diretas quanto por intermediação de plataformas como o Serasa Limpa Nome.
O banco registra a operação como baixa por prejuízo — e esse registro alimenta a lista negra. Não importa se o desconto foi de 20% ou de 98%. Se houve perda para a instituição, houve registro.
A conclusão é direta: se você já fez isso, pode já estar na lista. Se está pensando em fazer, precisa pesar os prós e contras com consciência — sabendo exatamente o que está trocando e por quê.
A Lista Negra Se Espalha Para Todos os Bancos?
Essa é uma das perguntas mais frequentes — e a resposta é a que menos as pessoas querem ouvir.
Como a Informação de Prejuízo Circula Entre as Instituições
Sim, a informação circula. O registro de prejuízo bancário não fica restrito ao banco de origem. Se o cliente gerou prejuízo no Bradesco, outras instituições — Itaú, Caixa, Nubank, Santander — podem acessar essa informação e usá-la como critério para negar crédito.
As instituições financeiras compartilham dados cadastrais de risco por meio do sistema do Banco Central. Esse compartilhamento cria um histórico de comportamento financeiro que vai muito além do que o Serasa registra — e que permanece acessível a qualquer banco onde o cliente tentar operar.
Isso explica um fenômeno que muitos consumidores relatam: estar com o nome limpo no Serasa, mas continuar sendo negado em todos os bancos onde tenta abrir conta, solicitar cartão ou pedir empréstimo. Não é paranoia. Não é azar. É o sistema funcionando exatamente como foi projetado — e agora você sabe por quê.
O Que É o Rating Bancário — e Por Que Vale Mais que o Score do Serasa
Se existe um conceito que mais pessoas precisam conhecer no Brasil, é o rating bancário. Ele é o verdadeiro filtro de crédito no sistema financeiro — e opera completamente fora do radar do consumidor comum.
Como Funciona o Sistema de Rating dos Bancos
Rating bancário é uma nota interna que cada banco atribui a cada cliente com base no seu histórico de relacionamento:
- Pagamentos realizados em dia (ou não)
- Produtos contratados e utilizados
- Tempo de relacionamento com a instituição
- Ocorrências de prejuízo bancário
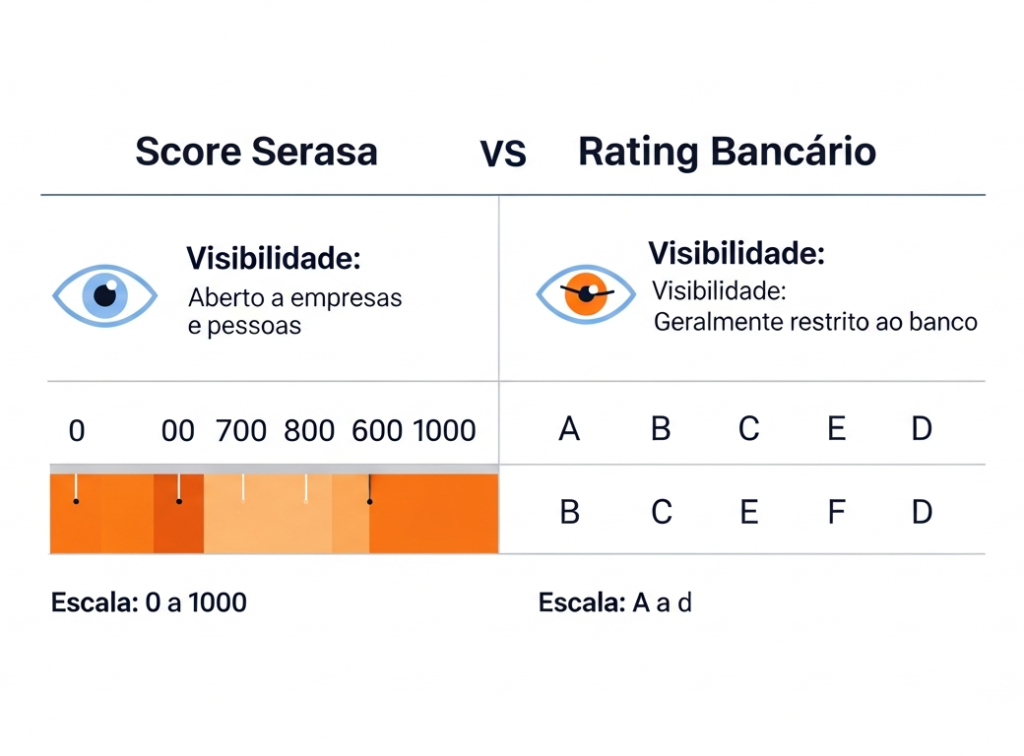
Esse rating é classificado em letras — do melhor ao pior —, não é público, não aparece no Serasa e cada banco tem seu próprio sistema de cálculo. É uma avaliação proprietária, feita por dentro, invisível para o consumidor.
| Score Serasa | Rating Bancário | |
|---|---|---|
| Escala | 0 a 1000 | Letras (A a D) |
| Quem calcula | Empresa privada | O próprio banco |
| Base de dados | Inadimplência pública | Relacionamento interno |
| Visível ao consumidor | Sim | Não |
| Define aprovação de crédito | Parcialmente | Sim, de forma determinante |
Um score de 900 no Serasa não garante absolutamente nada se o rating interno for ruim.
O Que Significa Ter Rating “D” — e Por Que Ele Trava Tudo
O rating “D” é o nível mais crítico na escala bancária. Internamente, ele está associado à expressão “dado” — ou seja, o cliente foi “dado como prejuízo” pela instituição. É o equivalente a um carimbo permanente de risco máximo.
Com rating “D”, nenhum pedido de crédito passa:
- ❌ Cartão de crédito
- ❌ Empréstimo pessoal
- ❌ Financiamento de veículo
- ❌ Conta premium
- ❌ Crédito consignado
Esse rating pode estar presente em vários bancos simultaneamente, não apenas naquele onde o prejuízo original ocorreu. Muitas pessoas estão nessa situação sem saber — vivem tentando crédito, acumulando negativas, sem entender o motivo real, porque o motivo nunca aparece no extrato do Serasa.
Como Descobrir Se Você Está na Lista Negra dos Bancos
Não existe um botão de “consulta lista negra”. O processo exige algumas etapas — mas é completamente acessível a qualquer pessoa.
Sinal de alerta imediato: se você está com o nome limpo no Serasa e continua sendo negado em bancos de forma sistemática, isso é um forte indicativo de restrição bancária. Não é certeza — mas é um alerta que não deve ser ignorado.
Os dois caminhos oficiais para o diagnóstico:
- Banco Central do Brasil (bcb.gov.br): Acesse o site e verifique se há registros vinculados ao seu CPF. O Bacen disponibiliza canais de atendimento ao consumidor onde é possível buscar informações sobre restrições cadastrais no sistema bancário.
- Agência bancária presencialmente: Solicite formalmente a razão da recusa de crédito. Consulte um advogado ou especialista em direito do consumidor para saber quais direitos você tem nesse processo.
Faça esse diagnóstico antes de qualquer outra coisa. Sem saber exatamente onde o problema está registrado e com qual instituição, qualquer tentativa de solução é um tiro no escuro.
Como Sair da Lista Negra dos Bancos e Destravar Seu Crédito
Sair da lista negra dos bancos é possível. Mas exige tempo, consistência e estratégia — não existe solução instantânea, e qualquer empresa que prometa o contrário está tentando te enganar.
Passo 1 — Identifique o banco e a dívida original.
Antes de qualquer ação, você precisa saber com qual instituição o prejuízo foi registrado e qual era o valor original da dívida. Sem essa informação, não há como iniciar o processo de reversão.
Passo 2 — Negocie diretamente com o banco.
A quitação completa da dívida original — pelo valor total, sem novo desconto — é o caminho mais direto para iniciar a reversão do registro. Isso demonstra ao banco que o cliente regularizou de forma integral a situação que gerou o prejuízo.
Passo 3 — Construa um novo histórico de relacionamento bancário.
Após a quitação, o trabalho não termina. É preciso reconstruir credibilidade: manter conta ativa, pagar faturas em dia, usar produtos bancários com regularidade e consistência. O relacionamento bancário positivo é o que move o rating de volta para cima.
Passo 4 — Monitore seu rating ao longo do tempo.
O rating não melhora da noite para o dia. Acompanhe sua evolução pedindo extratos de relacionamento nos bancos onde você tem conta. Esse monitoramento permite identificar avanços e ajustar a estratégia quando necessário.
⚠️ Aviso importante: Empresas que prometem “tirar seu nome da lista negra em 24 horas” ou “limpar o rating bancário por R$ 500” são golpes. Não existe atalho nesse processo. O único caminho real é a regularização da dívida e a reconstrução do relacionamento bancário ao longo do tempo.
Conclusão
A lista negra dos bancos existe, é rastreada pelo Banco Central, pode ser causada por uma simples quitação com desconto no Serasa — e se propaga entre instituições por meio do rating bancário, bloqueando crédito silenciosamente. Esse é o resumo do que você aprendeu aqui.
Se você suspeita que está na lista negra, o primeiro passo é o diagnóstico — e agora você já sabe exatamente como fazer.
O blog Segredo das Empresas tem outros artigos sobre finanças, crédito e empreendedorismo que podem ajudar na sua jornada financeira. Explore o conteúdo e continue se informando — conhecimento financeiro é o melhor crédito que existe.
Você já tentou crédito e foi negado com o nome limpo? Conta pra gente nos comentários.