
Pix em 2026: Esqueça a Taxação, O Perigo Real é o Monitoramento (Alerta de Bancário)
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Pix em 2026: O Risco Invisível
Se você chegou até aqui preocupado com uma suposta tarifa de R$ 0,50 ou 1% sobre suas transferências Pix em 2026, preciso ser direto: você está fazendo a pergunta errada.
Esqueça o medo da “taxação” popular. A narrativa de que o governo vai cobrar uma tarifa sobre cada envio do cidadão comum é, essencialmente, um mito que desvia a atenção do verdadeiro problema. O que está sendo implementado nos bastidores do sistema financeiro não é uma cobrança visível, mas um mecanismo de controle invisível.
A mudança real para 2026 não é financeira, é tecnológica. Estamos falando de um monitoramento intensivo e cruzamento de dados via Inteligência Artificial entre as instituições financeiras e a Receita Federal.
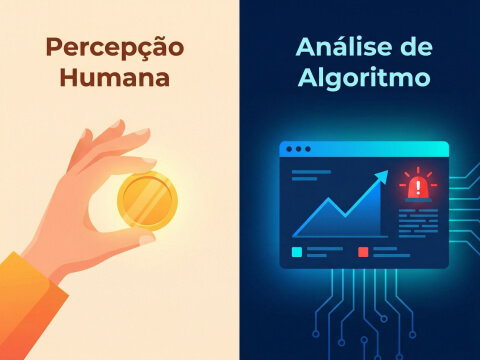
Como alguém que vive a rotina do setor bancário, meu alerta é urgente: o perigo não mora na taxa da transação, mas na falta de lastro. Para o algoritmo, dinheiro que entra na sua conta sem a devida justificativa documental deixa de ser apenas uma transferência e passa a ser classificado automaticamente como renda não declarada.
Alerta: Muitos brasileiros estão, neste momento, sentados sobre uma bomba-relógio fiscal sem sequer perceber.
A seguir, vou explicar exatamente como esse algoritmo enxerga a sua conta e o que você precisa fazer para não cair na malha fina da Receita Federal neste novo sistema de vigilância.
O que realmente muda na Fiscalização do Pix em 2026
O foco excessivo na “taxação” acontece porque o brasileiro teme o prejuízo imediato e visível no momento da transferência. No entanto, é preciso desconstruir esse mito: a infraestrutura que está sendo montada não visa primariamente a arrecadação de tarifas, mas sim o rastreamento da origem e do destino do dinheiro.
A grande mudança tecnológica reside na capacidade de processamento da Receita Federal. Não estamos falando de auditores analisando planilhas manualmente, mas de supercomputadores operando com Inteligência Artificial.
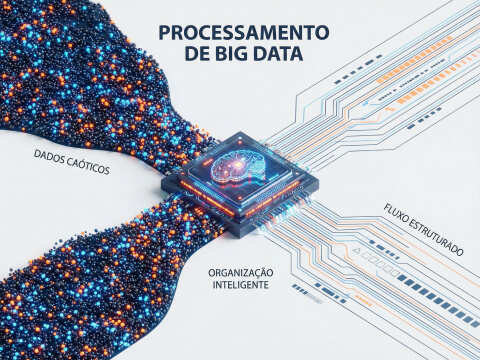
O poder de monitoramento e cruzamento de dados dessas máquinas atingiu um nível de sofisticação inédito.
Do ponto de vista do banco — e consequentemente do fisco —, a modalidade da transação é irrelevante. Pouco importa se o valor entrou via Pix, TED ou depósito na boca do caixa. O que o sistema enxerga é a entrada de recursos. No momento exato em que o dinheiro cai na sua conta, o algoritmo faz uma verificação automática: “Isso é renda?”
A Eficiência Implacável do Monitoramento
Antigamente, movimentações menores ou fracionadas passavam despercebidas simplesmente porque o volume de dados era grande demais para ser analisado. Com a IA, esse “pente-fino” é total. A tecnologia atual permite identificar padrões em microtransações que, somadas, revelam uma capacidade financeira incompatível com o que foi declarado.
O Conceito de Renda para o Sistema: Exemplos Práticos
Para entender como o algoritmo opera, precisamos sair da teoria e observar a vida real. O sistema bancário cria o perfil do que chamamos de “Empresário Invisível”: pessoas que operam como empresas, movimentam valores como empresas, mas insistem em agir como pessoas físicas informais.
Veja como isso acontece na prática:
1. O Vendedor de Quentinhas (Pequenos valores recorrentes)
Imagine alguém que vende marmitas a R$ 20,00 ou R$ 25,00. O pensamento comum é: “Isso é um valor irrisório, o banco nem liga”. Esse é um erro fatal.
O algoritmo não analisa apenas o valor isolado, ele busca o padrão de recorrência.
- Se entram dez, quinze pagamentos de R$ 20,00 todos os dias na sua conta;
- O sistema entende imediatamente que ali existe uma atividade comercial constante;
- Para a Inteligência Artificial, você não é um autônomo fazendo um “extra”; você é uma empresa faturando R$ 6.000,00 ou R$ 8.000,00 por mês sem emitir nota fiscal.
2. A Conta Mista (O perigo da confusão patrimonial)
Este é o cenário mais comum e o mais perigoso para o brasileiro médio. É a conta onde entra tudo:
- Salário formal;
- Venda de produtos de catálogo (cosméticos/perfumes);
- O Pix da avó ajudando no aluguel;
- O reembolso do churrasco de domingo.
Para o sistema de compliance, isso gera uma enorme inconsistência. A Receita Federal não tem como adivinhar o que é ajuda de custo e o que é lucro. Sem a documentação adequada, o sistema tende a somar tudo como “rendimentos”. Na dúvida, a presunção é de que tudo é renda tributável, elevando sua faixa de imposto indevidamente.
3. O Prestador de Serviço (“Seu João”)
Pense no “Seu João”, um eletricista competente que atende 15 clientes no mês e recebe tudo via Pix na conta pessoal.
Para o algoritmo bancário, o sinal de alerta são as múltiplas fontes pagadoras. Quando o sistema detecta diversos CPFs diferentes transferindo valores para uma única conta regularmente, isso grita “Prestação de Serviços”. Se não houver emissão de Nota Fiscal, o sistema classifica como renda informal omitida: entrou dinheiro de serviço, mas não houve recolhimento de imposto.
A Armadilha do Calendário: Por que o problema só explode em 2027
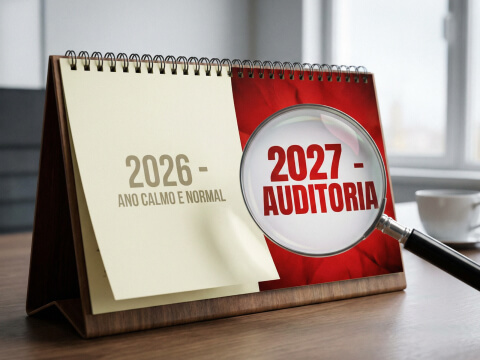
O aspecto mais perverso desse sistema é o silêncio. Durante todo o ano de 2026, você continuará usando o Pix normalmente. O aplicativo não vai travar e nenhuma taxa será descontada. Essa fluidez cria uma falsa sensação de segurança.
A bomba só explode no ano seguinte. É fundamental entender a diferença técnica:
- Ano-Calendário (2026): Quando o dinheiro entra e o fato gerador ocorre.
- Exercício (2027): Quando você presta contas ao Leão.
A Receita Federal monitora para cobrar retroativamente. A notificação de malha fina chegará apenas em 2027, referente a tudo o que você não declarou em 2026.
O Custo Brutal da Autuação Se a Receita entender que aquele volume é renda não justificada, ela não cobrará centavos. Ela tributará o montante total com base na tabela do Imposto de Renda, podendo chegar a 27,5%, mais multas pesadas e juros (Selic). O que era “grátis” vira uma dívida impagável.
Imagine o desespero de ter que justificar, em 2027, dezenas de Pix de R$ 50,00 recebidos em março de 2026. Sem notas ou recibos, você não terá defesa.
O Limite de R$ 5.000 é um Mito?
Existe uma “lenda urbana” de que quem movimenta abaixo de R$ 5.000,00 por mês é invisível. Cuidado: acreditar nisso é um erro estratégico primário.
Tecnicamente, esse valor é um parâmetro de corte para relatórios automáticos (como a e-Financeira), mas não confunda parâmetro de envio em lote com imunidade tributária. O dado foi registrado e está disponível para cruzamento. Para a IA, se houver inconsistência, não existe valor baixo demais.
O Ponto Cego: A Matemática Anual O Imposto de Renda analisa o acumulado do ano.
- Um profissional que recebe “apenas” R$ 3.000,00 mensais via Pix parece pequeno.
- Ao final de 12 meses, ele movimentou R$ 36.000,00.
- Esse montante ultrapassa a faixa de isenção do Imposto de Renda.
Ou seja: você pode ser “pequeno” por mês, mas é um sonegador aos olhos do acumulado anual se não declarar.
Sua Defesa Contra a Malha Fina: Organização Simples
Contra a frieza de um algoritmo de Inteligência Artificial, só existe uma defesa possível: o lastro documental. O sistema da Receita aceita provas, não histórias.
A boa notícia é que se proteger não exige sistemas caros agora. A chave é a disciplina diária. Crie um método de registro imediato:
- Planilhas Simples: Crie colunas para “Entrada”, “Origem” e “Motivo”.
- Prints e Comprovantes: Mantenha uma pasta digital na nuvem para salvar comprovantes de transferências atípicas.
- O Caderno de Anotações: Para os tradicionais, anotar data, valor e pagador é vital para reconstituir sua história fiscal.
O Ponto Crucial: Ao receber um Pix, defina a natureza da operação. Foi venda? Doação? Reembolso? Lembre-se: a Receita tributa renda (lucro), mas não tributa reembolso. Sem anotação, tudo parece renda.
Conclusão
O Pix continuará sendo uma ferramenta extraordinária em 2026. Não tenha medo da tecnologia. O verdadeiro inimigo do seu patrimônio não é o banco, nem o governo, e nem o algoritmo: é a desorganização. Quem mantiver suas contas transparentes terá paz; quem apostar na informalidade cega, terá um encontro marcado com o leão.



