Por que o seu contador pode estar afundando a sua empresa (e como resolver isso)

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários ainda enxergam a contabilidade como um mal necessário, uma mera burocracia para manter o CNPJ em dia com o governo. Mas a realidade é bem mais dura: a escolha do seu contador não é um detalhe administrativo, é uma decisão de gestão estratégica. Se você acredita que o seu contador é apenas alguém que emite guias de impostos, saiba que essa visão desatualizada pode estar drenando silenciosamente os recursos do seu negócio.
Dados de mercado indicam um cenário alarmante: cerca de 70% das empresas pagam impostos indevidos devido a falhas profissionais e falta de planejamento tributário. Um contador desatualizado não é apenas um custo; ele é um gerador de prejuízo. Por outro lado, o contador estratégico atua como um verdadeiro parceiro de negócios, focando em reduzir a carga tributária dentro da legalidade e, fundamentalmente, em melhorar o seu rating bancário.
Hoje, a popularização de serviços “virtuais” ou totalmente automatizados tem seduzido gestores pelo preço baixo, mas esse pode ser o seu maior inimigo no lucro real. O que se economiza em mensalidade, muitas vezes perde-se em oportunidades de crédito e eficiência financeira. O contador deve ser a ponte entre a sua empresa e o banco, moldando os números para que eles joguem a seu favor.
Neste artigo, você vai entender como sair da passividade e transformar a sua contabilidade em uma ferramenta poderosa para obtenção de crédito e acesso aos menores juros do mercado.
O Perigo do Contador Desatualizado: Por que Empresas Estão Afundando?
O mercado mudou, mas muitos empresários ainda estão presos a um modelo de contabilidade do século passado. O contador “guardador de notas”, aquele profissional que se limita a receber documentos e devolver guias de impostos, não é apenas obsoleto; ele é um risco real ao seu fluxo de caixa. Quando o profissional responsável pelos seus números não entende de estratégia, sua empresa para de crescer e começa a sangrar financeiramente.
O barato que custa caro: O erro dos serviços estritamente virtuais
A ascensão de plataformas de contabilidade extremamente baratas e programas 100% automatizados criou uma armadilha perigosa. O empresário, seduzido pela economia mensal, entrega o coração do seu negócio a algoritmos que não possuem visão consultiva.
A automação é excelente para processos, mas é desastrosa quando substitui a análise humana especializada. Um software não avisa que seu enquadramento tributário está inadequado para o seu volume de vendas atual, nem identifica uma oportunidade de crédito específica para o seu setor. Ao abrir mão do olhar de um especialista para economizar algumas centenas de reais, você pode estar perdendo milhares em eficiência operacional e inteligência de mercado. No fim do dia, a contabilidade puramente “virtual” entrega conformidade, mas não entrega crescimento.
A estatística dos 70%: O ralo do imposto indevido
Não é força de expressão dizer que o seu contador pode estar afundando o seu negócio. No Brasil, estima-se que 70% das empresas pagam mais impostos do que o necessário. Esse dado alarmante é o resultado direto da falta de atualização técnica.
O sistema tributário brasileiro é um dos mais complexos do mundo, com mudanças diárias em normas e interpretações. Se o seu contador não estiver mergulhado em planejamento tributário constante, ele fatalmente deixará dinheiro na mesa — ou melhor, nos cofres do governo. Esse capital, que deveria ser reinvestido em estoque, tecnologia ou contratações, é desperdiçado por pura inércia profissional. O custo da ignorância técnica do seu contador é pago diretamente com o lucro líquido da sua operação.
A Importância do Contador no Relacionamento com o Banco
Se você acredita que o gerente do banco decide o seu limite de crédito baseado apenas no seu faturamento ou no “tempo de casa”, você está enganado. O banco toma decisões baseadas em dados técnicos, e quem fornece a “matéria-prima” para essa análise é o seu contador. Se os seus números não estão organizados de forma estratégica, a sua empresa se torna invisível ou, pior, um risco para o sistema financeiro.
Como a contabilidade influencia seu acesso a menores taxas de juros
O banco não lê intenções, ele lê números. Se o seu contador não souber “escrever” esses números de forma correta e técnica na contabilidade, o crédito para o seu negócio inevitavelmente ficará caro — ou será negado. Muitas vezes, a empresa possui saúde financeira, mas a documentação contábil enviada ao banco é precária, desatualizada ou mal classificada.
Essa falha de comunicação técnica faz com que a instituição financeira entenda que o seu negócio é de alto risco. O resultado prático é direto no seu bolso: você acaba pagando juros abusivos porque a sua contabilidade não deu ao banco a segurança necessária para liberar Linhas de Crédito com Taxas Reduzidas. Um contador estratégico prepara o balanço para que ele seja o melhor cartão de visitas da empresa diante do analista de crédito.
Destravando o crédito através do Rating Bancário
O conceito central aqui é o Rating Bancário. Pense nele como a “nota de crédito” da sua empresa, um score interno que os bancos utilizam para medir a probabilidade de você honrar seus compromissos. Uma contabilidade limpa, transparente e bem estruturada é o que eleva essa nota.
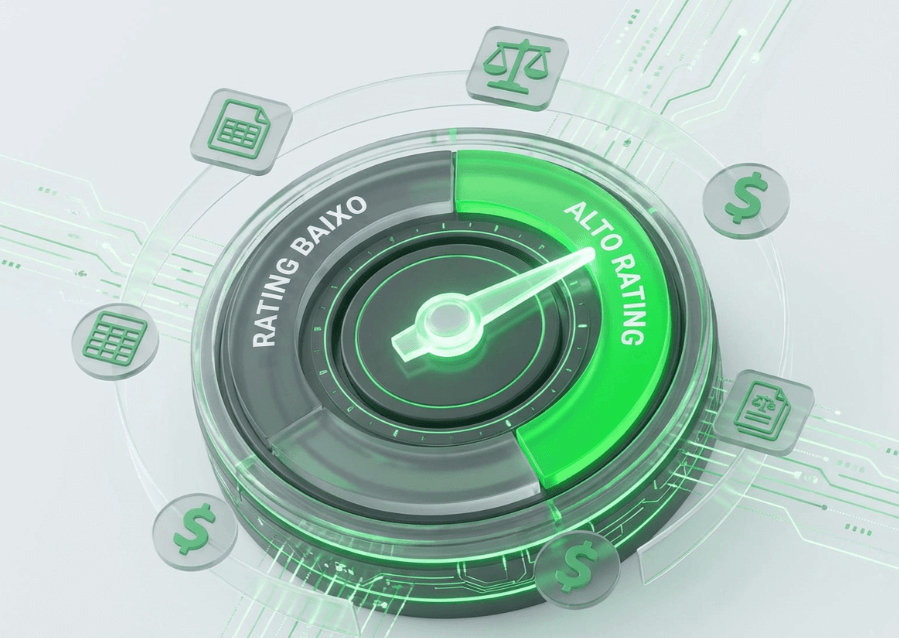
Quando o contador atua com precisão, ele organiza os ativos, passivos e o fluxo de caixa de modo que o Rating Bancário da empresa suba consistentemente. Com um rating elevado, as portas se abrem: o banco passa a oferecer prazos maiores, carências e, fundamentalmente, o custo do dinheiro diminui drasticamente. Sem uma contabilidade que sustente esse indicador, sua empresa continuará refém das piores taxas do mercado, independentemente do quanto você venda.
O Diferencial da Contabilidade Preventiva
Para que sua empresa pare de apenas sobreviver e comece a prosperar, é preciso abandonar a contabilidade reativa — aquela que só registra o que já passou — e adotar a Contabilidade Preventiva. Neste modelo, o profissional não é um mero espectador dos seus gastos, mas um estrategista que atua na antecipação de riscos e na blindagem do seu patrimônio.
Antecipando cenários e protegendo o lucro da empresa
A Contabilidade Preventiva é o modelo de gestão que enxerga o problema muito antes de ele se materializar no seu caixa. Enquanto o contador tradicional avisa que faltou dinheiro no fim do mês, o contador preventivo analisa o fluxo de dados em tempo real para projetar cenários e preparar o terreno para investimentos seguros. Ele identifica gargalos operacionais e distorções tributárias antes que elas se tornem multas ou prejuízos acumulados.
Nesse contexto, o diferencial é claro: o contador deixa de ser um “mal necessário” para agir como um verdadeiro Diretor Financeiro Externo (CFO). Ele não se limita a apurar impostos; ele interpreta os indicadores de desempenho, sugere cortes de custos inteligentes e orienta a tomada de decisão baseada em fatos, não em intuições. Ao proteger o lucro da empresa de forma proativa, esse profissional garante que o negócio tenha a saúde financeira necessária para aproveitar oportunidades de mercado no momento em que elas aparecem.
Além da Folha de Pagamento: A Jornada do Contador Parceiro
O papel do contador moderno vai muito além do processamento de holerites e tributos. Ele atua como o arquiteto da credibilidade da sua empresa perante o mercado financeiro. Quando a relação entre empresário e contador amadurece, ela deixa de ser uma troca de arquivos PDF para se tornar uma consultoria de campo, onde o foco é a expansão do negócio através da inteligência de dados.
A “Visita Guiada”: Como apresentar sua empresa ao gerente do banco baseado em dados
Um dos momentos mais críticos para o crescimento de qualquer operação é a mesa de negociação com o banco. Ir para essa reunião desarmado, apenas com o extrato bancário em mãos, é o caminho mais curto para taxas altas e limites baixos. É aqui que entra o conceito da Visita Guiada.
Nesta jornada, o contador assume o papel de preparador estratégico. Ele não apenas entrega o balanço, mas ensina o empresário a interpretar e defender esses números diante do gerente. O contador parceiro transforma o balanço patrimonial e o DRE em um verdadeiro argumento de venda: ele destaca os índices de liquidez, demonstra a capacidade de pagamento e justifica o destino do capital solicitado. Na Visita Guiada, o banco deixa de ver uma empresa que “precisa de dinheiro” e passa a enxergar uma empresa que “tem um projeto de investimento viável”. O resultado dessa postura técnica é a confiança imediata do analista, o que destrava as melhores condições de crédito do mercado.
Conclusão: Critérios para a Escolha de um Profissional Real e Atualizado
A sobrevivência e a escala do seu negócio dependem diretamente da qualidade da informação que você recebe. Como vimos, o contador ideal não é aquele que apenas cumpre prazos com o governo, mas sim um especialista em estratégia bancária e eficiência tributária. Ele deve ser o profissional que traduz a complexidade dos números em oportunidades de lucro e em um balanço impecável que seduza o mercado financeiro.
Se o seu objetivo é o crescimento sólido, fuja das soluções puramente automatizadas e dos serviços de prateleira que oferecem apenas o básico por um preço baixo. O que parece economia hoje se transforma em juros altos, impostos pagos a maior e portas fechadas nos bancos amanhã. A tecnologia deve ser uma aliada da produtividade, mas nunca uma substituta para a análise consultiva e o olhar estratégico de um parceiro que entende as nuances da sua operação.
Ter o contador certo ao seu lado é a diferença entre ser um eterno pagador de boletos ou o dono de uma empresa com crédito ilimitado e lucro real. Escolha um parceiro que não apenas conte a sua história, mas que ajude você a escrever os capítulos de maior sucesso da sua jornada empresarial.
Leia também
- Crédito PJ: Por Que o Banco Trava Sua Empresa (e Como Mudar)
- Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor
- Rating Bancário: O Segredo dos Juros Baixos que Grandes Empresas Usam
- MEI vs. Empresário: As 6 Habilidades que Fazem a Diferença
- Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo



