Do CPF ao CNPJ: As 5 etapas que os bancos usam para classificar o seu risco

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários vivem uma frustração silenciosa: o faturamento da empresa cresce, a operação se expande, mas, na hora de buscar fomento, o banco parece ser o maior obstáculo ao progresso. Se você sente que o seu crescimento está travado por decisões de crédito que não fazem sentido, é provável que você esteja olhando para o indicador errado. Existe um mito, amplamente difundido no mercado, de que o Score do Serasa é o fator determinante para o crédito empresarial. Não é.
O que realmente define se a sua empresa terá acesso a capital barato ou se ficará estagnada é o Rating Bancário.
O Rating é a “nota de crédito” interna e vital que o sistema financeiro atribui ao seu negócio. É uma métrica invisível para a maioria, mas absoluta para os departamentos de risco. Compreender essa lógica é a diferença entre ver o banco como um inimigo que drena seus recursos ou transformá-lo em um parceiro estratégico capaz de reduzir o seu custo de capital e, consequentemente, aumentar os seus lucros.
Neste artigo, vamos desmistificar o que acontece nos bastidores das instituições financeiras. Você conhecerá as etapas reais de avaliação que os bancos utilizam para classificar o seu risco — uma jornada técnica que começa na análise minuciosa do CPF dos sócios e culmina na classificação final do CNPJ. Ao entender essas regras do jogo, você assume o controle da percepção de risco da sua empresa.
Rating vs. Score Serasa: Onde a maioria dos empresários erra
Para que serve realmente o Serasa?
É fundamental desmistificar o papel do Serasa no ambiente corporativo. Para o banco, o Serasa funciona apenas como uma consulta binária de restrição. Na prática, o analista de crédito quer saber apenas o básico: “Sim” (existem restrições) ou “Não” (não existem restrições). O famoso score de varejo, que muitos empresários monitoram com ansiedade, é praticamente irrelevante quando o assunto é a concessão de grandes limites de crédito PJ. Enquanto o score é uma métrica voltada para o consumo de massa, o sistema bancário interno opera sob uma lógica muito mais profunda e complexa.
A tradução literal de Rating e sua importância no mercado financeiro
O termo Rating, em sua tradução direta, significa “classificação”. No mercado financeiro, ele representa a medida de risco que a instituição atribui a um tomador de capital. O Rating é o verdadeiro coração da análise bancária. É através dele que o banco decide não apenas se empresta o dinheiro, mas qual será a taxa de juros e o prazo da operação. Diferente do Serasa, que olha para o comportamento de consumo geral, o Rating é uma nota interna e proprietária de cada banco, construída para medir a probabilidade real de inadimplência de uma empresa com base em dados que vão muito além de uma simples lista de “bons pagadores”.
As Consequências Invisíveis de um Rating Baixo
O bloqueio de crédito mesmo com faturamento e garantias
Muitos empresários não entendem por que, mesmo apresentando um faturamento sólido e oferecendo garantias reais, recebem uma negativa do banco. O motivo é que o faturamento isolado não garante crédito; o que manda é a classificação de risco. Quando o seu Rating está baixo, o sistema entende que a probabilidade de inadimplência é alta, resultando no que chamamos de CNPJ Travado. Nesse cenário, não importa o tamanho do seu patrimônio ou o quanto você vendeu no último mês: se o Rating não atingir o patamar mínimo exigido pela política de risco da instituição, o crédito será sumariamente negado.
Taxas de juros abusivas: como o rating define o seu preço final
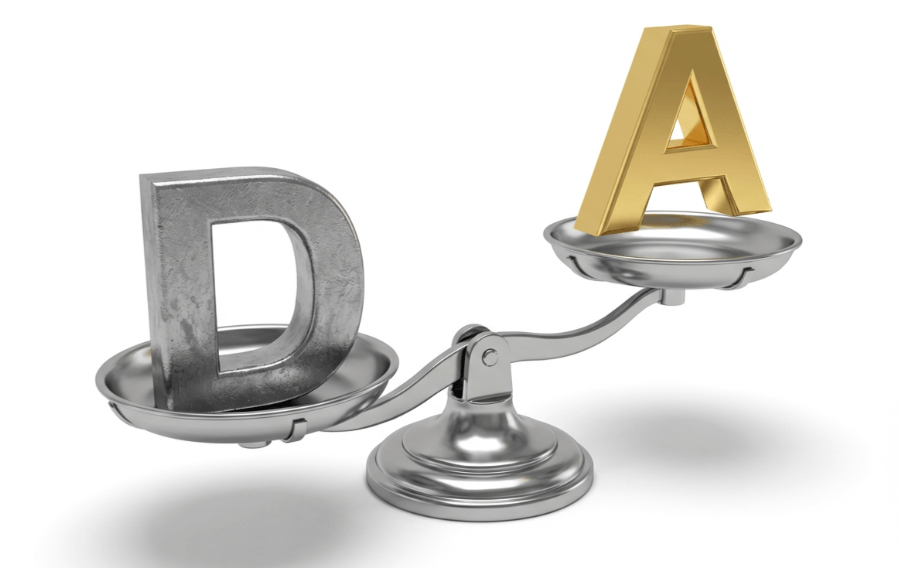
O Rating é o balizador direto do spread bancário. Na prática, ele define o preço do dinheiro para o seu negócio. Quanto pior a sua nota de risco, maior será a taxa de juros aplicada para compensar o perigo que o banco corre ao emprestar para você. Um Downgrade — a queda na sua nota de classificação — tem um impacto financeiro imediato: o crédito que era viável torna-se proibitivo. O empresário com Rating ruim paga juros abusivos, enquanto o concorrente com um Rating AAA acessa linhas de fomento com taxas reduzidas, utilizando o capital do banco para alavancar a operação com eficiência.
O risco de falência por falta de competitividade
Um Rating baixo não é apenas um problema financeiro, é um problema de mercado que, em última instância, tira a empresa do jogo. O custo financeiro elevado corrói a margem de lucro e impede que o empresário compita em preço ou em prazo com aqueles que possuem crédito barato. Se o seu custo de capital é o dobro do custo do seu concorrente, a sua capacidade de investir em estoque, tecnologia ou marketing fica comprometida. Essa asfixia financeira gera um ciclo vicioso de perda de competitividade que pode levar o negócio à falência, não por falta de vendas, mas pela incapacidade de gerir o custo do risco perante o sistema bancário.
O Passo a Passo da Avaliação Bancária
Etapa 1: A lupa sobre os sócios (CPF)
A jornada de crédito não começa no faturamento da empresa, mas sim na vida financeira de quem a comanda. O banco coloca primeiro uma lupa sobre os sócios, avaliando o comportamento da pessoa física antes mesmo de olhar para o negócio. Se o CPF do sócio apresenta pendências, restrições ou até mesmo erros cadastrais simples, o Rating da empresa é automaticamente contaminado. Para o sistema bancário, o risco do CNPJ é indissociável do risco de seus controladores; portanto, um CPF irregular é o primeiro e mais comum motivo para travar qualquer solicitação de limite.
Etapa 2: A análise detalhada do CNPJ e do mercado
Superada a fase dos sócios, o banco avança para uma análise técnica e situacional do CNPJ e do mercado. Esta etapa vai muito além de planilhas de faturamento. O banco avalia a localização do empreendimento, registros fotográficos do negócio para validar a existência física e operacional, e até influências macroeconômicas que afetam o seu setor específico. É uma checagem de conformidade onde o objetivo é confirmar se a estrutura declarada condiz com a realidade do mercado e se o setor em que você atua não está enfrentando um cenário de risco sistêmico.
Etapa 3: A definição da letra e a aprovação do crédito
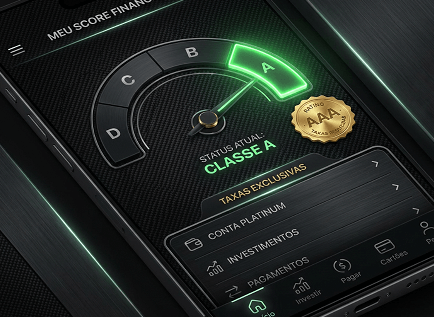
O desfecho de todo esse processo é a definição da letra, uma classificação que geralmente varia em uma escala de A a D. Essa letra é o veredito final do sistema de risco. Um Rating “A” garante as melhores taxas e aprovações rápidas, enquanto um Rating “D” representa o fracasso da solicitação, independentemente do argumento comercial do empresário. Essa letra dita o sucesso ou o fracasso da sua busca por capital: ela é o selo que autoriza o banco a liberar o recurso ou a bloquear o acesso da sua empresa ao fomento necessário para crescer.
Como transformar o Banco em parceiro da sua empresa
Corrigindo erros de cadastro e histórico
O primeiro passo para mudar a percepção do banco sobre o seu negócio é a atualização cadastral rigorosa. Muitos Ratings são rebaixados não por falta de dinheiro, mas por dados divergentes ou defasados no sistema. Informações desencontradas entre o que consta no seu CPF e no seu CNPJ acionam alertas de risco desnecessários. Corrigir esses erros e manter um histórico de dados limpo e transparente é a base para que o sistema reconheça a sua empresa como um ativo de baixo risco. Sem uma fundação cadastral sólida, qualquer tentativa de buscar crédito será barrada antes mesmo de chegar à mesa do analista.
Estratégias para aumentar os lucros através do crédito barato
É preciso mudar a mentalidade de que o crédito bancário é uma “dívida” perigosa. Quando o seu Rating é alto, o crédito torna-se alavancagem para o lucro. O empresário que domina o sistema entende que captar recursos com taxas reduzidas permite negociar melhor com fornecedores, aumentar o estoque em momentos estratégicos e expandir a operação sem descapitalizar o caixa da empresa. O lucro real cresce quando o custo do capital diminui. Ao entender as etapas de classificação e aplicar metodologias que decifram os bastidores da conta PJ, você deixa de ser refém das taxas abusivas e passa a ditar as condições do seu crescimento. Dominar o Rating é, em última análise, assumir as rédeas da saúde financeira e da competitividade do seu negócio.
Leia também
- Crédito PJ: Por Que o Banco Trava Sua Empresa (e Como Mudar)
- Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor
- Rating Bancário: O Segredo dos Juros Baixos que Grandes Empresas Usam
- MEI vs. Empresário: As 6 Habilidades que Fazem a Diferença
- Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo



