Conta PJ no Nubank vale a pena? O que ninguém te conta sobre os bancos digitais.
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
É perfeitamente compreensível por que tantos empresários escolhem o Nubank para abrir sua conta PJ. A interface amigável, a agilidade de resolver tudo pelo celular em poucos cliques e a atraente ausência de tarifas criam uma primeira impressão de eficiência moderna. Para quem está começando, parece a solução ideal para fugir da burocracia dos bancos tradicionais.
No entanto, essa praticidade imediata esconde um custo invisível que pode ser extremamente perigoso para a saúde financeira do seu negócio. O que muitos não percebem é que, embora essas instituições sejam excelentes em tecnologia, elas não foram estruturadas para sustentar o crescimento real de uma empresa. Ao priorizar apenas a facilidade do dia a dia, você pode estar, sem saber, limitando o futuro da sua operação.
Neste artigo, vamos revelar por que o capital de giro barato está longe das instituições digitais e como essa escolha pode estar prejudicando o seu rating bancário a longo prazo. Você entenderá, de forma clara e técnica, o que é necessário para construir um verdadeiro “Respeito Bancário” e por que essa é a única chave para garantir o fôlego financeiro que sua empresa realmente precisa para crescer.
A Realidade por Trás dos Bancos Digitais
Muitos empresários vivem hoje o que podemos chamar de “Ilusão da Praticidade Digital”. É a crença de que, se o aplicativo funciona bem e não cobra tarifas, o banco é eficiente para a empresa. Contudo, ao analisar a estrutura dessas instituições, percebemos que existe um abismo entre uma interface colorida e a solidez necessária para sustentar uma operação comercial.
O foco em pessoa física vs. as necessidades do empresário
O ponto central que o empresário precisa entender é o core business de bancos como o Nubank. Essas instituições foram desenhadas e estruturadas para o consumo de pessoas físicas e para processar microtransações. Toda a inteligência de dados e o capital dessas empresas são direcionados para o crédito de curto prazo ao consumidor final.
Quando você traz uma operação PJ robusta para dentro desse ambiente, surge uma desconexão imediata. As demandas de uma empresa — que envolvem ciclos de caixa complexos, garantias e volumes maiores — não encontram eco em um sistema que foi projetado para gerenciar faturas de cartão de crédito e transferências instantâneas. O banco digital trata o empresário como um “CPF estendido”, ignorando as particularidades de quem precisa de fôlego financeiro para operar.
Por que o aplicativo bonito não substitui o crédito robusto
A estética impecável e a excelente experiência do usuário (UX) servem, muitas vezes, para mascarar a falta de profundidade em produtos bancários complexos. É fácil se encantar com a agilidade de um Pix ou com a facilidade de emitir um boleto pelo celular, mas a “beleza” do aplicativo não gera fomento.
A realidade é que o empresário está trocando o futuro da sua empresa por uma economia irrisória de tarifas mensais. Enquanto se comemora a isenção de uma taxa de manutenção de conta, perde-se o acesso a linhas de crédito estruturadas e produtos de fomento que só existem em instituições com maior musculatura financeira e foco corporativo. No momento em que a empresa precisar de um aporte estratégico ou de um limite de capital de giro significativo, o aplicativo amigável apresentará uma resposta padrão negativa, revelando que a facilidade digital não substitui a robustez bancária.
O Impacto Invisível no Seu Crédito
A escolha de concentrar toda a sua movimentação em um banco digital gera consequências que não aparecem no extrato, mas que se tornam evidentes no momento em que a empresa mais precisa de recursos. Existe uma engrenagem técnica por trás das concessões de crédito que o ecossistema digital simplesmente não consegue alimentar de forma estratégica para o empresário.
Entendendo a CPM (Capacidade de Pagamento Mensal)
A Capacidade de Pagamento Mensal (CPM) é, em termos técnicos, o limite máximo de compromisso financeiro que a sua empresa pode assumir mensalmente perante o sistema bancário. É essa métrica que define se o banco liberará um Capital de Giro de 50 mil ou de 500 mil reais.
Quando você opera exclusivamente em bancos digitais, a sua CPM fica “cega” para o mercado tradicional. Como essas instituições muitas vezes não compartilham a profundidade do seu histórico de fluxo de caixa de maneira que os grandes players valorizam, você deixa de construir a musculatura necessária. A falta de um histórico sólido em bancos de primeira linha limita a sua CPM ao patamar mínimo, impedindo que sua empresa acesse volumes maiores de crédito, mesmo que o seu faturamento seja alto.
Como o banco digital baixa o seu Rating Bancário
O seu Rating Bancário é a “nota” de crédito que define não apenas se você terá dinheiro, mas quanto pagará por ele. Essa nota é construída através de um relacionamento de longo prazo, reciprocidade e, principalmente, visibilidade de dados.
Ficar “preso” ao ecossistema digital impede que os grandes bancos (Itaú, Bradesco, Santander) enxerguem a sua empresa como um cliente de baixo risco. Para essas instituições tradicionais, que são as verdadeiras detentoras das linhas de crédito mais baratas do mercado, uma empresa que movimenta apenas em bancos digitais é uma incógnita. Sem esse histórico de relacionamento e sem a presença nos sistemas de análise de risco desses bancos, o seu Rating permanece baixo ou inexistente. Na prática, isso significa que, quando você precisar buscar capital em um banco tradicional, será tratado como um iniciante, sujeitando-se às taxas de juros mais altas do mercado por ser considerado um perfil de risco elevado.
Onde o Nubank Falha com o Empresário
A eficiência tecnológica de uma fintech tem um teto muito claro quando o assunto é o suporte ao crescimento estruturado. Existem prateleiras de produtos financeiros que são vitais para a sobrevivência de qualquer operação, mas que são inexistentes no modelo de negócio de bancos como o Nubank.
A ausência de linhas subsidiadas e crédito BNDES
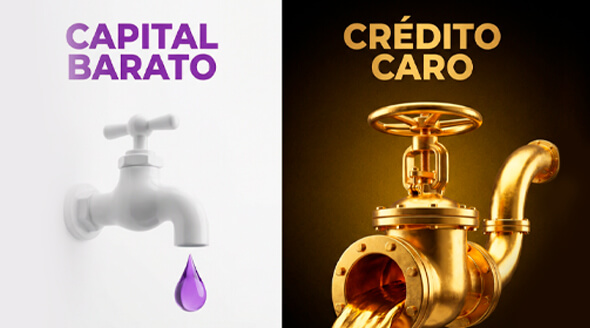
O primeiro grande gargalo reside no acesso ao dinheiro barato. Os bancos digitais raramente possuem convênios para o repasse de verbas federais ou linhas subsidiadas pelo governo. Estamos falando de recursos como o BNDES, FGI e, em muitos casos, as condições mais vantajosas do Pronampe.
Essas linhas oferecem os juros mais baixos do mercado e prazos de carência que bancos digitais simplesmente não conseguem replicar. Como essas instituições não operam com esses convênios de repasse de forma ampla, o empresário fica limitado ao crédito privado do próprio banco — que é, invariavelmente, muito mais caro. Ao manter sua empresa “presa” ao Nubank, você está abdicando do direito de acessar o capital que o governo disponibiliza para o fomento da economia.
A “mentira” da reprovação: quando o problema é o banco, não a sua empresa
Um dos momentos mais frustrantes para o empresário é receber a notificação de “crédito não aprovado” após uma análise automática. No entanto, é preciso entender os bastidores dessa negativa: muitas vezes, essa é a “mentira” da reprovação.
Na maioria das vezes, a mensagem de crédito negado não significa que a sua empresa é uma má pagadora ou que seu negócio é instável. O problema real é que o banco simplesmente não possui o produto que você solicitou em sua grade de ofertas ou não tem apetite de risco para operações PJ de maior fôlego. Como o algoritmo é programado para uma resposta binária, ele entrega uma reprovação padrão em vez de admitir que a instituição não tem musculatura para aquela operação. Assim, o empresário sai com a percepção errada de que sua empresa não tem crédito, quando, na verdade, ele está apenas batendo na porta do banco errado.
O Caminho para o Respeito Bancário
Para que sua empresa saia da estagnação e passe a ser vista como um player sério pelo mercado, é preciso abandonar a zona de conforto do digital e buscar o que chamamos de Respeito Bancário. Isso não significa abandonar a tecnologia, mas sim utilizá-la de forma estratégica, sem permitir que ela limite o seu crescimento.
Quando migrar para bancos tradicionais ou cooperativas
O momento ideal para iniciar essa transição não é quando você precisa de dinheiro, mas sim antes de precisar. Se o seu faturamento começou a ter constância e você já projeta investimentos em estoque, máquinas ou expansão de equipe, a diversificação deve começar imediatamente.
Bancos tradicionais e cooperativas de crédito (como Sicredi ou Sicoob) operam sob uma lógica de relacionamento. Diferente do algoritmo frio das fintechs, nessas instituições o histórico de movimentação e a reciprocidade pesam na hora de reduzir os juros. Ter uma conta ativa em uma instituição robusta é um movimento de defesa estratégica: você constrói a ponte enquanto o rio está calmo para poder atravessá-lo com segurança na hora da tempestade.
Estratégias para elevar o rating e acessar capital barato
Construir um perfil atraente para o mercado financeiro exige método. Para elevar o seu Rating Bancário e garantir acesso ao Capital de Giro com taxas competitivas, siga estes passos práticos:
- Centralize o Fluxo de Caixa no Banco Certo: Direcione seus recebíveis (cartões, boletos e transferências) para a conta onde você deseja construir histórico de crédito.
- Utilize Produtos de Reciprocidade: Contratar seguros, previdência ou folhas de pagamento na instituição tradicional sinaliza fidelidade e “alimenta” o sistema de score do banco.
- Transparência de Dados: Mantenha sua contabilidade atualizada e apresente balancetes reais. Bancos tradicionais valorizam a organização contábil muito mais do que um “aplicativo bonito”.
- Ative o Cadastro Positivo: Certifique-se de que sua empresa está visível para os órgãos de proteção ao crédito, permitindo que a sua CPM seja calculada corretamente por outros players.



