Não Pague Anuidade: Os Melhores Cartões para Fazer o Banco Trabalhar para Você
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitas pessoas ostentam cartões de metal na carteira, mas a verdade é que a maioria está cometendo um erro básico: pagar por benefícios que sequer sabe como usar. O “melhor” cartão não é, necessariamente, o mais luxuoso ou aquele que brilha mais na hora de pagar a conta. O verdadeiro cartão ideal é aquele que se adequa ao seu momento de vida atual. Afinal, o benefício real só passa a existir de fato quando você supera o custo das anuidades; fora isso, é você quem está trabalhando para o banco, e não o contrário.
Para mudar esse jogo e garantir que o lucro fique no seu bolso, precisamos olhar para o que realmente importa através de quatro pilares de avaliação: a capacidade de geração de pontos, o retorno real em cashback, os benefícios de viagem que economizam seu dinheiro e, principalmente, a política de isenção de anuidade. Se você não domina esses pilares, está apenas acumulando custos disfarçados de status.
Neste artigo, vamos adotar uma postura estratégica e realista sobre o seu dinheiro. Vou te mostrar como parar de ser um pagador de taxas para se tornar um cliente que extrai o máximo valor da instituição financeira. E o primeiro passo para essa virada é entender exatamente como você pode “destravar” o seu rating bancário para acessar as melhores oportunidades.
A Verdade sobre os Cartões de Crédito: Por que o “Melhor” pode ser o Pior para Você
É preciso encarar a realidade: manter um cartão premium na carteira sem atingir a meta de isenção não é sinal de prestígio, é um prejuízo financeiro oculto. Muitos usuários são seduzidos pelo design sofisticado ou pelo nome imponente do cartão, mas ignoram que o status de um plástico não paga boletos. Se você possui um cartão de alta categoria e a anuidade consome boa parte do que você gera, você caiu em uma armadilha de vaidade que drena seu patrimônio silenciosamente.
O ponto crucial que poucos especialistas revelam é o que eu chamo de “custo da escolha errada”. Quando você opta por um cartão cuja meta de gastos para isenção está muito acima da sua realidade financeira, a conta simplesmente não fecha. Na prática, o valor que você paga em mensalidades e taxas anula completamente qualquer ganho que você tenha com o acúmulo de milhas ou pontos. Você gasta energia para acumular um benefício que já foi pago — e caro — anteriormente.
A educação financeira estratégica exige que você olhe para o cartão como uma ferramenta de lucro, não como um acessório de luxo. Se o custo para manter o cartão é maior do que o benefício líquido que ele retorna para sua rotina, esse cartão é, tecnicamente, o pior para você no momento. A escolha inteligente é aquela que respeita seu fluxo de caixa e garante que o banco não fique com uma fatia do seu potencial de enriquecimento.
Como Escolher: Os Critérios que Realmente Importam (Pontos, Cashback e Isenção)
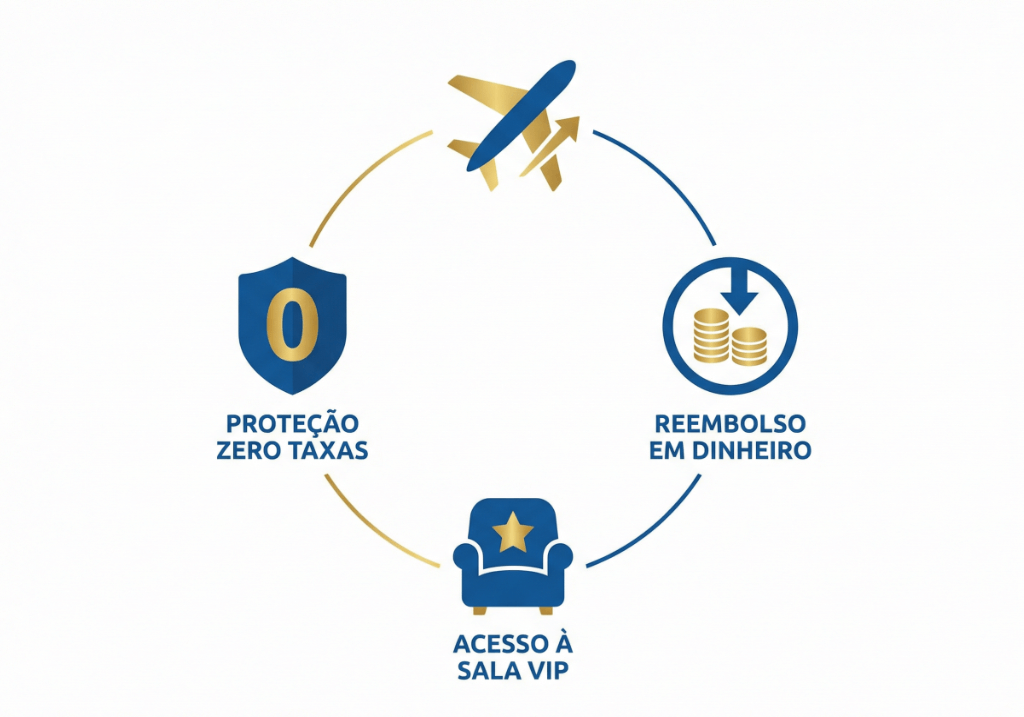
Para selecionar o cartão ideal, você precisa abandonar o amadorismo e aplicar critérios técnicos. A escolha assertiva baseia-se no equilíbrio de quatro pilares fundamentais. É o peso que você dá a cada um deles que define se o cartão é uma ferramenta de lucro ou um gerador de despesas.
1. Acúmulo de Pontos e Milhas
O funcionamento é simples, mas exige atenção à paridade. Cada dólar (ou real) gasto é convertido em pontos que, posteriormente, podem ser transferidos para programas de fidelidade aéreos. O foco aqui deve ser na taxa de conversão e na validade dos pontos. Um bom cartão é aquele que permite que seus gastos cotidianos se transformem em passagens aéreas ou produtos, sem que os pontos expirem antes de você atingir sua meta.
2. Porcentagem de Cashback
O cashback, ou “dinheiro de volta”, vale a pena quando você busca simplicidade e liquidez imediata. Em vez de gerenciar milhas e transferências, uma porcentagem do valor da sua fatura retorna diretamente como crédito ou saldo em conta. Esse pilar é estratégico para quem possui um volume de gastos que, convertido em pontos, não traria um retorno superior ao desconto direto na fatura.
3. Benefícios de Viagem
Aqui entram os ganhos não monetários, mas que representam uma economia real no orçamento de viagem. O acesso a Salas VIP (LoungeKey, Dragon Pass ou Priority Pass), seguros de emergência médica internacional, seguro para aluguel de carros e proteção de bagagem são diferenciais que podem custar caro se contratados separadamente. O cartão ideal deve oferecer coberturas que você efetivamente utiliza.
4. Regras de Isenção de Anuidade
Este é o pilar que sustenta a viabilidade financeira do cartão. A isenção geralmente ocorre por dois caminhos: volume de gastos mensais (o banco estabelece uma meta de fatura para zerar a anuidade) ou montante de investimentos na instituição. Se você tem o dinheiro investido ou já possui o gasto natural, o cartão sai “de graça”. Caso contrário, você está comprando benefícios, o que raramente é um bom negócio.
O equilíbrio desses fatores é o que define o cartão ideal para o seu perfil. Não adianta ter um cartão que pontua muito (Pilar 1) se a regra de isenção (Pilar 4) obriga você a gastar mais do que deveria, ou se ele oferece Salas VIP (Pilar 3) que você nunca visita.
Análise dos Top 5 Cartões Selecionados
Para que você pare de perder dinheiro, selecionei cinco cartões que são referências no mercado atual. Cada um deles atende a um perfil específico, e a escolha correta depende de qual pilar você prioriza em sua estratégia financeira.
C6 Mastercard Black
O C6 Black é focado em altos investidores e viajantes que buscam uma experiência completa. Ele se destaca pelo acúmulo de pontos que não expiram no programa Átomos e pelo acesso ilimitado à sala VIP Mastercard Black em Guarulhos.
- Para quem é indicado: Pessoas que já concentram seus investimentos ou gastos elevados em um único banco e valorizam benefícios de viagem.
- Regra de isenção: A anuidade é isenta para quem possui gastos a partir de R$ 5.000,00 por mês na fatura ou mantém a partir de R$ 50.000,00 investidos em CDBs do C6 Bank.
Nubank Ultravioleta
O foco aqui é o ecossistema Nubank e o rendimento do cashback. O grande diferencial é que o cashback de 1% não utilizado cresce a 200% do CDI, tornando-se um veículo de investimento por si só. Além disso, oferece as proteções da bandeira Mastercard Black.
- Para quem é indicado: Clientes que buscam simplicidade, tecnologia e que desejam ver o benefício do cartão render automaticamente sem esforço manual.
- Regra de isenção: Isenção garantida para gastos mensais acima de R$ 5.000,00 ou para quem possui R$ 50.000,00 guardados ou investidos no Nubank/NuInvest.
Banco Inter Loop
O Inter Loop foca na flexibilidade entre pontos e dinheiro. Através do seu programa de fidelidade, o usuário pode escolher se quer converter seus pontos em cashback na conta, cashback na fatura ou até mesmo transferir para o programa TudoAzul.
- Para quem é indicado: Pessoas que utilizam o “Super App” do Inter para tudo e gostam de ter a liberdade de decidir, mês a mês, como usar seus benefícios.
- Regra de isenção: No caso do cartão Black, a isenção é concedida para quem possui R$ 250.000,00 investidos, participa de uma comunidade de investimentos com montante relevante ou possui gastos recorrentes acima de R$ 7.000,00.
Pão de Açúcar Itaú Card (PDA)
O cartão PDA é focado no acúmulo agressivo de milhas no dia a dia, especialmente para gastos em supermercados. Embora tenha passado por mudanças recentes em sua pontuação, ele continua sendo uma das ferramentas mais rápidas para quem deseja emitir passagens aéreas com gastos cotidianos.
- Para quem é indicado: Clientes que possuem um gasto elevado em supermercados e alimentação e cujo objetivo principal é a maximização do acúmulo de milhas aéreas.
- Regra de isenção: Diferente de outros da lista, o PDA costuma ter regras de isenção menos transparentes, geralmente baseadas em negociações diretas no chat do Itaú ou através de gastos mínimos estipulados em campanhas sazonais do banco.
Santander Unique
O Unique é focado no programa Esfera e na experiência premium. Ele permite ao usuário escolher entre acumular pontos (2,0 por dólar) ou receber cashback. Por fazer parte do ecossistema Santander, ele oferece acesso a uma das melhores plataformas de troca de pontos do país, o programa Esfera.
- Para quem é indicado: Correntistas do Santander (segmento Select) que buscam um cartão de alta categoria com promoções agressivas de “Bateu, Ganhou”, que triplicam a pontuação.
- Regra de isenção: A anuidade pode ser reduzida em 50% para quem gasta acima de R$ 7.000,00 por mês ou é cliente Select, e os outros 50% de desconto são obtidos se o cliente mantiver um pacote de serviços ativo ou investimentos no banco.
Guia Comparativo: Qual Cartão Escolher Segundo Seu Perfil de Gastos?
Para facilitar sua decisão, a escolha do cartão ideal deve ser pautada por uma análise fria de onde seu dinheiro é gasto e se a meta de isenção está ao seu alcance. Não adianta forçar um perfil que não é o seu. Identifique-se entre as categorias abaixo:
- Perfil “Gasto Moderado/Focado em Dia a Dia”: Se a sua maior concentração de gastos está no custo de vida — supermercado, farmácia e manutenção do lar — e seu objetivo é viajar, o Pão de Açúcar (PDA) é o seu aliado. Ele prioriza o acúmulo agressivo de milhas sobre gastos cotidianos, transformando o consumo necessário em passagens aéreas de forma mais rápida que os cartões de luxo tradicionais.
- Perfil “Investidor/Alta Renda”: Se você já possui um patrimônio acumulado ou uma renda mensal elevada, o C6 Mastercard Black ou o Santander Unique são os caminhos naturais. Aqui, o foco é o banco trabalhar para você através de benefícios de viagem (Salas VIP e seguros) e programas de pontos robustos (Esfera/Átomos), utilizando seus investimentos como alavanca para zerar a anuidade.
- Perfil “Praticidade/Focado em Cashback”: Para quem não quer perder tempo gerenciando transferências de milhas e prefere o benefício direto na fatura, o Nubank Ultravioleta ou o Banco Inter Loop são as escolhas lógicas. São ideais para quem busca uma experiência 100% digital e a segurança de que cada real gasto gera um retorno financeiro imediato e líquido.
Lembre-se: o cartão perfeito é aquele em que você consegue isentar a taxa. Se você precisa pagar anuidade para ter o benefício, o cálculo já começou errado.
O Segredo da Aprovação: Entendendo seu Rating Bancário e Destravando seu Crédito
Muitas vezes, mesmo com o CPF regularizado e um bom Score no Serasa, você recebe uma negativa do banco. O motivo? O seu Rating Bancário. Este é o conceito fundamental que separa quem tem o “nome travado” internamente de quem tem o “nome destravado” para as melhores variantes de crédito.
Diferente do score público, o rating é uma nota interna que cada banco atribui a você com base no seu histórico de relacionamento. É essa nota que o sistema consulta para decidir se deve oferecer um cartão Black ou Infinite automaticamente. Se o seu rating está baixo, você está “travado” para o sistema, independentemente de quanto ganha.
Para destravar seu crédito e subir de categoria, o segredo é o relacionamento estratégico. O sistema bancário precisa entender que você é um cliente rentável e de baixo risco.
Conselho prático para melhorar seu rating: Concentre sua movimentação financeira (recebimento de salário, pagamento de boletos e chaves PIX) em uma única instituição, utilize os produtos básicos de forma correta e, se possível, mantenha algum investimento, mesmo que pequeno. Isso sinaliza saúde financeira e “aquece” sua conta, fazendo com que o banco enxergue você como um parceiro prioritário para as variantes premium.



