O segredo que o gerente não conta: Por que seu cartão Black é sempre negado

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Você já passou por isso: tem uma renda sólida, o nome está limpo, não deve nada a ninguém e, ainda assim, ao clicar no botão para solicitar um cartão Black pelo aplicativo, a resposta vem em segundos: “Crédito negado”. Essa frustração não é por acaso e, muito menos, um erro do sistema.
O que o seu gerente não te explica é que existe uma camada invisível separando você do seu objetivo. A aprovação de um cartão de alta renda no Itaú não é um sorteio digital ou uma questão de sorte; é o resultado direto do seu Rating interno.
Enquanto você tenta a sorte pelo site, o banco está lendo a sua “letra” nos bastidores. Se você não entende como funciona essa engrenagem que classifica os clientes entre as categorias A, B, C ou D, você continuará batendo na porta errada. Solicitar o cartão sem antes destravar o seu Rating e atualizar o seu cadastro presencial é o caminho mais curto para a reprovação imediata.
Neste artigo, eu vou abrir a caixa-preta do sistema para que você entenda exatamente como sair do “Rating D” — a zona da reprovação — e se tornar um cliente elegível aos melhores cartões do banco.
Desmistificando o Portfólio de Cartões do Itaú
Entender a prateleira de produtos do Itaú é o primeiro passo para não queimar o seu perfil à toa. Muitas vezes, o cliente solicita um cartão apenas pelo “status” ou pela marca estampada no plástico, sem entender que cada categoria exige um comportamento específico do seu Rating. Escolher o cartão errado para o seu momento atual é pedir para o sistema colocar um freio na sua evolução de crédito.
Pão de Açúcar Black: Pontuação e Salas VIP
O Pão de Açúcar Black é, hoje, o que chamamos de um cartão de alta performance. Ele não é um cartão para quem está apenas começando; ele é focado em quem busca acúmulo real de pontos e benefícios técnicos que fazem a diferença na hora de viajar.
Diferente das versões mais simples, o PDA Black entrega uma das melhores conversões de pontuação do mercado nacional e oferece o acesso às Salas VIP, transformando o gasto do dia a dia em benefício tangível. É um cartão estratégico: ele serve para consolidar sua relação com o banco através de um produto que exige uma capacidade de pagamento e um perfil de consumo mais elevados.
Cartões Azul e LATAM Pass: O que realmente muda na categoria Platinum
Aqui é onde muitos clientes se confundem. Os cartões Azul e LATAM Pass na categoria Platinum são, essencialmente, produtos de “marketing” das companhias aéreas em parceria com o banco. Você precisa separar o que é o benefício visual — o logo da aérea no seu cartão — do que é o benefício técnico real.
Na categoria Platinum, o foco desses cartões é fidelizar o cliente ao ecossistema daquela companhia específica. Eles oferecem vantagens como pontuação diferenciada dentro da aérea e seguros de viagem, mas se posicionam em uma prateleira diferente do segmento Black. Eles são excelentes para quem já utiliza essas empresas, mas não devem ser confundidos com os cartões de topo de linha que destravam o nível máximo de prestígio no banco. Saber onde cada um se encaixa na hierarquia do Itaú é o que define se você está subindo um degrau ou apenas andando de lado.
Por que seu Cartão é Negado no Site (O erro do imediatismo)
O maior erro do cliente que busca o segmento Black é o imediatismo. A pressa em clicar no “solicitar” dentro do site ou aplicativo, sem antes preparar o terreno, é o motivo principal de tantos “nãos” que o gerente nunca te explica. Você tenta pular etapas burocráticas e o sistema, por segurança e falta de informações atualizadas, simplesmente bloqueia o seu acesso ao crédito de alta renda.
A diferença entre o limite do cartão físico e o virtual
Muitos acreditam que o cartão virtual é um produto separado, mas ele é, na verdade, uma extensão de segurança do seu limite físico. O banco libera essa funcionalidade para que você possa realizar compras imediatas na internet antes mesmo do plástico chegar ao seu endereço.
O problema é que o cliente foca na facilidade do virtual e esquece que a base de tudo é o limite aprovado no contrato físico. Se o seu perfil não sustenta o limite necessário para um cartão Black no mundo real, de nada adianta tentar a sorte no digital. O cartão virtual não “fabrica” limite; ele apenas espelha a confiança que o banco já depositou (ou não) em você.
A armadilha da solicitação 100% digital sem atualização cadastral
Aqui está o ponto onde a maioria dos bons perfis é reprovada: a armadilha do digital. Quando você faz uma solicitação 100% online, o sistema do banco roda um algoritmo automático baseado no que ele já tem registrado sobre você. Se a sua última atualização de renda foi há dois anos ou se o seu endereço mudou, o sistema trabalhará com dados defasados.
O resultado? Uma reprovação automática. O sistema não “adivinha” que sua vida financeira melhorou; ele precisa de uma base atualizada para te dar o Rating correto. Tentar o caminho mais curto pelo site, ignorando a necessidade de um cadastro presencial ou uma validação de documentos recente, é garantir que o sistema leia um perfil que não existe mais, levando ao indeferimento imediato do seu cartão Black.
O Fator Decisivo: Entendendo o seu Rating Bancário
O grande segredo que ninguém te conta no balcão da agência é que, para o sistema do Itaú, você não é um nome, mas uma letra. O Rating Bancário é o verdadeiro “porteiro” do banco; é ele quem decide, antes mesmo de qualquer análise humana, se você tem perfil para portar um cartão Black ou se será barrado na entrada. Entender essa mecânica é a diferença entre ser um cliente VIP ou alguém que coleciona protocolos de indeferimento.
As letras da aprovação (A, B e C) vs. a letra da reprovação (D)
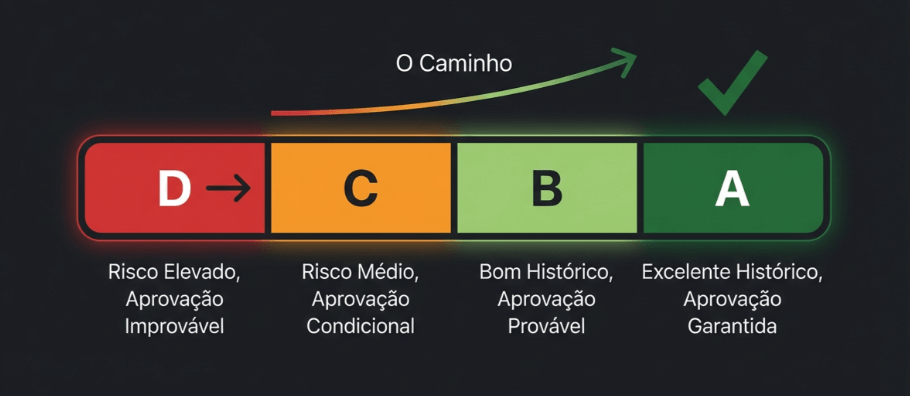
O score interno do banco funciona em uma escala de risco que vai de A a D. Essa classificação determina o nível de confiança que a instituição deposita em você:
- Rating A: É o nível de excelência. O crédito é pré-aprovado, as taxas são as menores e o cartão Black é apenas uma consequência natural do seu perfil.
- Rating B e C: São zonas de “atenção”. O banco entende que você tem potencial, mas ainda exige garantias ou uma análise mais criteriosa de limites. Aqui, a aprovação do Black pode acontecer, mas depende de um histórico de relacionamento sólido.
- Rating D: Esta é a letra da reprovação. Se o seu Rating interno caiu para o nível D, não importa se sua renda é de 20 ou 30 mil reais; o bloqueio de crédito é total e automático. O sistema lê o seu perfil como de alto risco, e qualquer tentativa de solicitação via aplicativo será negada em segundos.
Como “destravar” o nome antes de realizar a proposta
Muitos clientes cometem o erro de enviar propostas sucessivas após uma negativa, o que só piora o score interno. O segredo para o sucesso é o que chamamos de “destravar o nome”. Antes de submeter uma nova análise, você precisa limpar as inconsistências do seu perfil e sinalizar para o banco que o seu risco diminuiu.
Destravar o nome consiste em atualizar seu cadastro presencialmente, movimentar a conta de forma estratégica e, principalmente, aguardar o ciclo de atualização do sistema para subir de nível no Rating. Você não pede o cartão para ser um cliente bom; você se torna um cliente de Rating A ou B para que o cartão seja liberado. É uma mudança de jogo: primeiro você ajusta a sua imagem perante o sistema interno, sai da zona de risco do “D” e, só então, com o terreno preparado, faz a solicitação com o Rating a seu favor.
O Plano de Ação: Do Gerente à Comunidade de Especialistas
Para sair da teoria e colocar o cartão Black na sua carteira, você precisa parar de confiar apenas no algoritmo do aplicativo. O caminho para a aprovação exige uma estratégia de execução que começa no mundo real. O sistema só vai te dar o crédito que você merece quando a sua imagem digital estiver em total sintonia com a sua realidade financeira.
A importância da atualização cadastral presencial
Esqueça a ideia de que tudo se resolve pelo chat. A atualização cadastral presencial é o pré-requisito número um para quem deseja subir de nível no Rating. Quando você vai até a agência física e apresenta seus comprovantes de renda atualizados, declarações de IR ou extratos que validam sua movimentação, você está fornecendo “combustível” de qualidade para o sistema. Sem essa base de dados renovada, o banco continua te enxergando com os olhos do passado, o que mantém o seu perfil travado em categorias inferiores de crédito.
O papel do gerente de pessoa física na análise de crédito
O gerente de pessoa física (PF) é o seu maior aliado e o elo necessário para humanizar a frieza do algoritmo. Enquanto o site faz uma leitura binária e automatizada, o gerente tem a prerrogativa de validar informações que o sistema pode ignorar ou interpretar de forma errada. Ele é quem possui a “chave” para conferir se a sua documentação está correta e para sinalizar ao sistema que você é um cliente de baixo risco. Sem essa ponte humana, você fica à mercê de uma inteligência artificial que, ao menor sinal de inconsistência, opta pela reprovação automática.
Passo a Passo para o seu Cartão Black:
- Pare as solicitações digitais: Interrompa qualquer tentativa de pedido pelo site ou app para evitar sucessivas negativas que baixam seu Rating.
- Vá à agência: Agende uma visita ao seu gerente de conta PF para uma atualização cadastral completa.
- Comprove sua realidade: Leve documentos recentes que atestem sua renda e estabilidade financeira.
- Aguarde o ciclo do Rating: Espere que o sistema processe as novas informações e te mova das letras “D” ou “C” para o patamar de aprovação (A ou B).
- Submeta a proposta: Com o terreno preparado e o nome “destravado”, peça ao gerente para rodar a análise de crédito do cartão Black.
Leia também
- Crédito PJ: Por Que o Banco Trava Sua Empresa (e Como Mudar)
- Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor
- Rating Bancário: O Segredo dos Juros Baixos que Grandes Empresas Usam
- MEI vs. Empresário: As 6 Habilidades que Fazem a Diferença
- Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo



