Sicredi vs. Bancos Físicos: Por que a Cooperativa ganha na briga pelas Taxas de Juros

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
No cenário atual do mercado financeiro, muitos empresários enfrentam a mesma frustração: a sensação de que, no momento em que mais precisam de fôlego, os grandes bancos tradicionais — como Itaú, Bradesco e Santander — simplesmente “fecham as torneiras” do crédito. Se você está cansado de taxas abusivas e da falta de limite para operar sua empresa, é preciso entender que a dinâmica de forças mudou. Existe uma briga desigual pelas taxas de juros, e o Sicredi tem vencido essa disputa por um motivo estrutural: ele não é um banco, mas uma cooperativa.
A grande diferença que o mercado muitas vezes não enxerga é que, no Sicredi, você deixa de ser apenas um cliente para se tornar um Membro Associado. Essa posição garante um poder de negociação que as instituições convencionais não conseguem cobrir. Enquanto os bancos físicos recuam, o Sicredi mantém ativos produtos essenciais para o fluxo de caixa, como a antecipação de duplicatas e o desconto de cheques, especialmente para quem entende como “jogar o jogo” do relacionamento cooperativo.
No entanto, o acesso a essas condições diferenciadas não é automático. O sucesso nessa parceria passa, obrigatoriamente, por dois pilares que muitos negligenciam. Primeiro, é preciso derrubar o mito de que abrir uma conta online é mais vantajoso; no cooperativismo, o olho no olho e o contato presencial definem o seu limite. Segundo, é fundamental dominar o IMC (Índice de Manutenção de Cota). É essa métrica que separa o empresário que apenas “tem uma conta” daquele que realmente usufrui do custo de capital reduzido que só uma cooperativa pode oferecer.
Cooperativa vs. Bancos Tradicionais: Por que você deve ser um Membro Associado
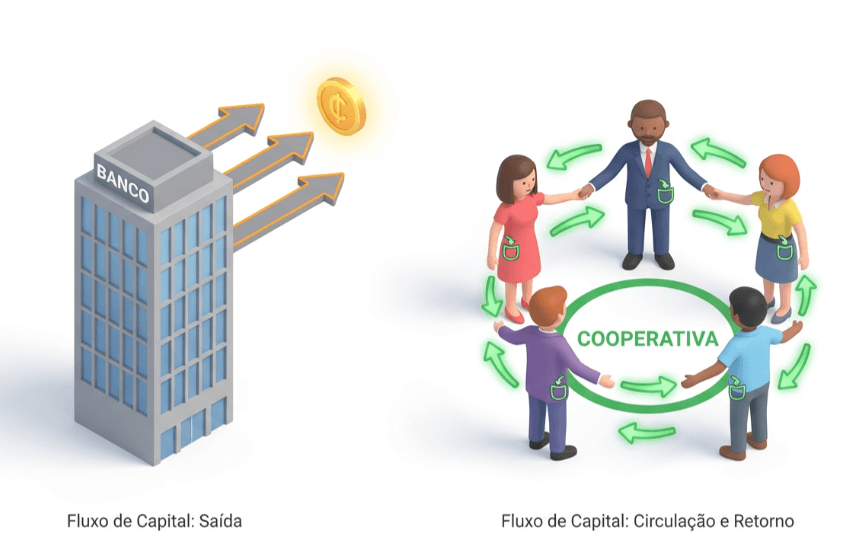
Para entender por que o Sicredi consegue oferecer condições que os bancos de varejo nem sequer cogitam, é preciso olhar para a natureza jurídica da instituição. Enquanto nos bancos tradicionais você é um número em uma planilha de lucros para acionistas, no Sicredi você assume a figura do Membro Associado. Essa não é apenas uma mudança de nomenclatura; é uma mudança completa de jogo. Ser associado significa que você é, na prática, um dos donos do negócio.
Essa estrutura cooperativista altera profundamente a dinâmica financeira. Ao final de cada exercício, os resultados positivos — chamados de sobras — são distribuídos entre os membros, proporcionalmente à sua movimentação. Da mesma forma, existe a corresponsabilidade nos prejuízos, o que cria um ecossistema de interesse mútuo. No banco físico tradicional, o lucro da instituição sai diretamente do seu spread; na cooperativa, o sucesso da sua empresa retroalimenta o sistema do qual você faz parte.
Essa diferença jurídica reflete diretamente no guichê e na mesa do gerente. Enquanto nos grandes bancos o atendimento é ditado pela frieza dos algoritmos e por políticas de crédito centralizadas em matrizes distantes, no Sicredi o relacionamento próximo é o grande diferencial competitivo. O gerente da cooperativa possui uma autonomia de negociação que o gerente do banco comercial perdeu há anos.
O objetivo ali não é apenas maximizar o lucro trimestral do banco, mas sim fomentar o crescimento da cooperativa e do associado. Quando você senta para negociar uma taxa, não está falando com um funcionário engessado por um sistema de “score” impessoal, mas com um parceiro de negócios que tem liberdade para entender a realidade da sua operação e ajustar as taxas de juros com base na confiança e na reciprocidade.
Produtos de Crédito que os Bancos não te entregam mais
Existe um movimento silencioso, mas agressivo, no mercado financeiro atual: a retirada estratégica de linhas de crédito essenciais para o pequeno e médio empresário. Enquanto os bancos físicos tradicionais passam por um processo de endurecimento de critérios, restringindo limites e dificultando o acesso ao crédito para novos clientes — ou para aqueles que não possuem um histórico de décadas na casa —, o Sicredi caminha na direção oposta.
A grande realidade é que as instituições bancárias convencionais estão “fechando as torneiras” justamente quando a empresa mais precisa de liquidez. Elas priorizam o baixo risco operacional em detrimento do fomento ao negócio. O diferencial da cooperativa, neste cenário, é a manutenção de linhas de crédito que os bancos simplesmente pararam de oferecer com a mesma agilidade e apetite.
Antecipação de Duplicatas e Cheques: O fôlego para o empresário
Para quem faz a gestão do dia a dia, o capital de giro é o oxigênio da operação. O especialista é enfático: o grande trunfo do Sicredi para atrair contas PJ é a disponibilidade imediata de recursos que, em outros lugares, exigiriam meses de relacionamento ou garantias astronômicas.
Enquanto um banco tradicional pode levar semanas para analisar um limite de desconto, o Sicredi oferece a antecipação de duplicatas e de cheques praticamente no ato da abertura da conta. Essa é a ferramenta que garante o “fôlego” necessário para o empresário honrar compromissos com fornecedores e folha de pagamento sem depender de empréstimos caros de curto prazo.
Essa agressividade comercial do Sicredi não é imprudência, é estratégia de cooperativismo. Ao disponibilizar antecipação de recebíveis logo de início, a cooperativa não está apenas entregando um produto; ela está injetando liquidez diretamente na veia da empresa. Para o empresário que vive a realidade de vender a prazo e precisar do dinheiro à vista, essa disponibilidade imediata se torna o principal diferencial competitivo para abandonar a conta no banco tradicional e migrar para a cooperativa.
A Regra dos 20%: Como funciona a margem de crédito para PJ
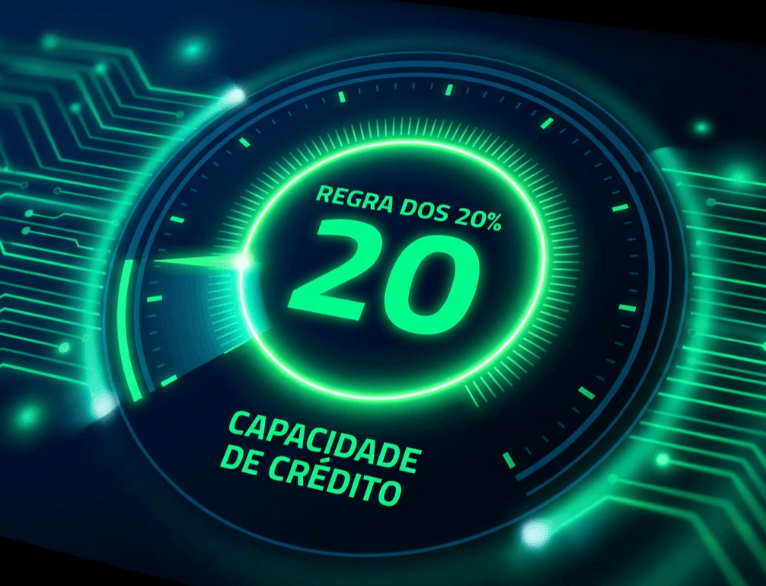
Para o empresário que busca migrar para o Sicredi, entender a métrica técnica de concessão de crédito é o que separa a expectativa da realidade. Diferente dos bancos tradicionais, que muitas vezes operam em uma “caixa preta” decisória, a cooperativa trabalha com uma base de cálculo mais clara, focada na capacidade de endividamento saudável. O balizador principal utilizado pelo especialista para novos limites gira em torno da Regra dos 20%.
Na prática, isso significa que o Sicredi avalia o faturamento bruto mensal declarado e comprovado da sua empresa para estabelecer um teto de exposição ao risco. Se a sua empresa fatura, por exemplo, R$ 100 mil mensais, a tendência é que o somatório das suas linhas de crédito (seja capital de giro, limite de conta ou antecipação) gravite inicialmente em torno de 20% desse valor. É a régua que define o fôlego financeiro que a cooperativa está disposta a injetar na sua operação logo de largada.
No entanto, essa porcentagem não é estática; ela é influenciada diretamente por dois fatores que o empresário precisa dominar:
- Movimentação Bancária: O Sicredi precisa enxergar o dinheiro passando pela conta. Quanto maior a fidelidade da sua movimentação financeira dentro da cooperativa, mais segurança o comitê de crédito tem para flexibilizar esse percentual.
- Apresentação de Garantias: A “Regra dos 20%” é o ponto de partida para crédito limpo ou com garantias leves (como recebíveis). Quando o associado apresenta garantias reais ou estruturadas, esse teto pode ser rompido, permitindo alavancagens muito mais agressivas e condizentes com projetos de expansão.
Ter essa visão clara do faturamento declarado permite que o empresário não chegue à mesa de negociação às cegas. Entender que o seu limite é reflexo direto dessa proporção ajuda a planejar o uso do crédito de forma estratégica, utilizando a cooperativa como uma turbina para o fluxo de caixa, e não apenas como um socorro de última hora.
O Segredo do IMC: Como usar suas cotas para explodir seu limite com taxas baixas
Se você busca o “pulo do gato” para operar com as menores taxas do mercado, precisa dominar o IMC (Índice de Manutenção de Cota). No cooperativismo, o capital social que você integraliza não é um dinheiro “perdido” ou uma taxa de adesão; ele é o seu maior trunfo estratégico. O IMC é a métrica que define o quanto de capital você mantém na cooperativa em relação ao seu volume de crédito, e entender essa engrenagem é o que separa o empresário comum do associado de alta performance.
O grande segredo reside em usar o valor que você deposita para capitalizar a cooperativa como uma Capa de Garantia. Quando você vincula suas cotas de capital à operação de crédito, o risco para o Sicredi cai drasticamente. Para a instituição, emprestar dinheiro para quem possui um IMC robusto e garantido por capital próprio é a operação mais segura do portfólio. O resultado direto dessa redução de risco é a liberação da menor taxa de juros que a prateleira da instituição pode oferecer.
Nesse cenário, você entra na briga por taxas com uma vantagem desleal contra os bancos tradicionais. Com o IMC como trunfo, o associado tem o poder de levar simulações de taxas de outros bancos (como o “sentimento” de mercado de um Itaú ou Bradesco) e forçar o gerente do Sicredi a cobrir a oferta.
Ao apresentar suas cotas como garantia real, você remove o peso do risco da planilha do gerente, dando a ele o argumento técnico necessário para perfurar o piso das taxas convencionais. É a estratégia definitiva: você capitaliza a sua cooperativa, fortalece o seu patrimônio como sócio e, em troca, retira o crédito mais barato do Brasil para girar a sua operação.
Por que você NÃO deve abrir sua conta pelo site (O erro dos empresários)
Muitos empresários, seduzidos pela promessa de agilidade e modernidade, cometem o erro estratégico de abrir sua conta no Sicredi através do aplicativo ou do site oficial. Em um banco digital comum, isso faria sentido, mas no cooperativismo, a comodidade do digital é uma armadilha que limita o seu crescimento. Quando você abre uma conta de forma remota, você é processado por um motor de crédito padrão, um algoritmo frio que te enquadra em uma prateleira de limites genéricos e, muitas vezes, insuficientes para a sua realidade operacional.
O segredo para quem busca limites altos e taxas agressivas não está no clique, mas no “corpo a corpo”. A abertura presencial na agência física é o que estabelece a base da confiança mútua. É o momento em que você deixa de ser um CNPJ em uma fila de processamento para se tornar um parceiro de negócios com rosto, história e faturamento real.
O poder da visita do gerente no seu negócio
O divisor de águas para destravar o crédito que a sua empresa realmente precisa é o olho no olho. O especialista é categórico: o empresário que quer limite alto precisa que o gerente veja a operação rodando de perto.
A visita do gerente à sede da sua empresa é a ferramenta de validação mais poderosa que existe dentro do Sicredi. Quando o gerente entra no seu galpão, conhece o seu estoque, vê os seus funcionários trabalhando e entende a logística do seu negócio, ele colhe subsídios que nenhum balancete ou extrato bancário consegue transmitir.
- Validação Real: A visita comprova a existência física e a saúde da operação, removendo as travas de segurança do sistema automático.
- Geração de Confiança: O gerente passa a ser o seu maior advogado dentro do comitê de crédito da cooperativa.
- Destravamento de Limites: Limites que seriam negados por um algoritmo de São Paulo são aprovados porque o gerente local “colocou o CPF” na operação, garantindo que o negócio é sólido.
Se você quer jogar o jogo das taxas baixas e do fôlego financeiro, esqueça a abertura online. Vá até a agência, tome um café com o gerente e convide-o para conhecer a sua empresa. É na visita técnica que o seu limite deixa de ser uma estimativa de sistema e passa a ser o reflexo real do potencial do seu negócio.
Recursos Específicos: Pronampe e Financiamento Solar no Sicredi
Além das linhas de capital de giro convencionais, o Sicredi se destaca como um dos principais canais de escoamento para recursos governamentais e linhas subsidiadas que, nos bancos tradicionais, muitas vezes ficam represadas ou são destinadas apenas a clientes seletos. A natureza da cooperativa, voltada ao desenvolvimento regional, faz com que ela tenha uma agilidade superior na distribuição de programas como o Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte).
Enquanto o empresário comum luta contra a burocracia dos grandes bancos para acessar os juros controlados do Governo Federal, o associado do Sicredi encontra um processo simplificado. A cooperativa entende que o Pronampe é o oxigênio necessário para o crescimento e, por isso, prioriza a liberação desse recurso para quem já possui o relacionamento estabelecido, garantindo taxas que batem qualquer linha de crédito comercial do mercado.
Outro pilar de fomento agressivo da cooperativa é o Financiamento Solar. Com o foco crescente em sustentabilidade e redução de custos fixos para o associado PJ, o Sicredi oferece linhas específicas para a instalação de painéis fotovoltaicos com carências estendidas e prazos que permitem que a própria economia na conta de luz pague a parcela do financiamento. É o crédito inteligente: barato, direcionado e que gera valor imediato ao caixa da empresa.
No entanto, o acesso a esses recursos escassos e altamente disputados não é por sorte. O que garante que a sua empresa esteja na frente da fila é a combinação do seu Score Alfa interno — a pontuação de saúde financeira que a cooperativa atribui ao associado — com o histórico de bom relacionamento. No Sicredi, o dinheiro barato não vai para quem tem mais patrimônio, mas para o associado fiel que movimenta a conta, utiliza os produtos da casa e mantém as portas abertas para o gerente.
Leia mais
- Crédito PJ: Por Que o Banco Trava Sua Empresa (e Como Mudar)
- Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor
- Rating Bancário: O Segredo dos Juros Baixos que Grandes Empresas Usam
- MEI vs. Empresário: As 6 Habilidades que Fazem a Diferença
- Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo



