
Cartão de Crédito para Negativado: Veja Como Ser Aprovado

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Se você tem o nome sujo e já tentou pedir um cartão de crédito para negativado — só para receber uma negativa sem explicação —, saiba que você está em boa companhia. Mais de 71 milhões de brasileiros estão negativados hoje. A maioria já bateu na porta de pelo menos um banco. A maioria foi mandada embora de mãos vazias.
O problema é que quase ninguém entende por que o pedido foi negado. E sem entender o motivo real, a próxima tentativa comete os mesmos erros. É um ciclo que se repete — e que pode ser quebrado.
O que este artigo vai mostrar é que a negativa do seu cartão de crédito com nome sujo provavelmente não aconteceu pelo motivo que você imagina. Existe uma lógica interna no sistema bancário que a maioria dos negativados desconhece — e quem aprende a usá-la a seu favor muda completamente o resultado. Continue lendo.
Índice
- Por Que Mais de 71 Milhões de Brasileiros Não Conseguem Aprovação de Cartão com Nome Sujo?
- Qual Banco Aprova Cartão para Negativado? Os 3 Tipos de Instituições
- Os 4 Erros Que Fazem Seu Pedido de Cartão de Crédito para Negativado Ser Negado
- Score do Serasa vs. Rating Bancário: Qual Deles Realmente Define Sua Aprovação?
- A Estratégia Correta para Conseguir Cartão de Crédito para Negativado: 4 Passos
- Conclusão
Por Que Mais de 71 Milhões de Brasileiros Não Conseguem Aprovação de Cartão com Nome Sujo?
O tamanho do problema — e por que ele persiste
O Brasil tem mais de 71 milhões de pessoas com restrição financeira nos cadastros do Serasa e do SPC. Isso representa uma parcela expressiva da população adulta do país. E a grande maioria dessas pessoas já tentou, em algum momento, pedir um cartão de crédito com nome sujo — e ouviu não.
O que mantém esse ciclo de negativas não é o acaso. O sistema bancário não é aleatório: ele tem regras claras, critérios bem definidos e uma lógica própria de avaliação. Quem conhece essas regras consegue aprovação. Quem não conhece continua repetindo os mesmos erros e acumulando negativas.
O problema persiste porque a maioria das pessoas parte de uma premissa errada sobre o que, de fato, impede a aprovação. E é essa premissa que vamos desmontar agora.
O erro de culpar o Serasa por tudo
A maioria dos negativados acredita em uma coisa: que o score do Serasa é o único critério que os bancos usam para aprovar ou reprovar um pedido de cartão. Sendo assim, com o nome sujo, não há o que fazer.
Essa crença está errada — e é exatamente ela que mantém tanta gente presa no ciclo de negativas.
Os bancos têm seu próprio sistema interno de avaliação, que funciona de forma diferente e, em larga medida, independente do Serasa. Esse sistema é chamado de rating bancário, e ele tem mais peso na decisão final do que qualquer pontuação externa.
Entender essa distinção é o ponto de virada deste artigo. A partir daqui, a abordagem muda completamente.
Qual Banco Aprova Cartão para Negativado? Os 3 Tipos de Instituições
Não existe “banco” como categoria única. E essa diferença é determinante para quem está negativado e quer conseguir um cartão. Conhecer os três tipos de instituições — e saber qual delas faz sentido para o seu caso — é o primeiro passo estratégico.
Bancos Públicos — Banco do Brasil e Caixa Econômica Federal
Bancos públicos são instituições controladas pelo governo federal, com capital público majoritário. Banco do Brasil e Caixa Econômica Federal são os maiores exemplos no Brasil.
Esses bancos têm políticas de crédito diferentes dos bancos privados. Em determinados contextos, são mais flexíveis para certos perfis — e costumam ter programas voltados para inclusão financeira, o que os torna relevantes para quem está em processo de recuperação de crédito.
Um detalhe importante: se a sua restrição está associada a um banco público, a estratégia para buscar aprovação é diferente da que se aplica quando a restrição é com um banco privado. O tipo de instituição onde está a dívida importa tanto quanto o tipo de instituição onde você vai pedir o cartão.
Bancos Privados — Bradesco, Itaú, Santander
Bancos privados são instituições com acionistas privados, critérios de crédito próprios e, em geral, mais rigorosos comercialmente. Bradesco, Itaú e Santander são os maiores do país nessa categoria.
Aqui está o ponto crítico que a maioria dos negativados desconhece: bancos privados compartilham informações entre si. Se você tem uma restrição no Bradesco e decide pedir cartão no Itaú, o Itaú tem acesso a esse histórico. Você não está recomeçando do zero — está levando o problema junto.
Isso explica por que trocar de banco privado para outro banco privado raramente funciona para quem está com o nome sujo. Não é uma questão de sorte ou de qual banco é “mais fácil”. É uma questão de sistema.
Cooperativas de Crédito — Sicoob e Sicredi
Cooperativas de crédito são instituições financeiras sem fins lucrativos, de propriedade coletiva dos próprios associados. Sicoob e Sicredi são as maiores redes do Brasil nesse modelo.
Elas operam com uma lógica fundamentalmente diferente dos bancos tradicionais: o associado é, ao mesmo tempo, dono e cliente da instituição. Isso muda a forma como o crédito é avaliado e concedido.
Para determinados perfis de negativados, as cooperativas de crédito podem ser uma porta de entrada mais acessível do que os bancos convencionais. Elas exigem associação prévia — o processo de associação varia entre cooperativas, por isso vale pesquisar as condições da sua região.
Leia também:
- SICOOB vale a pena? Toda a verdade que os gerentes não te contam!
- Sicredi vs. Bancos Físicos: Por que a Cooperativa ganha na briga pelas Taxas de Juros
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
Os 4 Erros Que Fazem Seu Pedido de Cartão de Crédito para Negativado Ser Negado
Agora que você entende os tipos de instituição, é hora de olhar para os erros mais comuns — aqueles que fazem o pedido de cartão ser negado antes mesmo de chegar à análise de crédito propriamente dita.
Erro 1 — Pedir o cartão no mesmo tipo de banco onde está a restrição
Se a sua restrição é com um banco privado e você pede cartão em outro banco privado, o resultado previsível é negativa. O banco de destino terá acesso ao seu histórico negativo por meio dos sistemas compartilhados entre as instituições.
A solução é direta: se a restrição está com banco privado, migre para banco público ou cooperativa. Se está com banco público, procure banco privado ou cooperativa. Nunca migre dentro do mesmo tipo de instituição esperando um resultado diferente.
Erro 2 — Ir de um banco digital para outro banco digital
Com a proliferação de fintechs — Nubank, Inter, C6, PicPay — muita gente acredita que trocar de banco digital resolve o problema. Não resolve.
Bancos digitais também fazem análise de crédito e têm acesso a históricos negativos. O fato de o atendimento ser pelo celular não muda a lógica da avaliação.
A recomendação estratégica, especialmente nas primeiras movimentações, é buscar uma instituição tradicional com atendimento presencial. Ela tem processos de análise diferentes e, em muitos casos, mais espaço para negociação direta.
Erro 3 — Solicitar um limite alto demais para o momento de crédito atual
Este é um erro técnico frequente. O negativado pede R$ 5.000 de limite quando o banco, com base no seu perfil de risco atual, aprovaria um valor muito menor.
O sistema bancário não funciona assim: “vou aprovar menos do que o solicitado”. Quando o valor pedido está fora da faixa compatível com o perfil do solicitante, o banco nega o pedido inteiro. É tudo ou nada.
A solução é começar com um limite inicial modesto, compatível com o momento atual de crédito, e aumentar progressivamente. Você não entra em um emprego novo pedindo o salário do diretor no primeiro dia. O crédito funciona da mesma forma.
Erro 4 — Pedir sem preparar o rating bancário antes
Este é o erro mais estratégico — e o que mais impacta o resultado final. Pedir cartão sem antes entender e melhorar o rating bancário é como tentar correr uma maratona sem nenhum treinamento prévio.
O rating bancário é o critério interno que os bancos usam para decidir se aprovam ou reprovam um pedido. Vamos explicar exatamente como ele funciona na próxima seção — e como você pode melhorá-lo antes de fazer qualquer solicitação.
Score do Serasa vs. Rating Bancário: Qual Deles Realmente Define Sua Aprovação de Cartão?
Esta é a seção mais importante do artigo. Se você entender o que está aqui, vai mudar a forma como você se relaciona com o sistema bancário.
O que é o rating bancário?
Rating bancário é um sistema interno de avaliação de crédito, expresso em letras de A a E, que cada banco aplica individualmente ao seu cliente ou potencial cliente.
- Letra A = melhor classificação possível. Cliente de baixo risco, com histórico limpo e relacionamento positivo com a instituição.
- Letra E = pior classificação. Cliente de alto risco, com histórico negativo e inadimplências registradas.
Esse sistema não é público. Não aparece em nenhum aplicativo de score. Não é o Serasa. Cada banco tem seu próprio critério para calcular o rating do cliente — não existe uma tabela universal entre as instituições.
Por que o score do Serasa não influencia a aprovação do cartão da forma que você pensa?
O Serasa é uma ferramenta de consulta externa. Os bancos podem usá-la como um dos insumos da análise — mas ela não é o critério decisivo.
O que os bancos realmente pesam na balança é o relacionamento interno: há quanto tempo o cliente tem conta na instituição, se paga as contas em dia, se já teve algum produto de crédito com esse banco, qual é o movimento financeiro da conta.
Uma pessoa negativada no Serasa, mas com um bom rating interno em determinado banco, pode conseguir aprovação de cartão. E é exatamente isso que a grande maioria dos negativados não sabe.
Resumindo: o Serasa é o que você vê. O rating bancário é o que o banco vê. E na hora da decisão, o banco confia mais no que ele mesmo enxerga.
Como o rating bancário funciona na prática — da letra A à letra E
O rating muda conforme o comportamento financeiro do cliente dentro da instituição:
- Clientes que movimentam a conta regularmente, pagam compromissos em dia e mantêm histórico limpo com o próprio banco tendem a subir no rating ao longo do tempo.
- Quem entra no cheque especial com frequência, tem dívidas com a própria instituição ou não movimenta a conta deteriora o rating progressivamente.
A boa notícia é que o rating bancário pode ser melhorado com ações concretas: quitar dívidas com a própria instituição, movimentar a conta com regularidade, manter histórico de pagamentos em dia — mesmo em outros produtos. O rating não é uma sentença permanente.
O objetivo do negativado, portanto, não deve ser apenas limpar o nome no Serasa. Deve ser aumentar o rating bancário no banco onde pretende pedir o cartão. Essa é a estratégia que funciona.
A Estratégia Correta para Conseguir Cartão de Crédito para Negativado: 4 Passos
Agora que você entende como o sistema funciona por dentro, é hora de transformar esse conhecimento em um protocolo de ação. Quatro passos, na sequência certa.
Passo 1 — Identifique em qual tipo de banco está sua restrição
Antes de pedir qualquer cartão, você precisa saber exatamente onde está a restrição. É em um banco público? Um banco privado? Uma cooperativa?
Verifique seus extratos, o histórico de relacionamento com as instituições e, se necessário, entre em contato direto com o banco para entender a situação. Essa informação define imediatamente quais portas estão abertas e quais estão fechadas para você neste momento.
Passo 2 — Escolha o tipo de instituição certa para fazer a solicitação
A regra é simples:
- Restrição com banco privado → procure banco público ou cooperativa
- Restrição com banco público → procure banco privado ou cooperativa
- Restrição com cooperativa → procure banco público ou privado
Nunca migre dentro do mesmo tipo de instituição. Você não está resolvendo o problema — está repetindo o erro com outro nome na fachada.
Nas primeiras interações, priorize instituições com atendimento presencial. A possibilidade de conversar com um gerente, explicar sua situação e negociar condições iniciais faz diferença real no resultado.
Passo 3 — Adeque o valor do limite solicitado à sua realidade atual
Ao fazer o pedido, solicite um limite inicial modesto, compatível com o perfil de quem está em processo de recuperação de crédito. Depois de um período de uso responsável — pagando a fatura em dia, sem estourar o limite —, você pode solicitar o aumento. O crédito se constrói em etapas.
Passo 4 — Aumente seu rating bancário antes de fazer o pedido
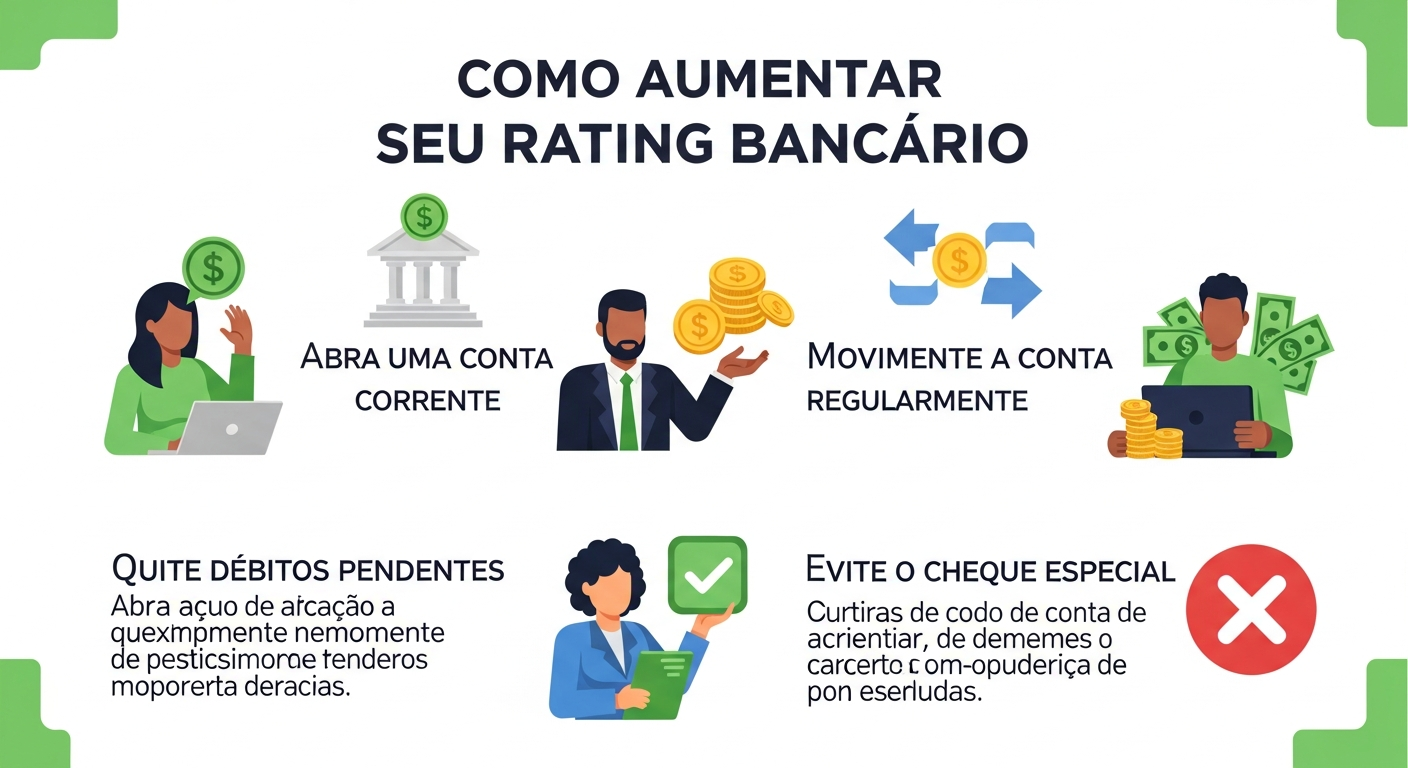
Este passo é o que separa quem consegue aprovação de quem continua acumulando negativas. Antes de solicitar o cartão, trabalhe o seu relacionamento bancário com a instituição escolhida:
- Abra uma conta corrente na instituição com antecedência antes de pedir o cartão
- Movimente a conta regularmente: depósitos, pagamentos de contas, transferências
- Quite qualquer débito pendente com aquela instituição específica, mesmo que existam dívidas com outras
- Evite o cheque especial e outros produtos que sinalizem instabilidade financeira
Você não está pedindo um favor ao banco. Você está construindo um argumento concreto, baseado em comportamento financeiro real, que a instituição não consegue ignorar na hora da análise.
Conclusão: Ter Restrição Não Impede Aprovação de Cartão para Negativado — Ter Rating Baixo, Sim
A restrição financeira não é o obstáculo principal para conseguir um cartão de crédito para negativado. O obstáculo real é não saber como o sistema bancário funciona por dentro — e, por não saber, repetir os mesmos erros em sequência.
Três pilares resumem tudo o que você aprendeu aqui:
- Os três tipos de instituições têm regras diferentes — e a estratégia é nunca migrar dentro do mesmo tipo onde está a restrição
- O rating bancário é o critério real de aprovação — não o score do Serasa. O banco confia mais no que ele mesmo vê do que em qualquer pontuação externa
- Começar com limite modesto e construir o relacionamento antes do pedido não é sinal de fraqueza — é a estratégia inteligente para quem quer aprovação de verdade
Agora você tem o mapa. O próximo passo é aplicar o protocolo: identifique onde está sua restrição, escolha a instituição certa, ajuste o valor solicitado e trabalhe o seu rating bancário antes de fazer o pedido.
Não existe “aprovação garantida” — nenhum artigo honesto vai prometer isso. Mas existe uma estratégia correta. E quem segue essa estratégia tem chances reais de aprovação — mesmo com o nome sujo.
Comece pelo Passo 1 ainda hoje.
Leia também:



