Como Aprovar BNDES Rápido: O que o Gerente não te conta sobre o Rating

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários ainda acreditam que o acesso ao crédito do BNDES é um privilégio restrito a gigantes do mercado ou para aqueles que possuem “contatos” influentes nos corredores do poder. Esse é o primeiro grande mito que precisamos quebrar. A verdade que o seu gerente muitas vezes não revela é que a aprovação de recursos — sejam eles R$ 85 mil ou quantias muito superiores — não depende de sorte, de faturamento astronômico ou simplesmente de ter o “nome limpo”.
O crédito empresarial não é um sorteio; ele é uma consequência técnica e direta da preparação da sua empresa. O fator determinante para abrir essas portas é a construção de um Rating Bancário elevado e o estabelecimento de um comportamento organizacional que gere confiança real dentro do sistema.
O banco decide com base em critérios internos rigorosos, e se a sua empresa não for “enxergada” como confiável pelo sistema, o faturamento sozinho não servirá de nada. Para aprovar o BNDES com rapidez, você precisa entender que existe um caminho técnico e organizado: o crédito não é dado, ele é conquistado através da sua capacidade de se tornar elegível sob a ótica do banco.
Por que o Banco Nega Crédito para Boas Empresas?
Muitos empresários chegam ao banco com o peito estufado, apresentando balanços com faturamentos crescentes e a certidão negativa de débitos em mãos, acreditando que o crédito é um direito adquirido. A frustração surge quando, mesmo com a “casa em ordem”, o sistema devolve um “não”. O erro aqui é acreditar que o banco empresta dinheiro baseado no que você vende; na realidade, o banco empresta baseado no risco que você representa.
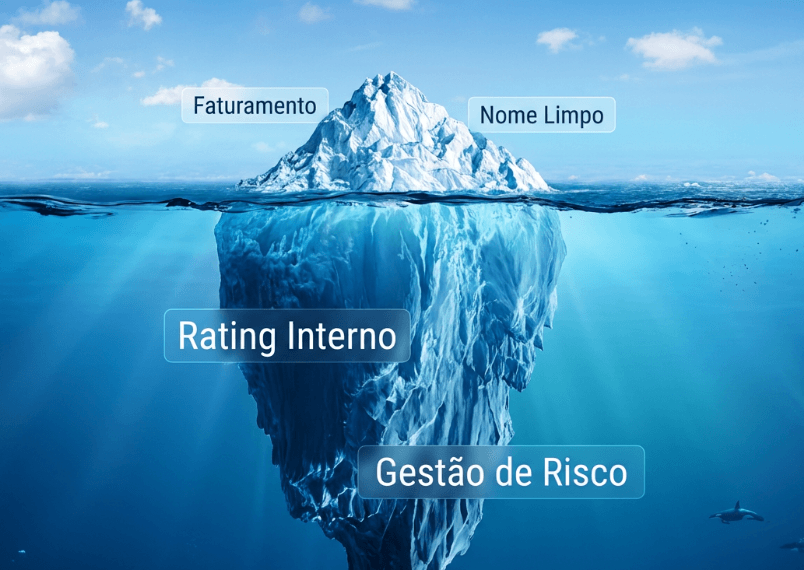
O mito do faturamento alto e do nome limpo
Ter as contas em dia e vender muito não é um selo de aprovação automática. No mundo do crédito de alto nível, como o BNDES, o faturamento é apenas uma métrica de volume, não de saúde ou de confiabilidade. Estar com o “nome limpo” é o básico, o ponto de partida, e não o troféu que garante o recurso. O banco olha muito além do óbvio: ele analisa a sua capacidade de gerar caixa livre e, principalmente, a consistência dos seus dados. Uma empresa que fatura milhões, mas possui uma gestão financeira desorganizada ou nebulosa, é vista como um risco maior do que uma empresa menor, porém extremamente transparente e previsível.
A diferença entre Score externo e Rating interno
É aqui que a maioria dos empresários se confunde. Você provavelmente monitora o seu Score em órgãos como Serasa ou Boa Vista e comemora quando a pontuação sobe. No entanto, para o gerente e para o comitê de crédito, o Score externo é apenas uma camada superficial — uma informação pública que qualquer um acessa.
O que realmente define o seu destino é o Rating Interno. Esta é a “nota secreta” que o banco atribui à sua empresa dentro do sistema deles. Enquanto o Score olha apenas se você paga boletos em dia, o Rating Interno cruza dados de movimentação, reciprocidade, tempo de conta e o seu comportamento histórico com a instituição. Você pode ter um Score 900 no mercado, mas se o seu Rating Interno estiver baixo devido à falta de histórico ou má alimentação de dados dentro do banco, o recurso para o BNDES continuará bloqueado. O banco não quer apenas saber se você paga; ele quer saber quem você é no ecossistema financeiro dele.
O Perigo de Concentrar sua Operação PJ em Bancos Digitais
Muitos empresários, atraídos pela isenção de tarifas e pela agilidade dos aplicativos, cometem o erro estratégico de migrar toda a sua operação para bancos digitais e fintechs de varejo. Embora essas instituições sejam excelentes para transações do dia a dia, elas podem se tornar o maior obstáculo entre o seu CNPJ e o crescimento real via BNDES. Escolher a “casa” certa para o dinheiro da sua empresa não é uma questão de conveniência, mas de viabilidade de crédito.
Por que o banco digital não foi feito para o seu CNPJ
A maioria das fintechs que dominam o mercado foi desenhada com foco no CPF ou em operações de microcrédito pré-aprovado de baixo valor. Elas possuem algoritmos de prateleira, mas muitas vezes carecem da robustez e da estrutura de análise necessária para operações estruturadas de crédito empresarial.
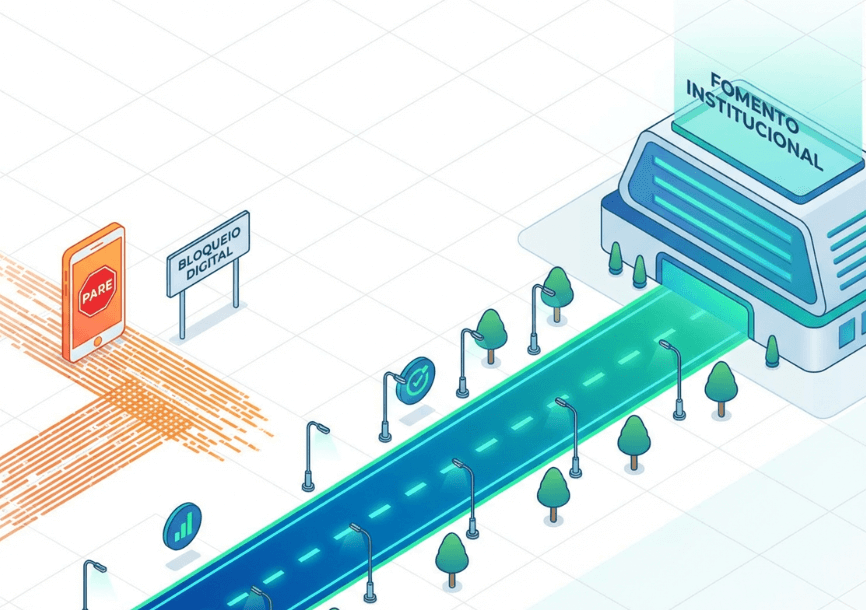
Quando você concentra sua movimentação em um banco digital que não tem um comitê de crédito focado em empresas de médio porte ou em linhas de fomento, você está “alimentando” um sistema que não tem capacidade técnica para te devolver o que você realmente precisa: capital de giro de longo prazo e juros baixos. O seu histórico de movimentação fica preso em uma instituição que, no momento em que você precisar de R$ 500 mil ou R$ 1 milhão, provavelmente não terá fôlego ou apetite de risco para te atender.
A falta de convênios com recursos do BNDES
Este é o ponto crítico que o marketing das fintechs não mostra: para liberar recursos do BNDES, a instituição financeira precisa ser conveniada. Se o banco onde você concentra 100% do seu faturamento e mantém seu relacionamento principal não possui esse convênio, você está perdendo tempo.
Não adianta ter um comportamento exemplar e um faturamento sólido se a instituição escolhida simplesmente não opera as linhas de repasse do BNDES. Ao concentrar sua operação lá, você deixa de construir o Rating Interno nos bancos que realmente detêm o poder de caneta para esses recursos. O resultado é um empresário com uma empresa saudável, mas “invisível” para os grandes players de fomento. Se o seu objetivo é o crédito barato, você precisa estar onde o dinheiro do governo e do fomento realmente circula.
Decodificando o Rating Bancário: O Segredo das Grandes Empresas
O Rating Bancário não é uma nota estática; ele é um organismo vivo que se alimenta do seu Comportamento Bancário diário. Para o sistema, a sua empresa não é apenas um CNPJ frio, mas um conjunto de hábitos financeiros que sinalizam segurança ou perigo. As grandes empresas já entenderam que não basta ser lucrativo; é preciso parecer lucrativo e organizado para os algoritmos e analistas que detêm a chave do cofre.
Como o banco analisa o comportamento do sócio e do negócio
Um dos maiores erros do empresário é acreditar que a vida financeira do dono não interfere na da empresa. Na visão do banco, existe uma simbiose indissociável entre o CPF do sócio e o CNPJ do negócio. O analista de crédito busca coerência: se o sócio possui desorganização financeira pessoal, restrições ou um perfil de risco desequilibrado, isso contamina diretamente o Rating da empresa.
O banco entende que o DNA da gestão vem do dono. Portanto, para ser “atraente” para o sistema e garantir linhas do BNDES, a saúde do seu CPF deve espelhar a solidez que você prega para a sua empresa. O Rating é construído nessa via de mão dupla, onde a reputação do indivíduo chancela a capacidade de pagamento da organização.
Movimentação de conta e organização como fatores de aprovação
A forma como o dinheiro entra e sai da sua conta corrente é o seu maior currículo. O banco monitora a constância das entradas, o volume de notas fiscais emitidas e, principalmente, como você utiliza os produtos da casa. Existe uma hierarquia de confiança que é moldada pela reciprocidade: o uso estratégico de seguros, cartões corporativos e aplicações financeiras não são “gastos”, mas investimentos na construção do seu Rating Interno.
Existem sinais claros de que você está vencendo o jogo do crédito. Quando o banco começa a oferecer produtos exclusivos, como cartões de alta prateleira (American Express) ou quando o gerente começa a solicitar visitas presenciais para entender o seu plano de expansão, você mudou de patamar. Isso indica que o sistema parou de te enxergar como um tomador de risco e passou a te ver como um parceiro estratégico. A organização dos seus fluxos e a utilização inteligente do ecossistema bancário são o que transformam uma empresa comum em uma candidata prioritária para recursos de fomento.
A Jornada da Aprovação: Do Diagnóstico ao Crédito na Conta
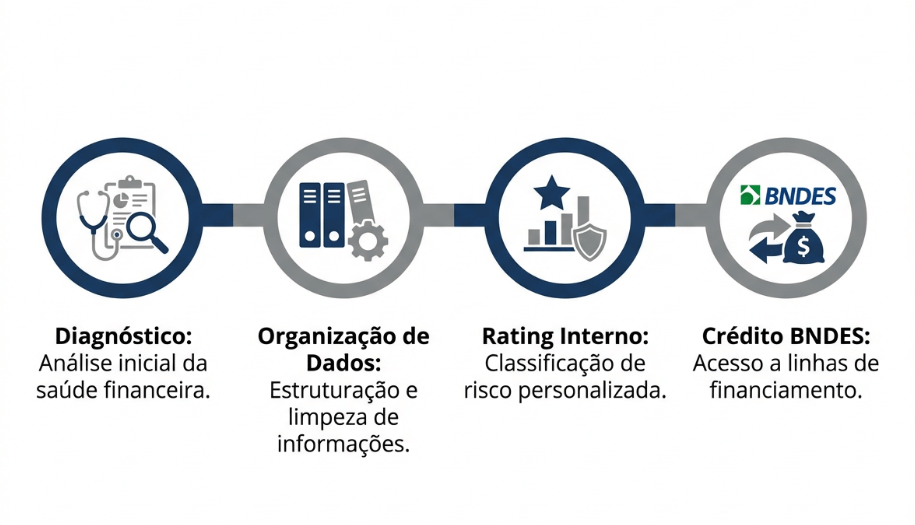
A aprovação de uma linha do BNDES não é um evento isolado, mas o ponto final de uma jornada lógica e bem estruturada. Uma vez que você compreende que o banco não nega dinheiro por falta de recursos, mas por falta de clareza sobre o destino e a segurança da operação, o caminho para o crédito na conta torna-se uma questão de método, não de sorte.
Identificando a necessidade real
O primeiro passo dessa jornada é o diagnóstico preciso: para que, exatamente, a sua empresa precisa de fomento? O BNDES é uma ferramenta extremamente versátil, desde que a solicitação esteja fundamentada em uma necessidade real de crescimento. Seja para reforçar o Capital de Giro, adquirir máquinas e equipamentos de última geração ou investir na construção e expansão da sede própria, o sistema financeiro tem apetite para financiar projetos que façam sentido econômico.
A chave aqui é a fundamentação. Quando você apresenta um objetivo claro, o banco deixa de analisar um “pedido de empréstimo” e passa a analisar um “projeto de investimento”. Essa mudança de perspectiva é o que separa os processos que ficam travados na mesa do gerente daqueles que fluem rapidamente para a liberação.
O papel do Gestor de Reputação Bancária
Muitos empresários tentam percorrer esse caminho sozinhos, batendo de porta em porta e colhendo negativas que “sujam” o seu histórico de consultas. É aqui que entra a figura estratégica do Gestor de Reputação Bancária. Este especialista atua como o arquiteto da sua “vitrine” perante o banco.
Sua função é acelerar o processo, organizando os dados, corrigindo falhas de Comportamento Bancário e garantindo que, quando o dossiê da sua empresa chegar ao comitê, ele esteja impecável. O Gestor de Reputação não “faz mágica”, ele organiza a realidade da empresa para que o sistema a enxergue como ela realmente é: um negócio sólido, lucrativo e de baixo risco. Ter um especialista ao seu lado transforma a busca por crédito em uma operação técnica, previsível e com chances reais de sucesso.
Conclusão: Transformando sua Empresa em um Negócio “Bancável”
Ao final desta jornada, fica claro que a aprovação rápida no BNDES não é um bilhete de loteria, mas o resultado previsível de uma estratégia bem executada. O crédito não “acontece”; ele é construído tijolo por tijolo através do seu Comportamento Bancário e da vigilância constante sobre o seu Rating Interno.
O segredo que o gerente não te conta é que o sistema é lógico: ele quer emprestar para quem demonstra que não precisa desesperadamente do dinheiro, mas que sabe exatamente como multiplicá-lo. A organização da sua “vitrine”, a escolha da instituição correta e a sintonia entre o seu CPF e o seu CNPJ são os pilares que transformam uma empresa comum em um negócio altamente “bancável”.
Não deixe o crescimento da sua empresa nas mãos do acaso ou da vontade de um algoritmo que você não entende. Assuma o controle da sua reputação bancária hoje e faça com que o banco dispute o privilégio de financiar o seu sucesso.
Leia também
- Crédito PJ: Por Que o Banco Trava Sua Empresa (e Como Mudar)
- Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor
- Rating Bancário: O Segredo dos Juros Baixos que Grandes Empresas Usam
- MEI vs. Empresário: As 6 Habilidades que Fazem a Diferença
- Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo



