Por que reclamar no Consumidor.gov pode ser o motivo do seu crédito negado

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Você está frustrado. Você paga suas contas em dia, mantém o nome limpo e, ainda assim, o banco insiste em negar aquele aumento de limite ou o financiamento que você tanto precisa. Diante do “não”, você decide “correr atrás dos seus direitos” e abre uma reclamação no Consumidor.gov ou ameaça com uma ação judicial, acreditando que, sob pressão, a instituição vai ceder. Pois saiba que esse é, possivelmente, o maior erro estratégico que você poderia cometer.
Existe uma crença perigosa de que reclamar é a solução mágica para destravar o crédito. No entanto, o que a maioria dos clientes ignora é a natureza fundamental do sistema financeiro: o banco é uma empresa privada e o contrato bancário é um acordo bilateral. Da mesma forma que você tem a liberdade de escolher onde colocar seu dinheiro, a instituição tem a liberdade de escolher para quem quer emprestar. Ela não é obrigada a manter um relacionamento com quem ela considera um perfil de risco ou de conflito.
Ao contrário do que o senso comum dita, o Serasa não é o único culpado pelas negativas que você recebe. O buraco é muito mais embaixo. O que realmente dita as regras do jogo é o seu Rating Bancário, uma nota interna que mede não apenas sua capacidade de pagamento, mas o seu comportamento como cliente.
Neste artigo, você vai entender por que, ao tentar forçar a mão do banco via instâncias administrativas ou judiciais, você não está resolvendo o problema; está apenas carimbando o seu histórico com um perfil de alta litigiosidade que trava qualquer possibilidade de relacionamento futuro. É hora de parar de olhar para o Serasa e entender como os bancos realmente analisam quem você é.
A Verdade sobre o Site do Consumidor: Quando usar e quando ele prejudica seu perfil
O Consumidor.gov é uma ferramenta poderosa, mas, nas mãos de quem não entende as regras do jogo bancário, ele se torna uma arma voltada contra o próprio peito. O grande problema é que muitos clientes, mal orientados, utilizam o portal como uma tentativa de “extorsão moral” para conseguir crédito, ignorando que cada caractere digitado ali alimenta o banco de dados da instituição sobre o seu comportamento.
Diferença entre Erro Operacional e Estratégia de Crédito
É preciso separar o joio do trigo. O Consumidor.gov foi desenhado para resolver erros operacionais: uma cobrança indevida, um seguro não contratado, uma falha técnica no aplicativo ou o descumprimento de uma oferta clara. Nestes casos, o canal é legítimo e eficiente.
Entretanto, tentar usar o portal para “forçar” o banco a conceder limite ou aprovar um financiamento é um erro técnico crasso. O crédito não é um direito universal; é uma decisão de negócio baseada em confiança e reciprocidade. Quando você reclama de uma negativa de crédito, você não está corrigindo um erro, está tentando obrigar uma empresa privada a aceitar um risco que ela já declinou. O banco não vai te dar crédito porque você reclamou; ele vai apenas confirmar que você é um cliente que não entende a natureza do contrato.
Documentação da Postura Agressiva
Entenda: o banco registra tudo. Ao abrir uma reclamação inadequada ou sem fundamento técnico, você está, voluntariamente, documentando uma postura agressiva. Nos sistemas internos, isso é traduzido como um perfil de “alto conflito”.
Cada protocolo aberto no Consumidor.gov ou no Banco Central (BACEN) gera um histórico que compõe o seu prontuário na instituição. Se o banco identifica que, diante de qualquer insatisfação comercial, você recorre a órgãos externos ou ameaças judiciais, ele liga o sinal de alerta. Você deixa de ser visto como um parceiro de negócios lucrativo e passa a ser classificado como um passivo jurídico em potencial.
Por que o banco recua diante da reclamação
O tom aqui é de alerta máximo: ninguém empresta dinheiro para quem demonstra ser um problema futuro. O sistema de análise de risco das instituições opera sob uma lógica de cautela. Se a sua postura é de confronto, o banco reavalia o seu perfil e, invés de abrir as portas, ele as tranca.
A lógica bancária é pragmática: se você já causa problemas administrativos por causa de uma negativa de limite, o que fará se houver um problema real no futuro? Para o analista de risco e para os algoritmos de rating, é muito mais seguro manter distância de um cliente com perfil litigante do que arriscar um capital em alguém que já provou ter uma postura de embate constante. No mercado financeiro, o silêncio e a estratégia valem muito mais do que o barulho de uma reclamação vazia.
O Perigo das Estratégias de “Advogados Limpa Nome”: Por que processar o banco é um “tiro no pé” para quem precisa de financiamento
Muitas vezes, no desespero de quem teve o crédito negado, surge a figura do “advogado limpa nome” com uma promessa sedutora: entrar com uma ação revisional ou processar o banco por dano moral para “limpar” o seu histórico na marra. O que ninguém te conta é que essa vitória jurídica momentânea pode custar a realização dos seus maiores sonhos de consumo.
O Conflito de Interesses: O Advogado ganha, você perde
É preciso encarar a realidade do mercado: o advogado ganha com o processo, independentemente se o seu crédito será aprovado no futuro ou não. Para ele, a meta é a sentença ou o acordo. Para você, no entanto, o objetivo final é o financiamento da casa própria ou do carro novo.
Quando você processa uma instituição financeira com base nessas estratégias milagrosas, você pode até ganhar alguns reais de indenização ou uma baixa temporária em um registro, mas você destrói a sua reputação bancária. O advogado segue para o próximo cliente, enquanto você fica com uma “mancha” interna que nenhum juiz tem o poder de apagar: o registro de que você é um cliente que judicializa a relação comercial.
A Reciprocidade Bancária: O Banco não é obrigado a nada
Reforce este conceito na sua mente: o banco é uma empresa e, como tal, ele preza pela reciprocidade. O relacionamento bancário é baseado em confiança mútua. No momento em que você protocola uma ação judicial contra a instituição, essa confiança é quebrada de forma irreversível.
Não existe lei que obrigue um banco privado a manter um cartão de crédito ativo ou a conceder um empréstimo para quem o processa. A partir do momento em que a citação judicial chega na mesa do departamento jurídico, o seu CPF entra em uma “lista cinza” de altíssimo risco. Para o banco, a conta é simples: o lucro que ele teria com os juros do seu financiamento não compensa o custo operacional e o risco jurídico de ter você como cliente.
O Fim das Portas Abertas para Longo Prazo
Seja enfático: processar o banco é fechar as portas para financiamentos de longo prazo, como imóveis e automóveis. Nessas operações, o banco imobiliza um capital alto por 10, 20 ou 30 anos. Ele busca segurança absoluta.
Se o sistema identifica que você tem um histórico de litígio, a resposta será um “não” automático. O banco sempre preferirá a segurança de um cliente que resolve problemas via canais internos à briga judicial incerta. Você pode até “limpar o nome” judicialmente, mas terá construído um muro intransponível entre você e as linhas de crédito mais baratas do mercado. No tabuleiro das finanças, quem briga por pouco hoje, perde o muito que poderia ter amanhã.
O Que o Serasa Não Mostra: O histórico de relacionamento e o score interno dos bancos
Muitos clientes vivem na ilusão de que o Serasa é o único juiz de suas vidas financeiras. Acreditam piamente que, ao atingir uma pontuação alta no Score ou ao “limpar o nome” através de uma liminar judicial, o crédito deveria fluir automaticamente. Ledo engano. O Serasa é apenas a ponta do iceberg; o que realmente decide o seu futuro financeiro acontece nos bastidores, onde o olhar do público não alcança.
A Invisibilidade dos Conflitos Externos
Você pode processar o banco, ganhar a causa e ver seu nome sair dos birôs de crédito tradicionais. Para o mundo externo, você parece um cliente “ficha limpa”. Entretanto, processos judiciais e reclamações agressivas no Consumidor.gov não desaparecem no ar; eles passam a viver no algoritmo invisível da instituição.
Enquanto o Serasa mostra uma foto estática do seu momento atual, o banco possui um filme completo da sua conduta. Essa base de dados interna não é compartilhada, mas é consultada toda vez que você solicita um novo produto. O sistema identifica que, embora você não tenha restrições públicas, você possui um histórico de conflito que o torna um cliente indesejado. O algoritmo não tem sentimentos: ele apenas calcula que o custo de manter você é maior do que o lucro potencial.
O Registro Interno: A Memória Institucional
O banco possui uma memória impecável. Cada interação, cada atraso de dois dias, cada reclamação infundada e, principalmente, cada tentativa de judicialização fica registrada no seu prontuário interno. É aqui que o Rating Bancário é calculado.
Diferente do Score do Serasa, que é genérico, o rating interno é específico e implacável. Ele cruza seu histórico de pagamentos com sua postura comportamental. Se você demonstrou ser um perfil de “alto risco jurídico”, o sistema rebaixa sua nota automaticamente. O banco armazena esses dados para calcular o risco de inadimplência e o risco de imagem. Para a instituição, o cliente ideal não é apenas aquele que paga, mas aquele que mantém um relacionamento saudável e previsível.
Desmistificando o “Nome Limpo”
Pare de focar apenas no Serasa. “Limpar o nome” é apenas o passo básico, o “arroz com feijão”. O que realmente abre portas para juros baixos e limites altos é a sua reputação interna.
Não adianta ter 900 pontos no Score se, dentro do banco onde você quer o financiamento, você é visto como um cliente que “dá trabalho”. A memória institucional do banco é perene; ela não caduca em cinco anos como as dívidas no Serasa. Se você quer crédito de verdade, precisa entender que o banco confia mais no histórico que ele construiu com você do que em qualquer pontuação externa que você apresente. No fim do dia, o banco não empresta dinheiro para um número, ele empresta para um histórico de comportamento.
Entendendo o Rating Bancário: Como o algoritmo decide quem recebe crédito
Enquanto o público geral se preocupa com o Score do Serasa, os profissionais do mercado financeiro olham para o que realmente importa: o Rating Bancário. Este é o verdadeiro coração da aprovação de qualquer produto financeiro, desde um simples aumento de limite no cartão de crédito até o financiamento de um parque industrial. Se o seu rating está baixo, nenhuma reclamação no Consumidor.gov ou liminar judicial abrirá as torneiras do crédito para você.
O Que é o Rating (Score Interno)
Tecnicamente, o rating é uma nota de classificação de risco que as instituições atribuem a cada cliente. Embora cada banco tenha sua própria metodologia, a maioria segue uma escala que vai de A a H (conforme diretrizes do Banco Central, como a Resolução 2.682).
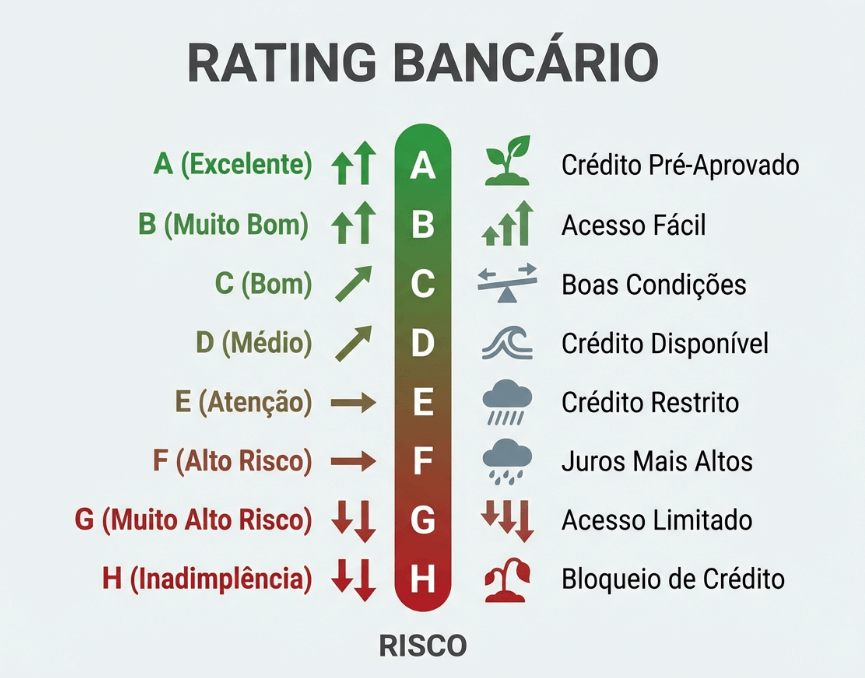
- Clientes Rating A ou AA: São o “padrão ouro”. Possuem baixíssimo risco de inadimplência, relacionamento histórico impecável e reciprocidade com o banco. Recebem as menores taxas de juros e os maiores limites.
- Clientes Rating D a H: Entram na zona de provisão. O banco precisa separar uma reserva de capital maior para cobrir o risco de emprestar para esses perfis. A partir do nível E, o crédito torna-se praticamente inexistente ou extremamente caro.
Diferente do Serasa, que é uma nota externa e genérica, o rating é uma nota viva e interna. Ela oscila diariamente conforme o seu comportamento dentro daquela instituição específica.
Como a Análise de Risco Funciona
O algoritmo de análise de risco do banco é muito mais sofisticado do que um simples verificador de dívidas. Ele realiza o cruzamento de dados de comportamento financeiro e institucional.
Não se trata apenas de “pagar o boleto no dia”. O algoritmo analisa o seu índice de utilização do cheque especial, a pontualidade no pagamento da fatura do cartão (pagar o mínimo destrói o rating), a sua movimentação de conta corrente e, crucialmente, a sua estabilidade de perfil.
Quando você insere um ruído nesse sistema — como uma reclamação administrativa ou uma ação judicial — o algoritmo lê isso como um “evento de risco não financeiro”. O sistema entende que você é um cliente que pode gerar custos jurídicos ou operacionais inesperados. O resultado? O algoritmo rebaixa seu rating preventivamente para proteger o capital do banco. Para o sistema, o risco de perda não vem apenas do calote, mas também da instabilidade que o cliente traz para a relação comercial.
O Caminho para Destravar o Nome: A transição de “cliente de risco” para “cliente de baixo risco”
Se você chegou até aqui, já entendeu que o caminho do confronto é um beco sem saída. Para voltar a ter crédito, você precisa parar de lutar contra o sistema e começar a jogar de acordo com as regras dele. A boa notícia é que o Rating Bancário não é uma sentença perpétua; ele é um reflexo do seu comportamento presente e da sua consistência ao longo do tempo.
A Natureza do Contrato Bilateral
É fundamental internalizar que o crédito é uma via de mão dupla. Não existe uma lei que obrigue o banco a te emprestar dinheiro, assim como não existe lei que te obrigue a comprar em uma loja específica. O contrato bancário é um acordo de vontade entre duas partes, baseado estritamente na confiança.
Quando você entende que o banco não tem o dever legal de te dar limite, você para de exigir e começa a seduzir o algoritmo. O banco quer emprestar — afinal, é assim que ele lucra — mas ele só fará isso com quem demonstra ser um parceiro de negócio confiável e previsível, e não um adversário jurídico.
Mudança de Comportamento: Passos Práticos
Para sair da “Blacklist” interna e reconstruir sua reputação, você deve adotar uma estratégia de pacificação e reciprocidade:
- Cesse o conflito imediatamente: Abandone reclamações vazias em portais externos e evite judicializar questões que podem ser resolvidas comercialmente.
- Pontualidade britânica: O algoritmo monitora o histórico de pagamentos. Pagar cada boleto e fatura rigorosamente em dia é o sinal mais forte de que seu risco de inadimplência está caindo.
- Utilização saudável de produtos: Use o cartão de crédito, mas evite o rotativo. Tenha um seguro ou utilize o débito automático. Isso mostra que você concentra sua vida financeira na instituição, aumentando sua relevância para o banco.
- Consistência: O rating não sobe da noite para o dia após uma única fatura paga. É a repetição desse comportamento por 6 a 12 meses que prova ao sistema que você mudou de patamar.
De Reclamante a Parceiro de Negócio
Há uma esperança realista para quem deseja recuperar o crédito: os bancos têm “memória”, mas também têm interesse em bons clientes. Se você mudar sua postura hoje, o algoritmo começará a captar essa nova frequência.
Ao deixar de ser o “cliente reclamante” e se tornar o “cliente parceiro”, você sinaliza ao mercado que é alguém com quem vale a pena fazer negócios a longo prazo. O crédito não é destravado no grito ou na canetada de um juiz; ele é conquistado através de um histórico sólido, silencioso e tecnicamente impecável. Quando o banco perceber que o risco de te ter como cliente é menor do que o lucro que você gera, as portas se abrirão naturalmente.
Leia também
- Por que reclamar no Consumidor.gov pode ser o motivo do seu crédito negado
- Como Aprovar BNDES Rápido: O que o Gerente não te conta sobre o Rating
- Onde está o lucro do seu negócio? O segredo que está depois da vírgula.
- Empresário não pede empréstimo: Por que a conta PJ do Nubank pode travar seu crescimento.
- SICOOB vale a pena? Toda a verdade que os gerentes não te contam!



