O Passo a Passo Definitivo para Calcular o Lucro do Seu Negócio

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários vivem hoje uma ilusão financeira perigosa: o faturamento está alto, as vendas não param de cair no caixa, mas, no fim do mês, resta aquela dúvida angustiante sobre para onde o dinheiro realmente foi. Se você sente que trabalha incansavelmente e não vê a cor do dinheiro, o problema não é o seu esforço, mas a falta de clareza sobre o seu lucro líquido.
A verdade é que a diferença entre o amadorismo e a gestão de grandes negócios reside na compreensão de uma fórmula simples de subtração. Sem dominar o que sobra após todas as deduções, você permanece no escuro. Ter o controle total do lucro real não é apenas uma questão de organização; é o que permite que você mude de patamar e passe a utilizar o dinheiro do banco como alavanca para o seu crescimento.
Grandes empresas e líderes de sucesso sabem que não se cresce apenas com capital próprio. A autoridade no mercado é construída quando você domina seus números a ponto de usar o crédito bancário de forma estratégica, transformando dívida inteligente em expansão acelerada. Entender o seu lucro é o primeiro passo para parar de apagar incêndios e começar a jogar o jogo dos grandes empresários.
Por que Grandes Empresários Não Usam Dinheiro Próprio?
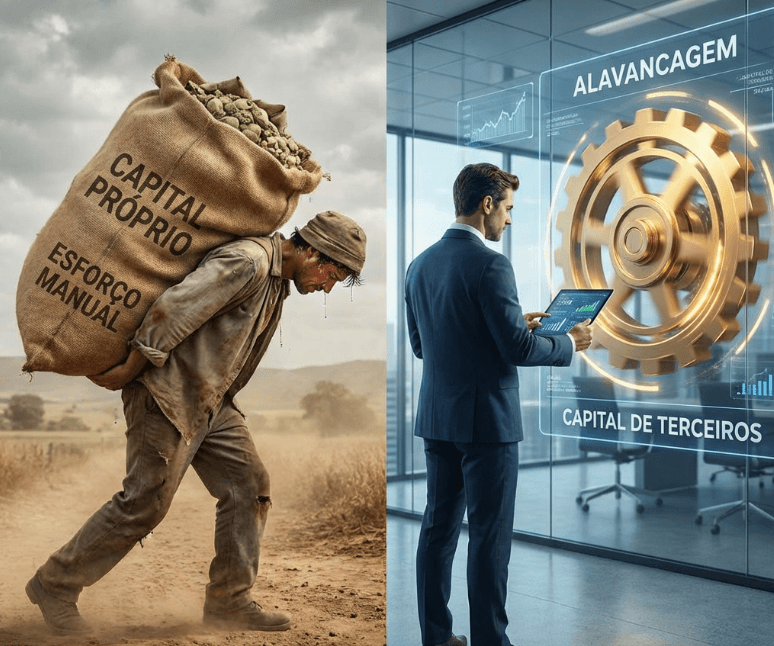
Existe um mito no mundo do empreendedorismo de que o sucesso está atrelado a “não ter dívidas”. No entanto, se observarmos os grandes players do mercado, a lógica é inversa: eles raramente utilizam apenas o capital próprio para financiar sua expansão. A mentalidade de crescimento exige entender que o capital acumulado no caixa da empresa é, muitas vezes, mais caro e lento do que o capital de terceiros.
A resistência em tomar crédito, na maioria das vezes, nasce da insegurança. O empresário que teme o banco é aquele que não domina seus próprios números e, por não conhecer sua margem de lucro líquido, não sabe se a operação suporta o custo do dinheiro. Quando você não tem clareza financeira, o crédito parece um risco; quando você tem o controle, o dinheiro do banco torna-se uma ferramenta de aceleração para escalar o que já é lucrativo.
O banco como o grande parceiro do seu negócio
Para transformar o banco em um aliado estratégico, é preciso mudar a percepção sobre o que é uma instituição financeira. O banco não é um “vilão”, mas um sócio que fornece combustível. Contudo, essa parceria é meritocrática: o banco só se torna o grande parceiro de quem prova, através do lucro real e de um balanço sólido, que tem capacidade de pagamento.
O acesso às melhores taxas e aos maiores volumes de crédito é reservado para quem demonstra que o negócio é saudável. Ao apresentar um lucro líquido claro e consistente, você retira o peso do crescimento apenas das suas costas e utiliza a alavanca bancária para multiplicar seus resultados. No jogo dos grandes empresários, o lucro é o seu cartão de visitas para atrair o capital necessário e dominar o seu mercado.
O Passo a Passo da Fórmula do Lucro Líquido
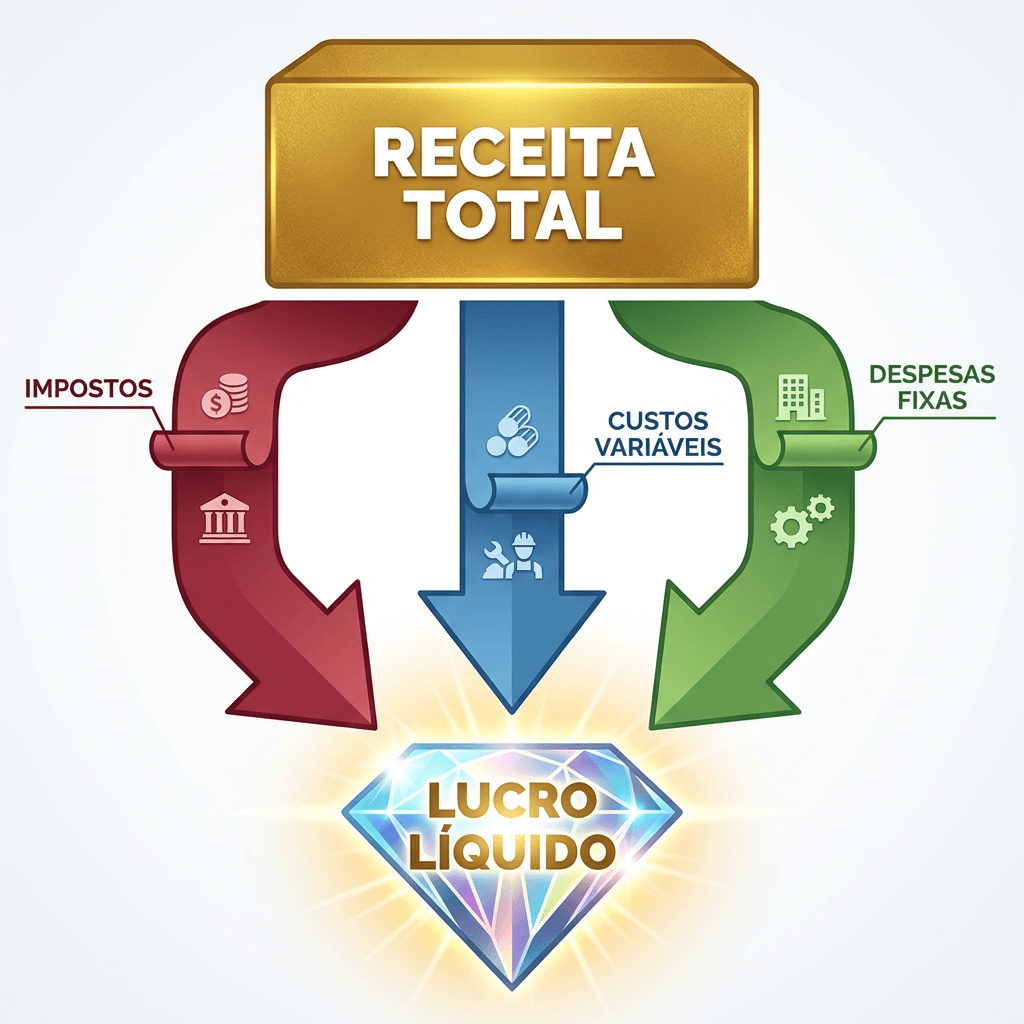
Para sair da zona de incerteza e assumir o controle do seu negócio, você precisa dominar a matemática por trás da sua operação. O cálculo do lucro líquido não deve ser um bicho de sete cabeças; ele é uma sequência lógica de subtrações que revela a saúde real da sua empresa. Vamos dividir esse processo em três etapas fundamentais para que você possa aplicar agora mesmo.
Entendendo sua Receita Total
O ponto de partida é a sua Receita Total. Ela representa o faturamento bruto, ou seja, todo o dinheiro que entrou no caixa da empresa através das vendas de produtos ou prestação de serviços, tanto no recorte mensal quanto no anual. É importante ter o valor bruto total antes de qualquer desconto, pois este é o montante sobre o qual toda a sua estrutura de custos será testada. Sem saber exatamente quanto você fatura, é impossível determinar se a sua operação é sustentável.
Subtraindo Despesas Fixas e Variáveis
Com o faturamento em mãos, o próximo passo é subtrair os custos que mantêm a empresa funcionando. Primeiro, olhamos para as Despesas Variáveis, que são aquelas que oscilam de acordo com o volume de vendas, como o pagamento de fornecedores, compra de matéria-prima e comissões. Se você não vende, esses custos não existem.
Em seguida, subtraímos as Despesas Fixas. Estes são os custos que você tem todos os meses, independentemente de ter vendido muito ou pouco: salários da equipe, aluguel, internet e seguros. A clareza nessa distinção permite que você entenda qual é o seu ponto de equilíbrio e quanto de margem cada venda está deixando para cobrir a estrutura fixa.
O Impacto dos Juros Bancários e Impostos no Cálculo
O erro de muitos empresários é parar o cálculo nos custos operacionais e ignorar o “leão” e as instituições financeiras. O lucro só é real se você incluir os impostos incidentes sobre a venda e o faturamento, além dos custos financeiros.
Se você utiliza o banco como alavanca, os juros dos empréstimos e financiamentos devem ser obrigatoriamente subtraídos para chegarmos ao lucro líquido. O valor que sobra após essas deduções é o dinheiro que realmente pertence à empresa e aos sócios. Somente com esse número final em mãos é que você pode afirmar se o seu negócio é, de fato, lucrativo.
Exemplo Prático: Analisando uma Loja de Roupas
Para que a teoria se torne ferramenta de gestão, vamos aplicar a fórmula do lucro líquido no cenário de uma loja de roupas de médio porte. Ver os números ganhando forma ajuda a visualizar onde o dinheiro é retido e onde ele escoa.
Da Receita de R$ 500 mil ao Lucro de R$ 100 mil
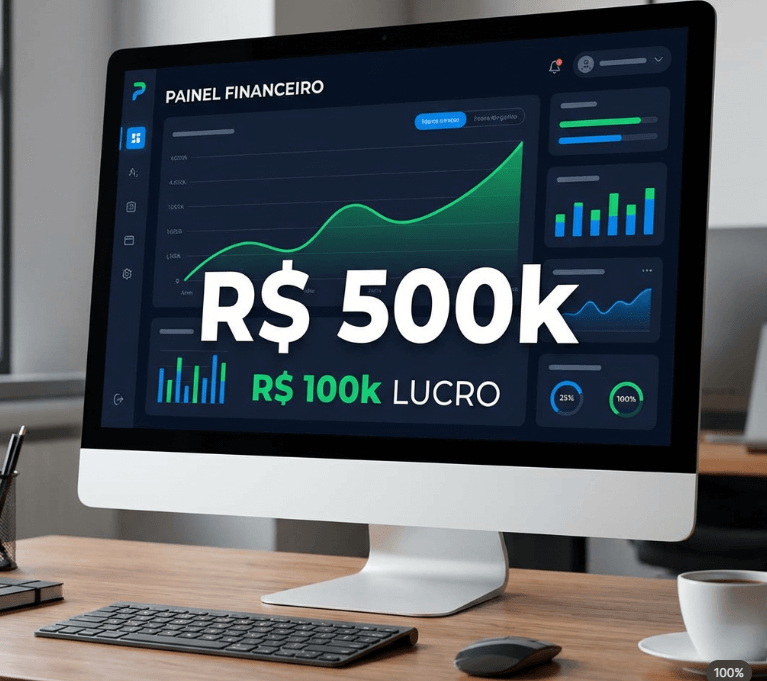
Imagine que, em um determinado período, sua loja atingiu um faturamento bruto de R$ 500.000. Esse é o seu ponto de partida. Agora, aplicamos as deduções em ordem lógica:
- (-) Custos de Mercadoria Vendida (CMV): R$ 200.000 (Pagamento de fornecedores e reposição de estoque).
- (-) Impostos sobre Vendas: R$ 60.000 (Simples Nacional, ICMS, etc.).
- (-) Despesas Fixas: R$ 110.000 (Aluguel do ponto, folha de pagamento, marketing e energia).
- (-) Custos Financeiros e Juros: R$ 30.000 (Parcelas de capital de giro e taxas de antecipação de cartão).
Ao final dessas subtrações, chegamos ao Lucro Líquido de R$ 100.000.
Com esse número em mãos — os 20% de margem líquida que sobraram de fato — o empresário sai do campo da “sensação” e entra no campo da estratégia. Saber que você tem R$ 100.000 de lucro real permite decidir, com segurança, se é o momento de reinvestir em uma nova unidade, aumentar o estoque para uma data sazonal ou se o negócio tem fôlego para buscar uma nova linha de crédito ainda maior, usando essa lucratividade como prova de solvência perante o banco.
Usando o Lucro para Crescer: A Estratégia de Alavancagem
O lucro líquido é muito mais do que o valor que sobra para os sócios ao final do mês; ele é o indicador supremo da sua capacidade de endividamento saudável. Para o estrategista, o lucro é a prova de que o modelo de negócio funciona e que a operação tem “gordura” para absorver investimentos externos. Quando você apresenta um lucro consistente, você não está apenas mostrando sucesso passado, mas garantindo ao mercado e aos bancos que sua empresa é um destino seguro para o capital de terceiros.
A inteligência financeira reside em entender que o lucro é o que paga os juros da alavancagem. Se a sua margem líquida é sólida, você ganha o direito de usar o dinheiro do banco para escalar. O empresário que ignora essa métrica fica estagnado no capital próprio; o empresário que a domina utiliza o sistema financeiro para comprar o crescimento que levaria anos para ser conquistado organicamente.
Como projetar o crédito para dobrar seu faturamento
A projeção de crescimento através do crédito exige precisão. Com o lucro líquido estabelecido, você consegue calcular exatamente quanto de parcela o seu caixa suporta sem comprometer a operação. A estratégia consiste em tomar crédito para investir nos pilares de escala: estoque, marketing ou infraestrutura.
Se você sabe que cada real investido em estoque ou em anúncios gera um retorno sobre o capital investido (ROIC) superior ao custo do juro bancário, a conta é simples: você deve tomar o crédito. Ao injetar esse capital na operação, você aumenta seu volume de vendas e, consequentemente, dilui seus custos fixos, criando um ciclo virtuoso onde o faturamento dobra, mas a estrutura de custos não cresce na mesma proporção. É assim que negócios locais se transformam em potências regionais e nacionais.
Não espere o caixa apertar para olhar para os seus números. A hora de buscar o banco como parceiro é quando o seu lucro prova que você está pronto para crescer. Organize suas planilhas hoje, calcule seu lucro líquido real e descubra qual é o tamanho da alavanca que você tem nas mãos.



