Como conseguir linhas de crédito através da reputação bancária

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitos empresários vivem a frustração de bater na porta dos bancos e receber um “não” como resposta, enquanto observam concorrentes acessando linhas de crédito com taxas reduzidas e condições facilitadas. Se você já se sentiu injustiçado por essa disparidade, precisa entender que a eficiência na obtenção de capital de giro não é uma questão de sorte ou de relacionamento pessoal com o gerente; ela depende diretamente da sua Gestão de Reputação Bancária.
Neste cenário de 2026, a reputação é a sua moeda de troca mais valiosa. O melhor banco para o seu negócio não é o mais famoso, mas sim aquele determinado pelo tempo de existência da sua empresa e pela solidez do seu Rating Bancário. É fundamental compreender que o crédito mais barato do mercado — como as linhas do BNDES e do Pronampe — é reservado exclusivamente para quem mantém uma saúde cadastral e fiscal impecável, tanto no CNPJ quanto no CPF dos sócios.
Meu objetivo aqui é estratégico e direto: ao final desta leitura, você saberá exatamente onde buscar crédito de acordo com a maturidade da sua empresa e, principalmente, como elevar o seu Rating para deixar de ser refém de taxas abusivas e passar a ser disputado pelas instituições financeiras.
Por que o banco nega crédito para a sua empresa?
Para entender a negativa de crédito, é preciso parar de olhar apenas para o faturamento e começar a olhar para os bastidores do sistema bancário. O banco não nega dinheiro por falta de recursos, mas por excesso de risco percebido em áreas que o empresário, muitas vezes, ignora.
A análise invisível do CPF dos sócios
Um dos erros mais comuns na gestão de capital de giro é acreditar que a empresa e seus proprietários são entidades completamente isoladas para o algoritmo de risco. Na prática, o banco utiliza o que chamamos de a “Trindade da Análise de Risco”. Esta análise é composta por três pilares indissociáveis: a saúde da Pessoa Física (PF), a solidez da Pessoa Jurídica (PJ) e a viabilidade do Crédito solicitado.
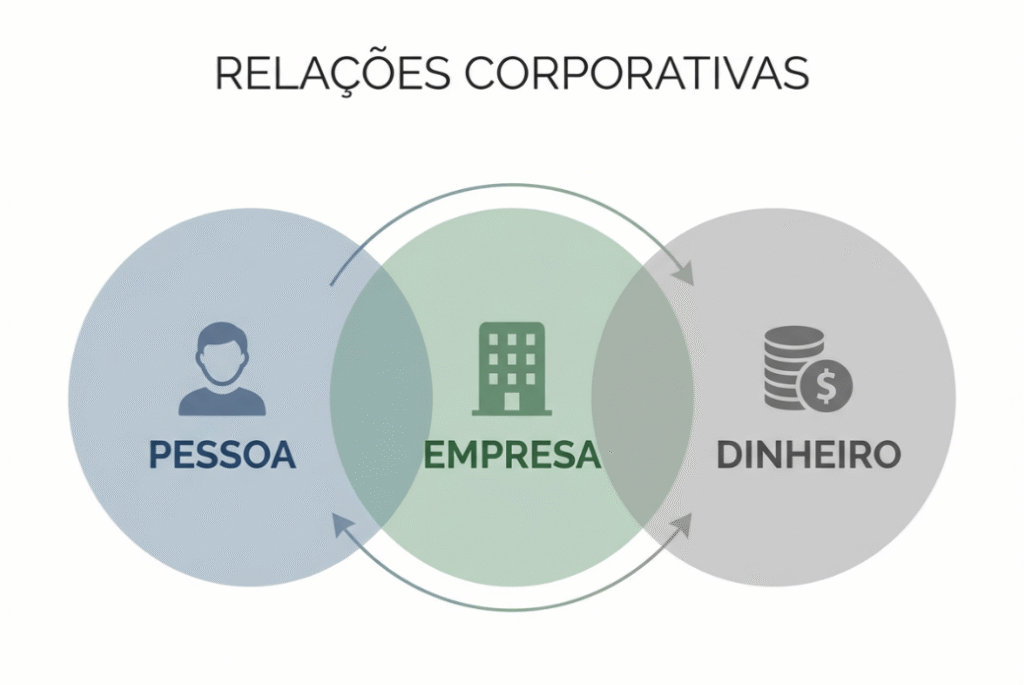
Se o seu CNPJ está operando de forma saudável, mas o seu CPF ou o de seus sócios apresenta restrições, apontamentos ou um endividamento pessoal excessivo, o sistema trava o crédito da empresa automaticamente. O banco entende que o risco do sócio é o risco do negócio. Portanto, manter a saúde cadastral e fiscal dos sócios é o primeiro passo para desbloquear o acesso ao capital no CNPJ.
O erro de ignorar o Rating Bancário interno
Muitos empresários ficam obcecados pelo “Score” do Serasa ou de outros órgãos de proteção ao crédito, mas a verdade é que, para a mesa de crédito de um grande banco, esse número é apenas uma camada superficial. O que realmente define a aprovação e, principalmente, a taxa de juros que você vai pagar é o seu Rating Bancário interno.
Diferente do score comum, o Rating é uma nota técnica e proprietária que cada instituição financeira atribui à sua empresa. Ele é alimentado pelo seu histórico de comportamento bancário, pontualidade no pagamento de tributos, movimentação de conta e reciprocidade. Enquanto o score aponta se você é um “bom pagador” no mercado geral, o Rating define o seu nível de risco para aquele banco específico. Ignorar essa métrica significa aceitar passivamente as taxas mais altas do mercado, sem entender que a chave para reduzir o custo do dinheiro está em gerenciar essa nota interna com estratégia.
Escolhendo o Banco Certo para o seu Momento
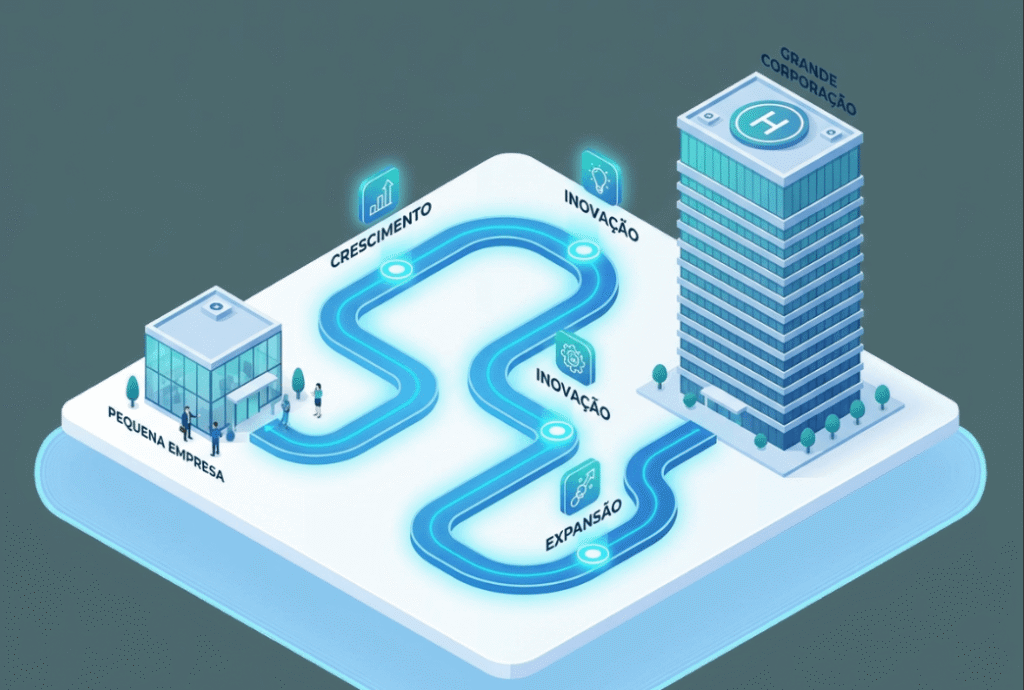
Um dos maiores erros cometidos pelo empresariado é bater na porta da instituição errada no momento errado. A maioria dos indeferimentos de crédito não acontece porque a empresa é ruim, mas porque há um desalinhamento entre o perfil do negócio e o apetite de risco do banco. Entender em qual fase sua empresa se encontra é o que separa o “crédito aprovado” da perda de tempo.
Empresas iniciantes: Por que os Bancos Privados são o melhor caminho?
Se a sua empresa é nova no mercado, o caminho mais estratégico é focar nos grandes Bancos Privados, como Itaú, Bradesco e Santander. Nessas instituições, a flexibilidade é maior para empresas que ainda não possuem um histórico de faturamento fiscal robusto ou anos de balanço para apresentar.
Os bancos privados possuem algoritmos que valorizam a movimentação de conta e o comportamento financeiro recente. Eles estão mais dispostos a “apostar” no relacionamento inicial, utilizando critérios internos que vão além dos documentos oficiais. Se você está começando, tentar uma linha de crédito subsidiada em um banco público sem ter maturidade de CNPJ é o caminho mais rápido para um “não”. O banco privado é a porta de entrada para construir o seu histórico.
Empresas maduras (+1 ano): A vantagem dos Bancos Públicos e Cooperativas
A partir do momento que sua empresa ultrapassa a barreira do primeiro ano de vida e já possui um faturamento fiscal consolidado, o jogo muda. É aqui que os Bancos Públicos (Banco do Brasil e Caixa Econômica) e as Cooperativas de Crédito se tornam as melhores opções.
Diferente dos privados, essas instituições são extremamente criteriosas e baseiam suas decisões quase exclusivamente em dados oficiais e no tempo de constituição do CNPJ. O foco aqui é o faturamento reportado e a solidez fiscal. A grande vantagem dessa maturidade é o acesso a taxas subsidiadas e linhas de fomento que os bancos privados raramente conseguem equalizar. É neste estágio que sua empresa ganha musculatura para pleitear recursos com juros menores, utilizando a força do seu histórico comprovado para otimizar o capital de giro.
A Verdade sobre Bancos Digitais e Fintechs no mundo PJ
Com a ascensão da tecnologia, muitos empresários migraram suas contas para bancos digitais e fintechs, atraídos pela isenção de tarifas e pela agilidade dos aplicativos. No entanto, é preciso desmantelar o mito de que instituições como o Nubank e similares são os caminhos ideais para quem busca grandes linhas de crédito empresarial. No mundo da Pessoa Jurídica, a conveniência tecnológica não se traduz necessariamente em eficiência financeira.
O ponto crítico aqui é que a maioria dessas fintechs nasceu e cresceu com foco no varejo da Pessoa Física (PF). Como consequência, elas não possuem o mesmo nível de credenciamento e capilaridade junto ao Governo Federal e órgãos de fomento para operar repasses estratégicos, como os do BNDES. Quando um banco não tem acesso a esses recursos de baixo custo para repassar ao cliente, ele precisa emprestar capital próprio ou captado a taxas de mercado, o que inevitavelmente encarece os juros para o empresário.
Para o dono de negócio que visa o longo prazo, é fundamental compreender que a Reputação Bancária sólida ainda é construída nos bancos tradicionais. Embora as taxas de manutenção existam, o “pedágio” pago nessas instituições garante algo que o banco digital raramente oferece: o acesso a um portfólio completo de linhas de crédito subsidiadas e a possibilidade de subir o seu Rating em um sistema que conversa diretamente com as maiores fontes de capital do país. Para construir patrimônio e acessar crédito barato, o banco tradicional ainda é soberano.
Como o Rating Bancário define o lucro da sua empresa
O lucro de uma empresa não é gerado apenas na venda, mas também na eficiência da sua estrutura de capital. O Rating Bancário é, na prática, o termômetro que define se o banco será seu parceiro de crescimento ou um ralo por onde escoa a sua rentabilidade.
O “Ponto de Corte”: Entendendo a escala de A a F
Dentro das instituições financeiras, a sua empresa é classificada em uma escala rigorosa que geralmente vai de A a F. Essa nota é o que chamamos de Ponto de Corte. Funciona como um funil: se o seu Rating está entre A e B, você é considerado um cliente de baixo risco e tem o “tapete vermelho” estendido para as melhores linhas de mercado.
A partir do Rating C, o cenário muda. O banco começa a aplicar taxas de juros mais altas para compensar o risco de inadimplência. Se a sua nota cai para os níveis D, E ou F, a empresa entra em uma espécie de “lista negra” automática do sistema. Nesse estágio, o crédito é sumariamente negado ou, em casos raros, liberado sob condições tão abusivas que inviabilizam qualquer operação. O seu objetivo estratégico deve ser sempre manter o Rating nos níveis superiores para garantir que o seu CNPJ nunca caia abaixo do Ponto de Corte que impede o acesso ao Crédito Subsidiado.
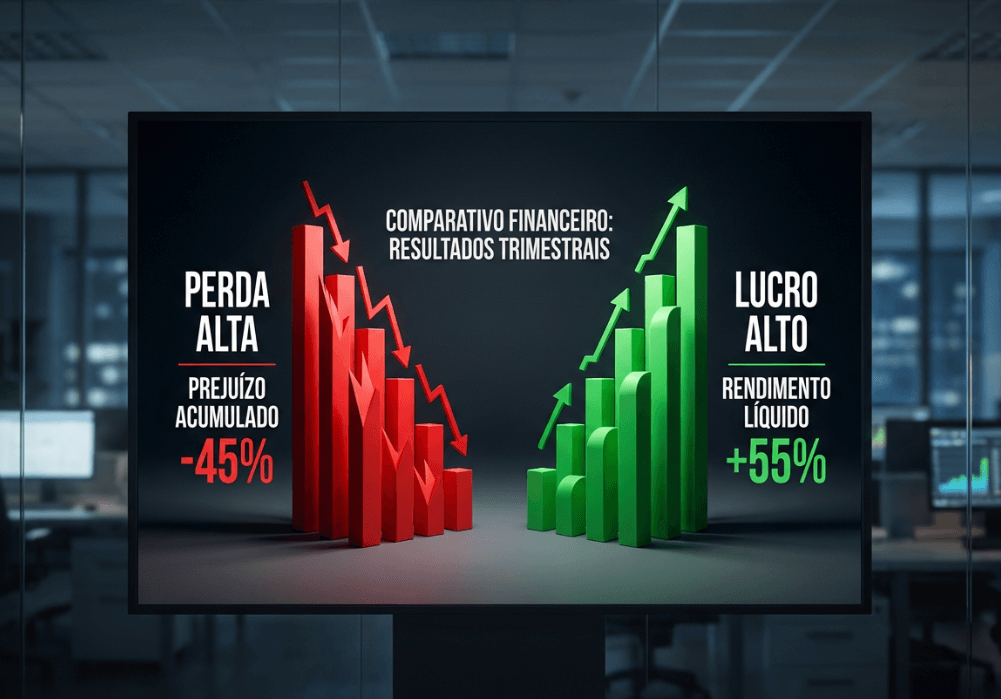
Estudo de caso: Como o Rating reduziu os juros em um mesmo valor de empréstimo
Para visualizar o impacto direto no caixa, imagine duas empresas distintas, “Empresa Alfa” e “Empresa Beta”, ambas solicitando um capital de giro de R$ 100.000,00 no mesmo banco.
- Empresa Alfa (Rating A): Com uma saúde cadastral impecável e excelente reputação bancária, ela acessa uma linha de crédito com taxa de 1,2% ao mês. Ao final de 12 meses, o custo financeiro é otimizado, preservando a margem de lucro do negócio.
- Empresa Beta (Rating C): Embora tenha o mesmo faturamento da Alfa, a Beta possui histórico de atrasos e sócios com restrições leves no CPF. O banco aprova o crédito, mas a uma taxa de 3,5% ao mês.
Neste exemplo real da dinâmica bancária, a Empresa Beta pagará quase o triplo de juros pelo mesmo montante de dinheiro. Essa diferença não é apenas um “gasto”; é lucro puro que sai do bolso do empresário e vai para o banco, simplesmente porque a empresa não geriu sua reputação para atingir um Rating superior.
O papel do Contador na sua Reputação Bancária
Muitos empresários cometem o erro estratégico de enxergar o contador apenas como o profissional responsável por gerar guias de impostos e cumprir obrigações burocráticas. No entanto, no mercado financeiro atual, o seu contador deve ser visto como um verdadeiro Gestor de Reputação. Ele é o guardião das informações que o banco utilizará para julgar a saúde do seu negócio.
Erros primários na contabilidade, como inconsistências entre a movimentação bancária e a declaração de faturamento, ou a simples falta de atualização de dados cadastrais, são fatais para o seu Rating. Quando o banco cruza dados e encontra informações defasadas ou balancetes mal estruturados, o sistema interpreta isso como desorganização ou risco de fraude, destruindo qualquer chance de taxas competitivas. Uma contabilidade precisa e atualizada é o que valida a sua empresa perante o algoritmo de risco das instituições.
É fundamental compreender que a sua saúde fiscal — o Faturamento Fiscal comprovado — é o único passaporte real para as linhas de crédito mais baratas do país, como o BNDES e o Pronampe. Sem a comprovação oficial e transparente dos seus números, o banco não tem segurança para liberar recursos subsidiados. Portanto, alinhar a sua estratégia contábil com o seu objetivo de captação de recursos é o passo final para garantir que a sua empresa não apenas sobreviva, mas prospere com capital barato e abundante.



