Serasa Premium Vale a Pena? O Que os Bancos Realmente Usam
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É o Serasa Premium e Quais São Seus Benefícios
- Para Quem o Serasa Score Realmente Serve
- Por Que os Bancos Não Usam o Serasa Score para Aprovar Crédito
- Por Que o Serasa Premium Não Vale a Pena Para Conseguir Crédito Bancário
- O Que Fazer no Lugar de Assinar o Serasa Premium
- Então, o Serasa Premium Vale a Pena? A Resposta Final
Você está prestes a assinar o Serasa Premium achando que isso vai te ajudar a conseguir aquele cartão de crédito ou empréstimo no banco? Antes de inserir os dados do cartão, entenda de uma vez por todas se o Serasa Premium vale a pena — e por que a resposta depende do seu objetivo.
A resposta direta é: para aprovação de crédito bancário, o Serasa Premium não vale a pena. E há uma razão para isso que o marketing do Serasa jamais vai te contar abertamente.
O que você vai entender aqui é exatamente o que o Serasa Premium oferece, para quem ele de fato serve, por que os bancos ignoram o Serasa Score nas decisões de crédito — e o que você deveria estar fazendo no lugar.
O Que É o Serasa Premium e Quais São Seus Benefícios
O Serasa Premium é o plano pago do Serasa, disponível nas versões mensal e anual. Ele foi criado para oferecer monitoramento e proteção dos seus dados pessoais e de crédito.
Os benefícios do Serasa Premium giram em torno de quatro pilares principais. Vale conhecer cada um deles com calma — até para entender onde eles têm valor real e onde ficam aquém da expectativa.
Bloqueio de Consultas ao Score
Um dos recursos mais divulgados do plano é a possibilidade de bloquear quem pode visualizar seu Serasa Score. Com essa função ativada, empresas e lojas não conseguem consultar sua pontuação.
Parece poderoso, mas há uma limitação importante: bloquear consulta no Serasa não elimina restrições no seu CPF. Uma dívida em aberto continua existindo. O bloqueio apenas impede que terceiros vejam sua pontuação — ele não limpa, não melhora e não resolve nada na sua situação de crédito.
“Bloquear” não é o mesmo que “resolver”.
Alerta 24 Horas Sobre Seus Dados
O Serasa Premium monitora seu CPF em tempo real e te notifica quando há movimentações — novas consultas, abertura de cadastros, inclusão de restrições. É um recurso útil para identificar tentativas de fraude ou uso indevido do seu CPF.
O ponto de atenção aqui é que o alerta de crédito é 100% informativo. Ele avisa, mas não bloqueia e não reverte nada automaticamente. A ação depende inteiramente de você depois que a notificação chega.
Consultor VIP
O plano inclui acesso a um consultor para tirar dúvidas sobre crédito e situação financeira. Para quem nunca teve acesso a nenhum tipo de consultoria de crédito, pode ser uma porta de entrada.
Vale calibrar a expectativa: o atendimento disponível no plano não tem a profundidade de uma consultoria financeira particular. A qualidade percebida vai depender muito da sua necessidade e do que você espera da interação.
Monitoramento na Dark Web
O Serasa Premium também monitora se seus dados pessoais — CPF, e-mail, telefone — aparecem na Dark Web, a camada da internet não indexada por buscadores comuns, onde dados roubados são frequentemente comercializados.
Para quem tem preocupação real com segurança digital e vazamento de dados, esse recurso tem valor. A limitação é a mesma do alerta de CPF: o monitoramento da Dark Web é reativo. Ele avisa depois que o dado já foi exposto — não previne o vazamento.
Quanto Custa o Serasa Premium — Preço e Planos
Os preços do Serasa Premium variam entre a versão mensal e a versão anual — com desconto proporcional para quem opta pela assinatura anual.
(Valores podem ser atualizados — verifique sempre no site oficial do Serasa antes de contratar.)
O que importa registrar aqui é o seguinte: para quem busca especificamente aprovação de crédito bancário, esse valor não tem retorno prático. E é exatamente isso que vamos explicar agora.
📌 Leia também:
Score Alto, Crédito Negado? Conheça o Rating Bancário
Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
Para Quem o Serasa Score Realmente Serve
O Serasa Score é uma pontuação de 0 a 1.000 que indica o risco de inadimplência de uma pessoa. Ele existe, é amplamente conhecido e — dentro de um contexto específico — tem relevância real.
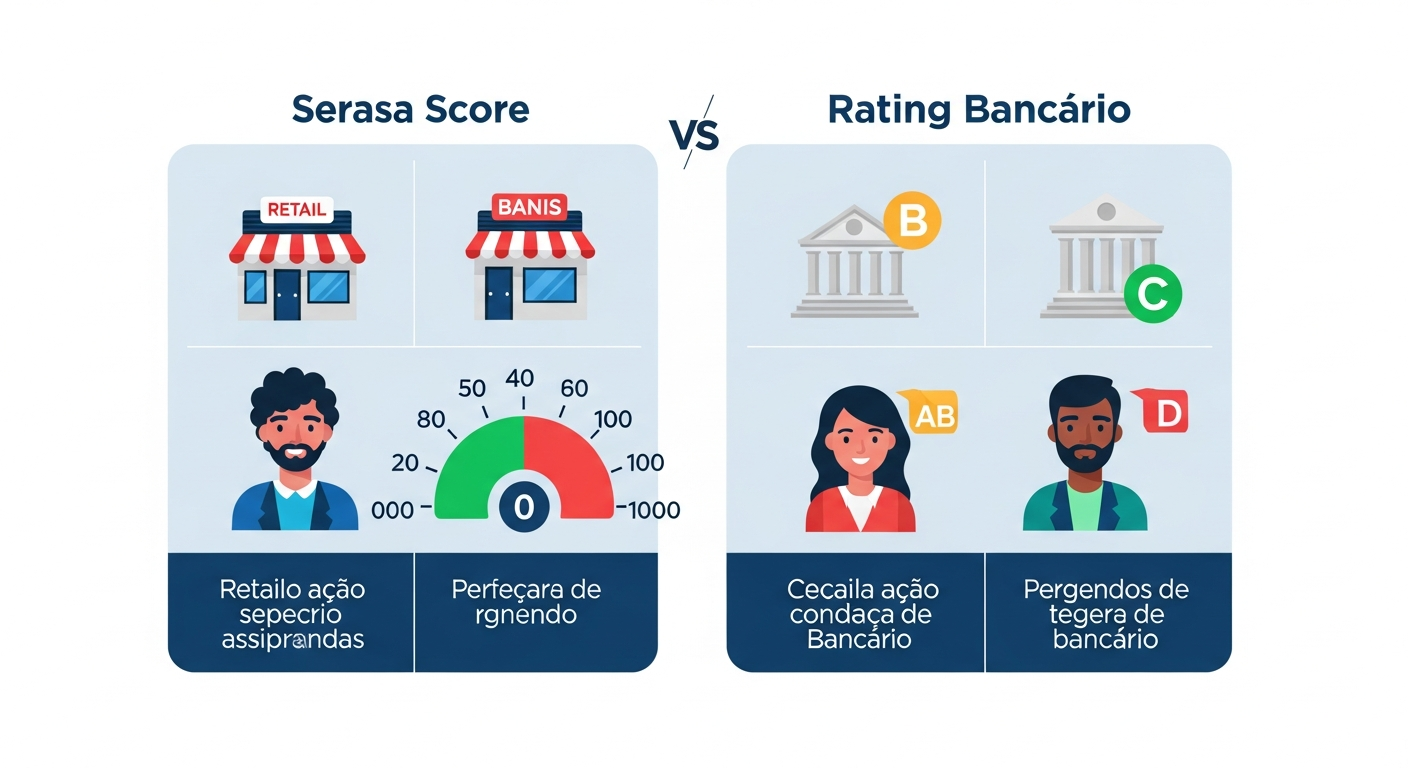
Esse contexto é o varejo. Lojas como Magazine Luiza, Riachuelo, Casas Bahia, farmácias com crediário e financeiras de pequeno porte usam o Serasa Score para tomar decisões de crédito no ponto de venda. Para compra parcelada no varejo e cartão de loja, o Score importa de verdade.
A confusão comum é generalizar essa relevância e acreditar que o Score também determina aprovações em bancos tradicionais. Não determina — e entender por que é o que muda tudo.
Lojas de Varejo x Bancos — Uma Diferença Fundamental
As lojas de varejo precisam de uma decisão rápida, automatizada e de baixo custo no ponto de venda. O Serasa Score atende bem a esse modelo — é uma consulta simples, barata e padronizada.
Os bancos operam de forma completamente diferente:
- Têm equipes próprias de análise de risco
- Usam sistemas proprietários e histórico transacional interno
- Desenvolvem modelos estatísticos construídos ao longo de anos
- Consideram o relacionamento direto entre você e o banco — não uma pontuação de terceiros
O Que o Próprio Serasa Informa Sobre Aprovação Bancária
O próprio Serasa deixa claro que o Score é um indicador de comportamento de crédito no mercado — e que cada empresa define seus próprios critérios de aprovação. A ausência de qualquer garantia de aprovação bancária no material oficial do produto já diz muito sobre o que o Score representa dentro do sistema bancário.
Por Que os Bancos Não Usam o Serasa Score para Aprovar Crédito
Este é o argumento central deste artigo — e ele merece atenção.
Os bancos desenvolvem seus próprios modelos de análise de crédito, alimentados por dados que eles mesmos coletam ao longo do relacionamento com o cliente. Esses modelos consideram:
- Histórico de movimentação em conta
- Uso de produtos bancários anteriores
- Renda declarada versus comportamento real
- Pontualidade em contratos passados dentro do próprio banco
O Serasa Score é um dado externo. Para o banco, o dado interno vale infinitamente mais do que qualquer pontuação calculada por terceiros. O Score tem peso mínimo ou nulo nas análises de crédito bancário.
O Que os Bancos Realmente Utilizam — O Rating Bancário
O instrumento central de avaliação de crédito dentro dos bancos tem um nome: rating bancário.
Em linguagem simples, o rating bancário é uma classificação interna que o banco atribui a cada cliente, baseada no histórico e comportamento desse cliente dentro do próprio banco. Cada banco tem sua escala, mas o padrão mais comum segue a lógica das letras:
| Rating | Perfil |
|---|---|
| A | Baixo risco — melhor perfil de crédito |
| B | Bom histórico com pequenas inconsistências |
| C | Histórico irregular — aprovação improvável |
| D | Histórico negativo consolidado — reprovação na maioria dos produtos |
Diferente do Serasa Score, o rating bancário não é público, não é vendido e não pode ser monitorado por nenhum aplicativo externo. Ele existe dentro do sistema do banco — e é ele que decide se você vai ser aprovado ou não.
O Que Cada Letra do Rating Significa na Prática
- Rating A: cliente de baixo risco, histórico positivo, alta probabilidade de aprovação com boas condições.
- Rating B: bom histórico com algumas inconsistências menores — aprovação provável, com condições um pouco menos favoráveis.
- Rating C: histórico irregular, atrasos — aprovação improvável ou com condições muito restritivas.
- Rating D: histórico negativo consolidado — reprovação na maioria dos produtos de crédito bancário.
A maioria dos brasileiros tem o rating travado dentro dos bancos — e nem sabe disso. Grande parte das pessoas que acredita estar num rating de aprovação está, na prática, num C ou D — o que explica as negativas sem explicação clara.
Por Que o Serasa Premium Não Vale a Pena Para Conseguir Crédito Bancário
A lógica aqui é simples. Vamos montar o raciocínio passo a passo:
- Os bancos não baseiam suas decisões no Serasa Score
- O Serasa Premium gerencia e protege o Serasa Score
- Logo, o Serasa Premium não tem impacto direto nas decisões de crédito dos bancos
Bloquear consultas ao Score não muda seu rating bancário. Melhorar sua pontuação no Serasa Score não muda seu rating bancário. São sistemas completamente independentes — um não conversa com o outro.
Pagar pelo Serasa Premium enquanto ignora seu rating bancário é o equivalente a cuidar da vitrine e esquecer do produto. A aparência muda; o resultado, não.
Uma ressalva honesta: se o seu objetivo for conseguir crédito em lojas de varejo — crediário, cartão de loja, financeiras de pequeno porte — o Serasa Score tem relevância real. Nesse contexto específico, o Serasa Premium pode ter alguma utilidade.
Mas se a pergunta é “o Serasa Premium vale a pena para conseguir cartão de crédito ou empréstimo num banco?”, a resposta é não.
O Que Fazer no Lugar de Assinar o Serasa Premium — O Caminho Real
O problema aqui não é você. É a falta de informação sobre como o sistema bancário realmente funciona — e o quanto o marketing de produtos como o Serasa Premium ocupa o espaço que deveria ser ocupado por essa informação.
O jogo que importa para aprovação de crédito bancário é o do rating bancário. E para jogar esse jogo, você precisa de uma estratégia diferente.
Como Identificar Seu Rating Atual
O rating bancário não é público — você não vai encontrá-lo em nenhum site ou aplicativo. Mas existem sinais indiretos que revelam onde você está:
- Seu limite de crédito foi aumentado espontaneamente pelo banco nos últimos meses?
- Você recebe ofertas de produtos financeiros por iniciativa do banco?
- Pedidos de empréstimo são negados sem uma explicação clara?
- Seu limite nunca sobe, mesmo com uso regular?
Esses comportamentos do banco em relação a você são reflexos do seu rating bancário atual. A forma mais direta de ter uma leitura mais precisa é solicitar ao gerente da sua conta uma avaliação da sua situação dentro do banco — não do Serasa, dentro do banco.
O Passo a Passo Para Sair do Rating de Reprovação
Se você está num C ou D, o caminho para melhorar o rating bancário passa por comportamento consistente ao longo do tempo — não por serviços pagos ou atalhos:
- Elimine restrições no CPF. Dívidas ativas e negativações impactam tanto o Serasa Score quanto o rating bancário. Regularize o que for possível antes de qualquer outra ação.
- Mantenha sua conta ativa e movimentada. Depósitos regulares, pagamentos em dia e uso do cartão de débito constroem histórico bancário positivo.
- Evite solicitar crédito em excesso num curto período. Cada consulta deixa rastro e sinaliza instabilidade financeira para o sistema do banco.
- Comece com produtos menores e honre-os. Um cartão com limite baixo pago integralmente todo mês constrói mais relacionamento bancário do que qualquer monitoramento externo.
- Dê tempo ao processo. O rating melhora com comportamento consistente — não com truques, não com serviços pagos, não da noite para o dia.
Então, o Serasa Premium Vale a Pena? A Resposta Final
Voltando à pergunta do título: o Serasa Premium vale a pena?
Depende do seu objetivo:
- ✅ Para segurança digital: sim. Monitoramento de dados, alertas sobre o CPF e detecção de vazamento de dados têm valor real — especialmente para quem se preocupa com fraudes.
- ✅ Para crédito no varejo: sim. O Serasa Score importa para lojas, crediário e financeiras de pequeno porte.
- ❌ Para aprovação de crédito bancário: não. O Serasa Premium cuida de uma pontuação que os bancos simplesmente não usam como critério de decisão.
O caminho real passa pelo rating bancário. E quanto antes você entender isso, mais rápido vai parar de investir no lugar errado e começar a construir o histórico que os bancos de fato observam.
📌 Leia também:
Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
Score: Por Que Seu Crédito É Negado Mesmo com Score Alto
O que os bancos não te contam sobre limpar o nome e recuperar o crédito