Renda de até R$ 2.500: O guia definitivo para você sair do aluguel e comprar seu imóvel.

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Muitas vezes, você deve se perguntar: “Vale a pena continuar pagando aluguel ou estou apenas jogando dinheiro fora?” Esse é o dilema que tira o sono de quem ganha até R$ 2.500 e sonha com a estabilidade de um teto próprio. O senso comum costuma dizer que financiar um imóvel é assinar uma “escravidão financeira” por 30 anos, mas precisamos encarar a realidade brasileira com menos emoção e muito mais matemática.
A verdade é que, para quem não possui grandes reservas financeiras, o aluguel é um gasto a fundo perdido — um dinheiro que sai da sua conta e nunca mais volta. Por outro lado, o financiamento, quando bem estruturado, transforma esse custo mensal em uma parcela decrescente que abate a dívida de um bem que, ao final, será seu.
Neste guia, vamos quebrar o mito de que a casa própria é um sonho inalcançável para a sua faixa de renda. Vou te mostrar como utilizar o subsídio do governo e o seu FGTS não apenas como nomes em um papel, mas como verdadeiras ferramentas de alavancagem financeira. O objetivo aqui é tirar o plano do papel com os pés no chão, focando em números reais para que você saia definitivamente do aluguel e comece a construir o seu patrimônio.
O Cenário do Investidor: Por que alugar é melhor para quem tem capital?
Para compreender por que a estratégia de moradia muda drasticamente conforme o patrimônio acumulado, precisamos abandonar o apego emocional e olhar para o custo de oportunidade. Se para quem está começando o financiamento é a via de construção de bens, para quem já detém o capital, a imobilização de recursos em um imóvel próprio pode ser uma decisão financeiramente ineficiente.
O cálculo dos R$ 400 mil: A matemática do rendimento vs. aluguel
Vamos analisar friamente os números. Imagine um indivíduo que possui R$ 400.000,00 em mãos. Se ele decidir comprar um imóvel à vista nesse valor, ele elimina o aluguel, mas “congela” seu patrimônio em um ativo de baixa liquidez.
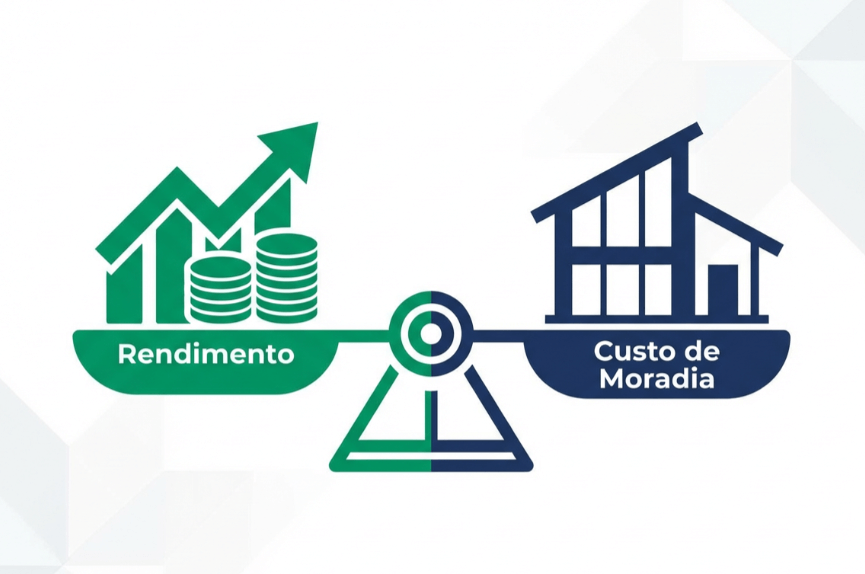
Agora, considere que este mesmo capital seja alocado em investimentos de renda fixa, como um CDB ou fundos estruturados, rendendo uma taxa de referência de 14% ao ano. O cálculo matemático revela o seguinte cenário:
- Rendimento Bruto Anual: $400.000 \times 0,14 = 56.000$
- Rendimento Mensal Médio: Aproximadamente R$ 4.666,66
Em um mercado imobiliário saudável, o custo de um aluguel para um imóvel de R$ 400 mil costuma girar em torno de 0,4% a 0,5% do valor do bem, o que equivale a cerca de R$ 2.000,00.
Neste cenário, o investidor paga o seu aluguel de R$ 2.000,00 utilizando apenas uma parte dos rendimentos e ainda preserva um lucro excedente de R$ 2.666,66. Ou seja: ele mora no mesmo padrão de imóvel, mantém o seu capital de R$ 400 mil intacto e ainda vê seu patrimônio crescer mês a mês através dos juros compostos.
Custo de Oportunidade: O peso de imobilizar o capital
A decisão de comprar o imóvel à vista gera o que chamamos de perda do poder de geração de renda passiva. Ao imobilizar os R$ 400 mil nas paredes de uma casa, o indivíduo abre mão da liquidez e da capacidade desse dinheiro trabalhar por ele.
Enquanto o inquilino investidor utiliza o dinheiro para gerar mais dinheiro, o proprietário que pagou à vista tem o seu capital “preso”. Se ele precisar de dinheiro para uma emergência ou uma oportunidade de negócio, não conseguirá vender um quarto da casa rapidamente. Para quem já tem o capital, o aluguel deixa de ser uma despesa e passa a ser uma escolha estratégica para manter a liberdade financeira e a multiplicação do patrimônio.
O Cenário da Maioria: Quando comprar é a decisão inteligente
Enquanto o investidor com capital sobrando pode se dar ao luxo de viver de rendimentos, a realidade da maioria dos brasileiros exige uma estratégia completamente diferente. Para quem está no campo da construção de patrimônio, a matemática do aluguel joga contra o futuro.
Perfil de renda até R$ 2.500: A armadilha do aluguel e a escassez de poupança
Para quem possui uma renda de até R$ 2.500, o aluguel não é apenas uma despesa mensal; é uma barreira que impede o acúmulo de riqueza. Manter o pagamento de um aluguel e, simultaneamente, tentar poupar uma reserva significativa para comprar um imóvel à vista no futuro é uma conta que raramente fecha. Na prática, o dinheiro que poderia estar sendo usado para amortizar um bem próprio é consumido integralmente para manter o teto de terceiros.
Neste cenário, o financiamento atua como um mecanismo de poupança forçada. Em vez de lutar para guardar o que sobra (que muitas vezes é nada), você substitui o gasto a fundo perdido do aluguel por uma parcela de financiamento. Essa mudança de fluxo financeiro é o que permite que alguém com renda limitada comece a transformar o suor do seu trabalho em tijolos e patrimônio real.
O teto de valor do imóvel (até R$ 250 mil): A estratégia de segurança
Para que essa transição seja sustentável e não se torne um fardo, o foco deve estar em imóveis com valor de mercado de até R$ 250 mil. Manter-se dentro deste teto é a decisão mais inteligente por dois motivos cruciais:
- Sustentabilidade da Dívida: Imóveis nesta faixa de preço geram parcelas que se encaixam no orçamento de quem ganha até R$ 2.500, respeitando o limite de comprometimento de renda e garantindo que você não fique inadimplente.
- Acesso a Benefícios: É nesta faixa de valor que se concentram os maiores subsídios governamentais e as melhores taxas de juros para habitação popular.
Ao mirar em um imóvel de até R$ 250 mil, você garante que a sua “dívida” seja, na verdade, um investimento controlado. Você deixa de ser um pagador de contas para se tornar um dono de ativos, garantindo que cada real trabalhado esteja, finalmente, voltando para o seu próprio bolso na forma de equidade imobiliária.
A Matemática do Financiamento Saudável
Para que a transição do aluguel para a casa própria seja um passo de liberdade e não de endividamento, é preciso aplicar as regras de ouro do crédito imobiliário. Para quem ganha até R$ 2.500, o segredo não está na sorte, mas na utilização correta dos subsídios e no respeito aos limites do próprio bolso.
O limite de 30% da renda mensal: A regra de ouro do orçamento
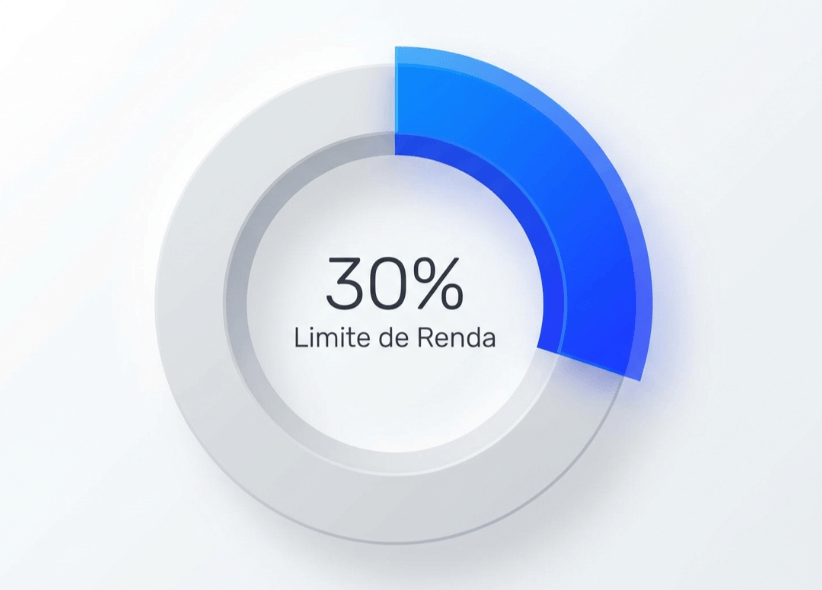
A primeira regra para um financiamento saudável é o limite de comprometimento de renda. Instituições financeiras e consultores utilizam o teto de 30% da sua renda bruta para garantir que você consiga pagar as parcelas sem sacrificar itens básicos como alimentação e transporte.
Para você que possui uma renda de R$ 2.500, isso significa que a sua prestação nunca deve ultrapassar R$ 750. O objetivo aqui é que o valor da parcela seja equivalente ou, preferencialmente, menor do que o valor que você já paga hoje no aluguel. Ao manter a prestação dentro desse limite, você garante a sustentabilidade do contrato por todo o período, mantendo a tranquilidade do seu lar.
Benefícios: Subsídios do governo e uso do FGTS
Se o limite da parcela garante o pagamento mensal, o subsídio e o FGTS são os motores que resolvem o maior obstáculo: a entrada. Para quem tem renda de até R$ 2.500, o governo federal oferece o maior nível de auxílio através de programas habitacionais.
- Subsídio do Governo: Imagine que o governo “te entrega” uma parte do valor do imóvel de presente. Para essa faixa de renda, o subsídio pode abater dezenas de milhares de reais do preço total do bem. Esse valor não precisa ser devolvido; ele serve para reduzir o que você precisaria dar de entrada ou para baixar o saldo devedor que será financiado.
- Uso do FGTS: O seu Fundo de Garantia, que muitas vezes fica parado rendendo pouco, é a sua maior ferramenta de alavancagem. Ele pode ser usado para cobrir o restante da entrada que o subsídio não alcançou ou para reduzir o valor das prestações futuras.
Na prática, a combinação desses dois fatores faz com que um imóvel de R$ 200 mil, por exemplo, exija um desembolso imediato muito pequeno ou até zero por parte do comprador. O governo entra com o subsídio, você entra com o FGTS, e o banco financia o restante dentro daquela parcela segura de R$ 750. É assim que a matemática transforma o inquilino em proprietário.
A Vantagem a Longo Prazo: Prestações que diminuem com o tempo
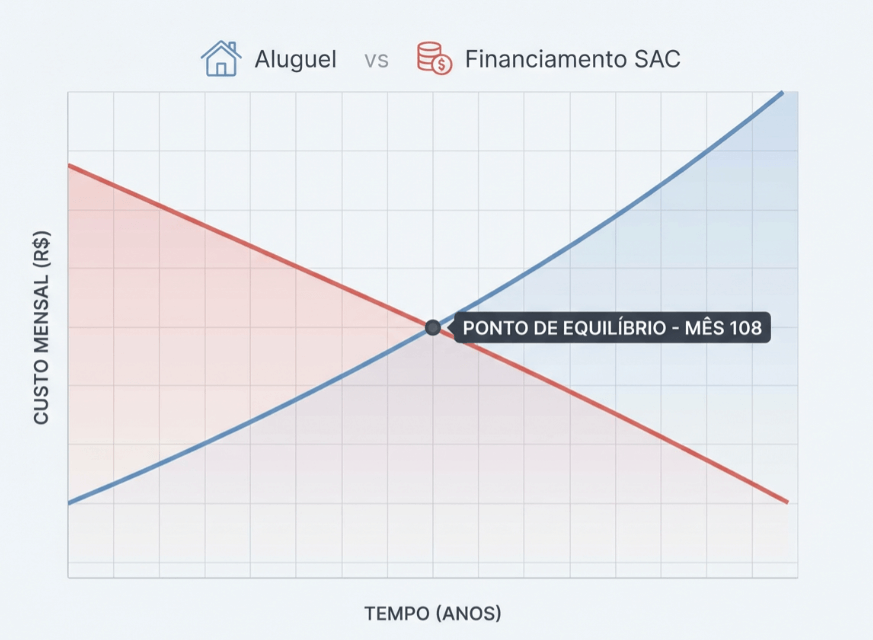
A maior armadilha do aluguel não é apenas o valor que você paga hoje, mas o valor que você pagará daqui a dez anos. Enquanto o custo de morar de aluguel é corrigido anualmente pela inflação (IGP-M ou IPCA), tendendo a subir para sempre, o financiamento imobiliário saudável segue o caminho inverso.
Natureza Decrescente das Parcelas: O Aluguel sobe, a Parcela cai
No mercado imobiliário brasileiro, a maioria dos financiamentos utiliza o Sistema de Amortização Constante (SAC). A lógica aqui é matematicamente favorável ao comprador: como você amortiza o valor principal da dívida todos os meses, os juros — que incidem sobre o saldo devedor — diminuem a cada pagamento.
Diferente do aluguel, que sofre reajustes que corroem o seu poder de compra, a parcela do financiamento no sistema SAC é decrescente. Com o passar dos anos, enquanto o seu salário tende a aumentar com as correções anuais da categoria, o valor da sua prestação fica cada vez menor e mais leve no seu orçamento.
Exemplo Real: A Matemática da Tranquilidade
Para visualizar essa vantagem, imagine um financiamento onde a primeira parcela começa em R$ 1.270,00. No início, o peso parece maior, mas a mágica do sistema SAC acontece mês a mês.
Com o pagamento regular e a redução gradual dos juros sobre o saldo devedor, essa mesma prestação, após alguns anos, pode cair para R$ 800,00 ou até menos. No final do contrato, o valor pago será irrisório comparado ao custo de vida da época, enquanto o valor de um aluguel equivalente teria dobrado ou triplicado no mesmo período.
O Segredo da Amortização: O Atalho para a Quitação
O maior trunfo de quem financia é entender que o prazo de 30 anos (360 meses) é apenas uma segurança, não uma sentença. Através da amortização extraordinária, você pode utilizar rendas extras — como o 13º salário, férias ou novos aportes do FGTS — para abater diretamente o saldo devedor.
Ao aplicar essa estratégia de forma consistente, é perfeitamente possível reduzir um financiamento desenhado para 30 anos para um período de apenas 2 a 5 anos. Cada real extra colocado na amortização elimina juros futuros e antecipa o fim da dívida de forma agressiva.
Conclusão: O Caminho da Liberdade
Para quem tem renda de até R$ 2.500, a decisão de comprar não é sobre ostentação, é sobre sobrevivência e liberdade financeira. Manter-se no aluguel é aceitar uma despesa eterna e crescente. Optar pelo financiamento dentro da sua realidade é escolher um caminho onde o esforço diminui com o tempo até que, finalmente, o imóvel seja 100% seu. Comprar o seu imóvel é a única forma garantida de transformar o custo de moradia em um patrimônio sólido para você e sua família.
Leia mais
- Crédito PJ: Por Que o Banco Trava Sua Empresa (e Como Mudar)
- Crédito para Empresários: Como Quem Cresce de Verdade Usa o Sistema Bancário a Seu Favor
- Rating Bancário: O Segredo dos Juros Baixos que Grandes Empresas Usam
- MEI vs. Empresário: As 6 Habilidades que Fazem a Diferença
- Caixinha Turbo x Cofrinho: 120% do CDI nos Dois Bancos ao Mesmo Tempo