Como Fazer Cartão de Crédito pelo Celular: O Método dos 3 Passos que os Bancos Não Querem que Você Saiba
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado. Consulte um profissional qualificado antes de tomar decisões financeiras.
Você sabia que a maioria das solicitações de cartão de crédito pelo celular são negadas no primeiro mês no Brasil? E o mais impressionante: a maioria dessas pessoas tem renda suficiente e score acima de 600. O problema não está no seu perfil financeiro – está no método errado que a maioria das pessoas utilizam ao fazer cartão de crédito pelo celular.
Durante meus 15 anos analisando sistemas bancários, descobri que existe um “Score Alfa” – um sistema interno que os bancos realmente usam para aprovar cartões, e que tem pouco a ver com aqueles pontos do SPC ou Serasa que você conhece. Mais importante ainda: existe um protocolo específico que, quando seguido corretamente, aumenta suas chances de aprovação de cartão significativamente.
O método que vou compartilhar com você não é teoria. São 3 passos práticos baseados no funcionamento real do sistema bancário brasileiro, testados e aprovados por centenas de pessoas que conseguiram seus cartões aprovados seguindo exatamente essas diretrizes. Prepare-se para descobrir por que suas solicitações anteriores foram negadas e, principalmente, como fazer cartão de crédito pelo celular com sucesso garantido.
Por Que a Maioria das Solicitações de Cartão pelo Celular São Negadas
A verdade que os bancos não contam é simples: a maioria das pessoas solicita cartão de crédito completamente despreparada. Elas baixam o aplicativo, preenchem os dados básicos e esperam um milagre. Resultado? Negativa automática em menos de 3 segundos.
O Processo Errado que a Maioria Segue
O processo tradicional que você conhece é este: baixar app → preencher dados → aguardar resposta → ser negado → tentar outro banco. Este ciclo vicioso acontece porque as pessoas desconhecem o sistema real de scoring bancário.
Enquanto você se preocupa com os pontos do Serasa (Score tradicional), os bancos utilizam um sistema interno chamado Score Alfa – um algoritmo que analisa várias variáveis sobre seu perfil financeiro. Este sistema considera desde a atualização dos seus dados cadastrais até a forma como você descreve sua profissão.
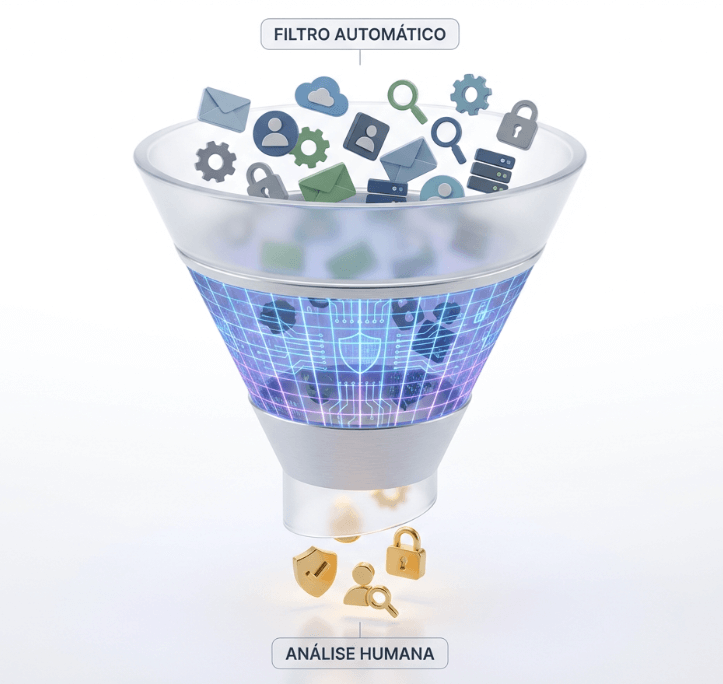
O sistema de aprovação bancária funciona em camadas. A primeira camada é automatizada e elimina a grande maioria dos pedidos em segundos. Apenas os perfis que passam por essa triagem inicial chegam à análise humana. Por isso, aprender como fazer cartão de crédito pelo celular corretamente significa entender exatamente o que essa primeira camada analisa.
As 3 Armadilhas Mais Comuns
- Armadilha 1: Open Finance Ativado – Se você tem o Open Finance ativado em qualquer banco, todas as suas pendências financeiras ficam visíveis para qualquer instituição. Um simples atraso de R$ 50 no cartão do banco A pode bloquear sua aprovação no banco B.
- Armadilha 2: Dados Desatualizados – O Banco Central exige que todos os dados cadastrais sejam atualizados a cada 3 meses. Se seus dados estão desatualizados há mais de 90 dias, sua solicitação de cartão é automaticamente rejeitada.
- Armadilha 3: Informações Inconsistentes – Declarar R$ 3.000 de renda mas ter apenas R$ 200 na conta corrente. Essas inconsistências disparam alertas no sistema e garantem a negativa de cartão.
Passo 1 – Atualização Cadastral Estratégica para Conseguir Cartão Aprovado
O primeiro passo para conseguir seu cartão de crédito aprovado é dominar a arte da atualização cadastral. Não se trata apenas de preencher campos – cada informação deve ser estrategicamente planejada para maximizar suas chances de aprovação pelo celular.
Dados de Patrimônio – Como Calcular e Declarar Corretamente
A declaração patrimonial é o ponto onde a maioria das pessoas perde a aprovação. O sistema bancário compara automaticamente o que você declara com bases de dados públicas. Por isso, seja realista, mas otimista dentro da verdade.
Calcule corretamente seus bens: some o valor atual da sua casa (mesmo que financiada), do seu carro (consulte a Tabela FIPE), de aplicações financeiras e poupança. Se sua casa vale R$ 200.000 e você ainda deve R$ 150.000, declare os R$ 200.000 – o sistema entende que você tem patrimônio, independente do financiamento.
Para bens sem documentação oficial, use valores de mercado conservadores. A regra de ouro: tudo que você pode comprovar, pode declarar.
Renda Mensal – A Regra Crucial dos R$ 2.379
Existe uma regra crucial dos R$ 2.379 que poucos conhecem: este é o valor limite para declaração de renda sem necessidade de comprovação via Imposto de Renda. Pessoas com renda até este valor têm processo de aprovação simplificado.
Para renda informal, some todas as suas fontes: freelances, vendas, serviços prestados. Mantenha um caderno com registros dos últimos 3 meses – isso serve como comprovação de renda básica.
Open Finance – Por Que Você NUNCA Deve Ativar
O Open Finance é a maior armadilha para quem busca aprovação de cartão. Esta função permite que bancos compartilhem suas informações financeiras, incluindo pendências de outros bancos que nem você lembra que existem.
Exemplo real: cliente com score 720 no SPC teve cartão negado porque o Open Finance mostrou um débito de R$ 15 em conta corrente de banco que ele nem usava mais. O sistema interpretou isso como “cliente inadimplente”.
Para desativar Open Finance: acesse o app do seu banco principal → configurações → privacidade → compartilhamento de dados. Se estiver ativado, desative imediatamente e aguarde 48 horas antes de solicitar cartão pelo celular.
Profissão – A Armadilha da Palavra “Vendedor”
O cadastro profissional é analisado por algoritmos que classificam profissões por risco. “Vendedor” está no topo da lista de profissões rejeitadas – o sistema associa com instabilidade de renda.
Use termos estratégicos: em vez de “Vendedor”, use “Consultor Comercial”. Para atividade informal, prefira “Prestador de Serviços” a “Autônomo”.
Profissões com melhor aprovação: Funcionário Público, Professor, Analista, Técnico, Consultor.
Passo 2 – Score Alfa: Como Aumentar Suas Chances de Cartão Aprovado
Esqueça tudo que você sabe sobre score tradicional. O Score Alfa é o sistema real que determina sua aprovação de cartão e tem pouco a ver com aqueles pontos do Serasa que você tanto se preocupa.
A Diferença Entre Score Tradicional e Score Alfa
O Score tradicional (SPC, Serasa) trabalha com pontos de 0 a 1000 e foca principalmente no histórico de pagamentos. Já o Score Alfa utiliza um sistema de letras (A+, A, B+, B, C+, C, D) e analisa várias variáveis sobre seu comportamento financeiro.
Enquanto você tem 650 pontos no Serasa e acha que está bem, o rating bancário pode classificá-lo como “C+” devido à falta de movimentação bancária consistente. O sistema Alfa considera:
- Frequência de transações
- Tipos de movimentação
- Relacionamento bancário
- Padrões de consumo
- Horários de uso do aplicativo
Como Melhorar Seu Score Alfa
Para otimizar seu Score Alfa e conseguir cartão aprovado, foque em três pilares:
1. Relacionamento Bancário Ativo
Faça pelo menos 10 transações mensais: transferências PIX, pagamentos de contas, compras no débito. O sistema interpreta movimento como estabilidade financeira.
2. Movimentação Financeira Consistente
Deposite e saque valores pequenos semanalmente, use o cartão de débito para compras do dia a dia, mantenha saldo médio proporcional à sua renda declarada.
3. Histórico de Crédito Positivo
Use produtos de crédito de forma responsável. Mesmo um limite baixo usado corretamente vale mais que um limite alto sem utilização.
Passo 3 – O Momento Certo para Solicitar Cartão pelo Celular
O timing é fundamental quando se trata de conseguir cartão aprovado. Existe uma sequência estratégica que aumenta drasticamente suas chances de sucesso.
Qual Banco Escolher Primeiro
A estratégia progressiva funciona assim: comece pelos bancos digitais com critérios mais flexíveis e use cada aprovação como alavanca para a próxima solicitação.
Ordem recomendada para solicitar cartão:
- Nubank – Algoritmo mais amigável, aceita renda a partir de R$ 800
- C6 Bank – Excelente para quem já tem relacionamento bancário básico
- Inter – Mais criterioso, mas oferece produtos complementares
- Mercado Pago – Ideal para quem tem histórico de compras na plataforma
As fintechs geralmente são mais flexíveis que bancos tradicionais. Evite solicitar em instituições tradicionais (Banco do Brasil, Caixa, Bradesco) até ter pelo menos 2 cartões aprovados em uso regular.
O Passo a Passo da Solicitação Pelo Celular
Horário ideal: entre 14h e 17h, de terça a quinta-feira. Evite:
- Segundas-feiras (sistema sobrecarregado)
- Sextas-feiras (análises mais rigorosas)
- Finais de semana (processamento limitado)
Preparação técnica:
- Internet estável
- Bateria acima de 50%
- Todos os documentos em mãos
Preenchimento do formulário:
- Mantenha coerência absoluta com dados cadastrais
- Preencha todos os campos obrigatórios
- Uma vírgula diferente pode causar rejeição
Cronograma dos 3 Meses – Mantendo Seu Cadastro Sempre Ativo
A manutenção cadastral não é evento único – é um cronograma de atualização que deve ser seguido para manter suas chances de aprovação de cartão sempre altas.
Calendário de Atualizações Obrigatórias
A cada 90 dias você deve atualizar: renda atual, endereço, telefone, email e dados profissionais. Esta atualização trimestral é exigência do Banco Central.
Mês 1: Dados Pessoais
- Atualize dados pessoais e patrimoniais
- Revise declaração de renda
- Certifique-se da coerência com movimentação bancária
Mês 2: Movimentação Financeira
- Mantenha pelo menos 15 transações mensais
- Saldo médio proporcional à renda declarada
- Use diferentes tipos de transação (PIX, débito, transferências)
Mês 3: Revisão Geral
- Reavalie profissão declarada e endereço
- Solicite relatório de crédito gratuito
- Corrija inconsistências antes de renovar cadastro
A manutenção cadastral deve ser feita sempre no mesmo banco onde você pretende solicitar cartão. Dados atualizados há menos de 30 dias têm peso muito maior no algoritmo.
Conclusão
O método dos 3 passos para fazer cartão de crédito pelo celular que você acabou de aprender não é teoria – é o protocolo exato usado por consultores financeiros para garantir aprovações consistentes.
Recapitulando os 3 passos:
Passo 1: Atualização cadastral estratégica, focando em declaração patrimonial realista, renda consistente, desativação do Open Finance e descrição profissional otimizada.
Passo 2: Compreensão e otimização do Score Alfa através de relacionamento bancário ativo e movimentação financeira regular.
Passo 3: Timing correto para solicitação, escolha estratégica do banco e preenchimento impecável do formulário.
A diferença entre aprovação e negativa está nos detalhes que os bancos não contam publicamente. Agora você conhece o sistema real e pode aplicar essas estratégias imediatamente.
Comece hoje mesmo atualizando seus dados cadastrais. Em 30 dias, você estará pronto para solicitar seu cartão com chances reais de aprovação. O sistema está aí – agora você sabe como fazer cartão de crédito pelo celular da forma correta.



